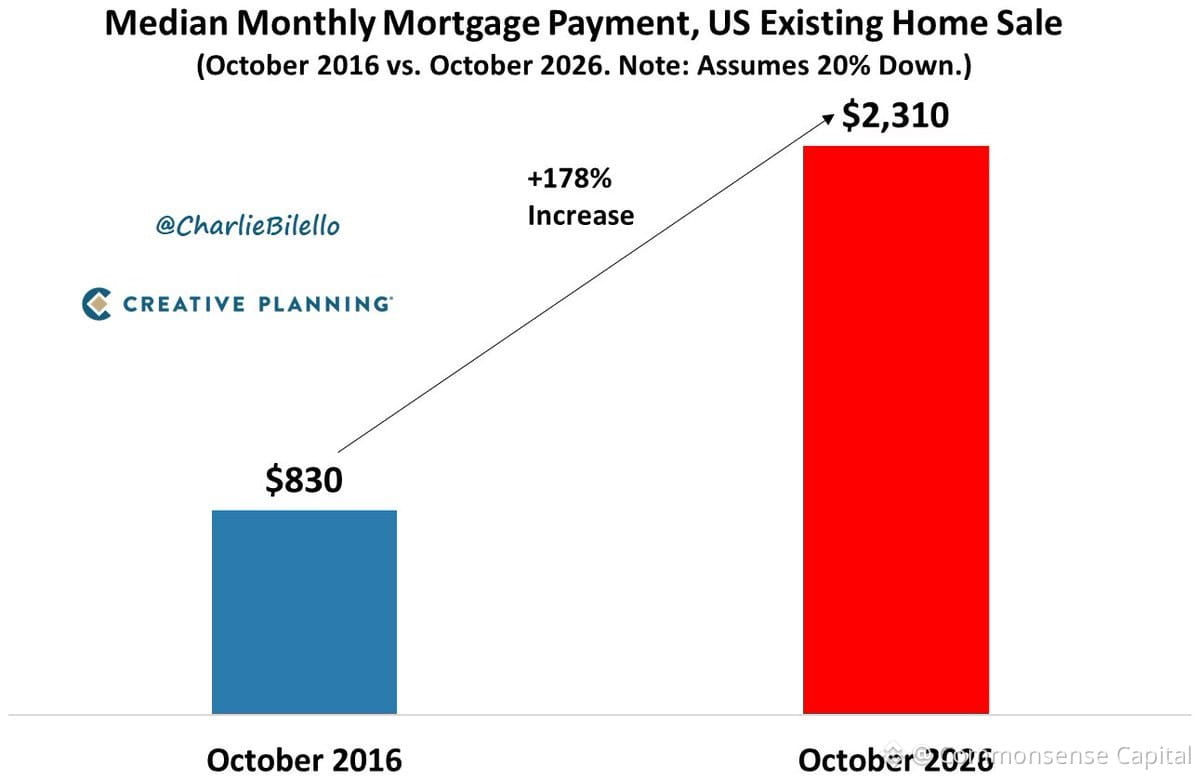
この10年で、住宅の手頃さは完全に崩壊しました。
10年前:
• 30年固定住宅ローン:3.4%
• 住宅価格の中央値:23万4,000ドル
• 毎月の返済額:830ドル
現在:
• 30年固定住宅ローン:7.4%
• 住宅価格の中央値:41万7,000ドル
• 毎月の返済額:2,310ドル
毎月の返済額は178%も増えています。さらに、頭金だけで3万7,000ドル余分に必要です。
これは、住宅が「割高」かどうか、金利が下がるかどうかの問題ではありません。単純な計算の問題です。バブルかどうかを議論している間に、世代全体が住宅購入から締め出されています。
本当に深刻なのは、これによって人々がより危険な選択を迫られることです。無理な予算を組み、住宅検査を省き、仕組みを理解していない変動金利を選ぶ。住宅がこれほど手の届かないものになると、人々の判断はあっという間に愚かになります。
「買うのに完璧なタイミング」を待っているなら、これだけは理解してください。完璧なタイミングは10年前でした。次に良いタイミングは、生活を破綻させずに実際に買えるときです。それ以外は、ただの雑音です。
10年前:
• 30年固定住宅ローン:3.4%
• 住宅価格の中央値:23万4,000ドル
• 毎月の返済額:830ドル
現在:
• 30年固定住宅ローン:7.4%
• 住宅価格の中央値:41万7,000ドル
• 毎月の返済額:2,310ドル
毎月の返済額は178%も増えています。さらに、頭金だけで3万7,000ドル余分に必要です。
これは、住宅が「割高」かどうか、金利が下がるかどうかの問題ではありません。単純な計算の問題です。バブルかどうかを議論している間に、世代全体が住宅購入から締め出されています。
本当に深刻なのは、これによって人々がより危険な選択を迫られることです。無理な予算を組み、住宅検査を省き、仕組みを理解していない変動金利を選ぶ。住宅がこれほど手の届かないものになると、人々の判断はあっという間に愚かになります。
「買うのに完璧なタイミング」を待っているなら、これだけは理解してください。完璧なタイミングは10年前でした。次に良いタイミングは、生活を破綻させずに実際に買えるときです。それ以外は、ただの雑音です。