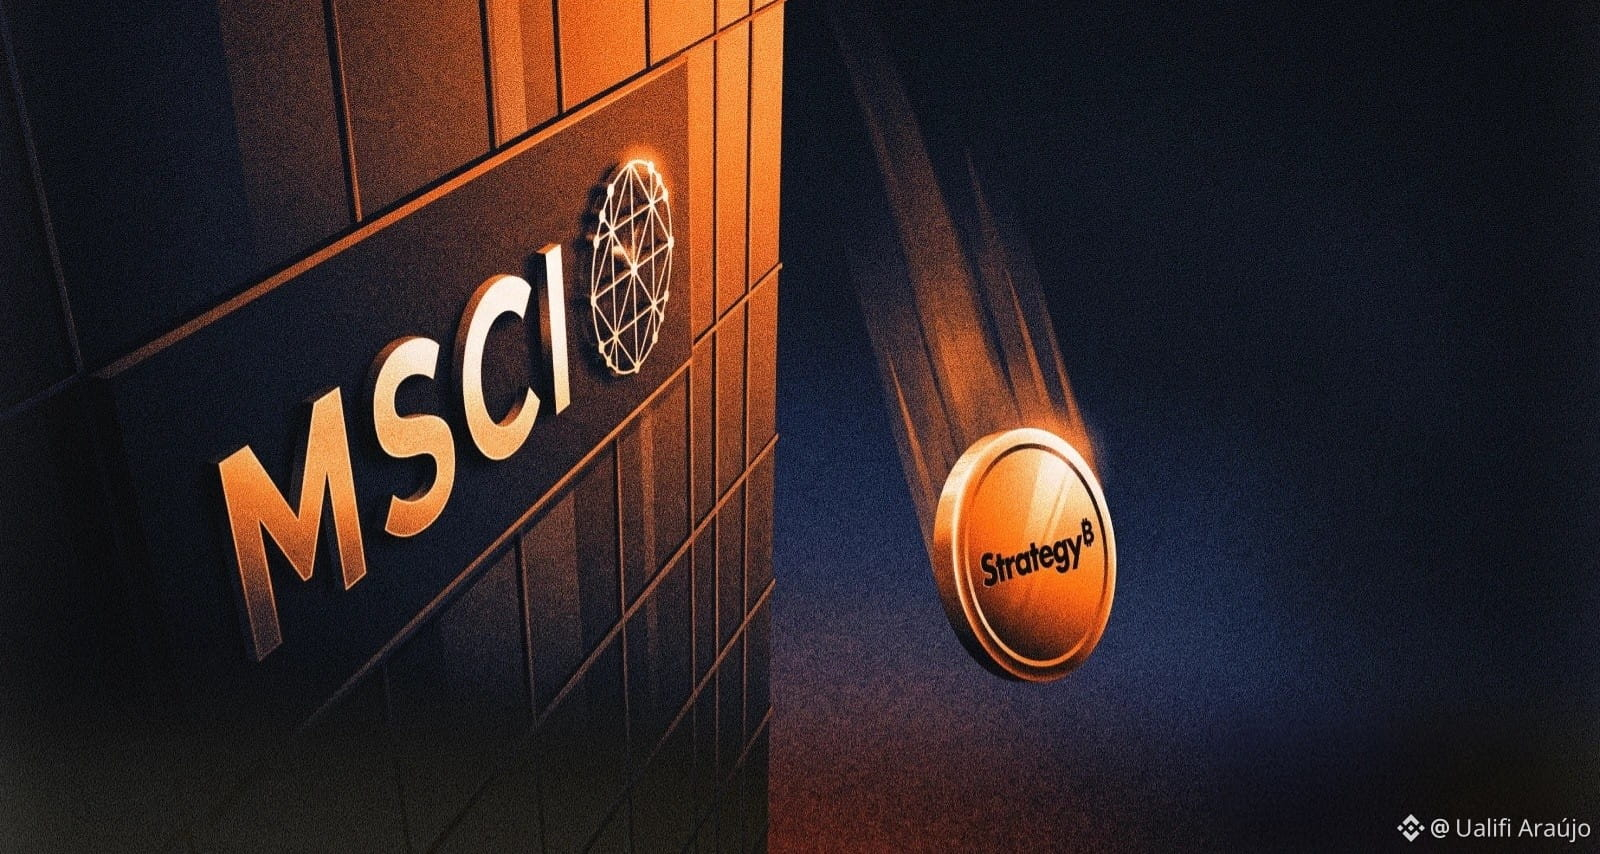

MSCI指数からStrategyが除外されることが確認されました。これはフローに関するイベントであり、ビットコインのファンダメンタルズに関するイベントではありません。
ルールは10月15日に定められました。それ以来、市場にはすでに期待を調整する時間がありました。最終リストの公表と月末の適用は、すでに想定されていたことの事務的な決着にすぎません。そのため、MSTRの価格や#BTCとの相関への影響のかなりの部分は、すでに織り込まれている可能性があります。
MSCIに連動するファンドによる約28億ドルの強制売却という数字は、短期的な株価への影響としては現実的です。パッシブファンドに選択の余地はありません。企業が指数から除外されれば、その株式を売却します。これによりMSTRには売り圧力が生じます。しかし、それだけでStrategyがBTCを1枚たりとも売却しなければならないわけではありません。
この違いは重要ですが、これに触れているアナリストを私は見かけませんでした。Strategyはここ数か月、BTCを売却して債務を賄う必要なく、大規模な資金調達のために普通株主の希薄化の仕組みを調整できることを示してきました。市場がMSTRをBTCへのレバレッジのかかった投資手段として扱い続け(そしてその需要がある)かぎり、同社は株式を発行する能力を維持できます。これにより、現状でStrategy自身がBTCを強制売却するリスクは大幅に低下します。
ビットコイン自体の観点から見ると、影響はさらに限定的です。Strategyは企業として最大の保有者ですが、資産価格ははるかに広範な要因によって形成されます。現物ETF、機関投資家の資金フロー、他企業や政府の保有、マイニング、そして自己管理を目的とした需要などです。たとえトレジャリー企業の中で重要な存在であっても、単一企業が指数から除外されたからといって、総供給量や資産の長期的な投資シナリオが変わるわけではありません。
要するに、これは株式指数と資金フローをめぐるノイズです。Strategyのモデルの終焉でも、BTCへの構造的な打撃でもありません。ビットコインを信じる人にとって、最も純粋な投資手段は引き続き現物資産そのものです。それ以外は、指数の分類ルールに市場価格が反応しているだけです。
ノイズは無視しましょう!
ルールは10月15日に定められました。それ以来、市場にはすでに期待を調整する時間がありました。最終リストの公表と月末の適用は、すでに想定されていたことの事務的な決着にすぎません。そのため、MSTRの価格や#BTCとの相関への影響のかなりの部分は、すでに織り込まれている可能性があります。
MSCIに連動するファンドによる約28億ドルの強制売却という数字は、短期的な株価への影響としては現実的です。パッシブファンドに選択の余地はありません。企業が指数から除外されれば、その株式を売却します。これによりMSTRには売り圧力が生じます。しかし、それだけでStrategyがBTCを1枚たりとも売却しなければならないわけではありません。
この違いは重要ですが、これに触れているアナリストを私は見かけませんでした。Strategyはここ数か月、BTCを売却して債務を賄う必要なく、大規模な資金調達のために普通株主の希薄化の仕組みを調整できることを示してきました。市場がMSTRをBTCへのレバレッジのかかった投資手段として扱い続け(そしてその需要がある)かぎり、同社は株式を発行する能力を維持できます。これにより、現状でStrategy自身がBTCを強制売却するリスクは大幅に低下します。
ビットコイン自体の観点から見ると、影響はさらに限定的です。Strategyは企業として最大の保有者ですが、資産価格ははるかに広範な要因によって形成されます。現物ETF、機関投資家の資金フロー、他企業や政府の保有、マイニング、そして自己管理を目的とした需要などです。たとえトレジャリー企業の中で重要な存在であっても、単一企業が指数から除外されたからといって、総供給量や資産の長期的な投資シナリオが変わるわけではありません。
要するに、これは株式指数と資金フローをめぐるノイズです。Strategyのモデルの終焉でも、BTCへの構造的な打撃でもありません。ビットコインを信じる人にとって、最も純粋な投資手段は引き続き現物資産そのものです。それ以外は、指数の分類ルールに市場価格が反応しているだけです。
ノイズは無視しましょう!