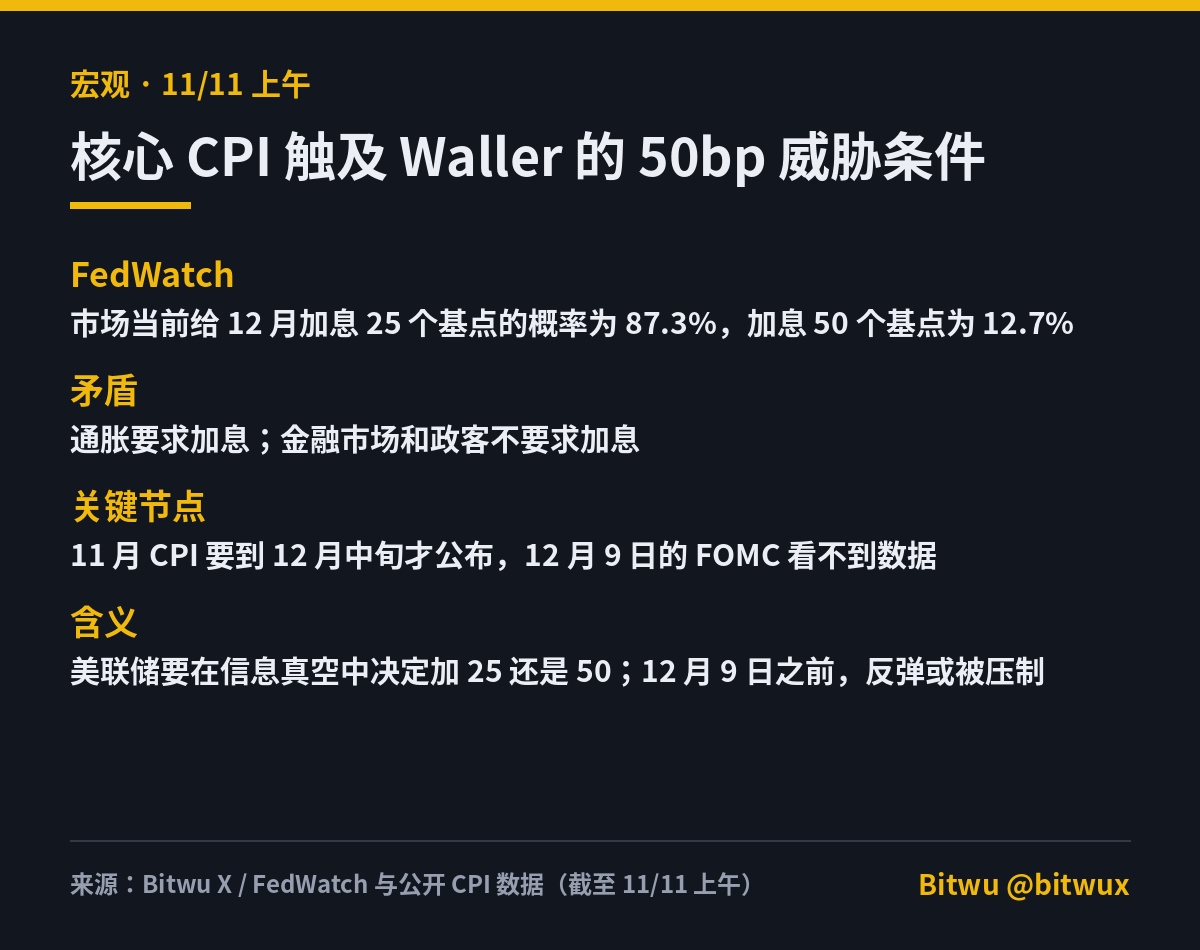

今回のデータで注目すべき点は、コアCPIがちょうど、ウォラー氏が以前言及した「50bpの利上げ」という脅威の条件を満たしたことです。
FedWatchのデータによると、市場が見込む12月の利上げ確率は、25ベーシスポイントが87.3%、50ベーシスポイントが12.7%です。
インフレは利上げを求めている。
金融市場と政治家は利上げを求めていない。
さらに、高インフレは長期債利回りと新規国債発行コストを押し上げます。利下げしなければ、政府の国債発行コストが下がるわけではありません。
ここにはもう一つ、非常に重要な節目があります。
11月のCPIが発表されるのは12月中旬で、12月9日のFOMCはそのデータを見られません。つまり、FRBは情報がない状態で、25ベーシスポイントか50ベーシスポイントかを決めなければなりません。
言い換えれば、12月9日までは、反発があっても抑え込まれる可能性があります。
FedWatchのデータによると、市場が見込む12月の利上げ確率は、25ベーシスポイントが87.3%、50ベーシスポイントが12.7%です。
インフレは利上げを求めている。
金融市場と政治家は利上げを求めていない。
さらに、高インフレは長期債利回りと新規国債発行コストを押し上げます。利下げしなければ、政府の国債発行コストが下がるわけではありません。
ここにはもう一つ、非常に重要な節目があります。
11月のCPIが発表されるのは12月中旬で、12月9日のFOMCはそのデータを見られません。つまり、FRBは情報がない状態で、25ベーシスポイントか50ベーシスポイントかを決めなければなりません。
言い換えれば、12月9日までは、反発があっても抑え込まれる可能性があります。