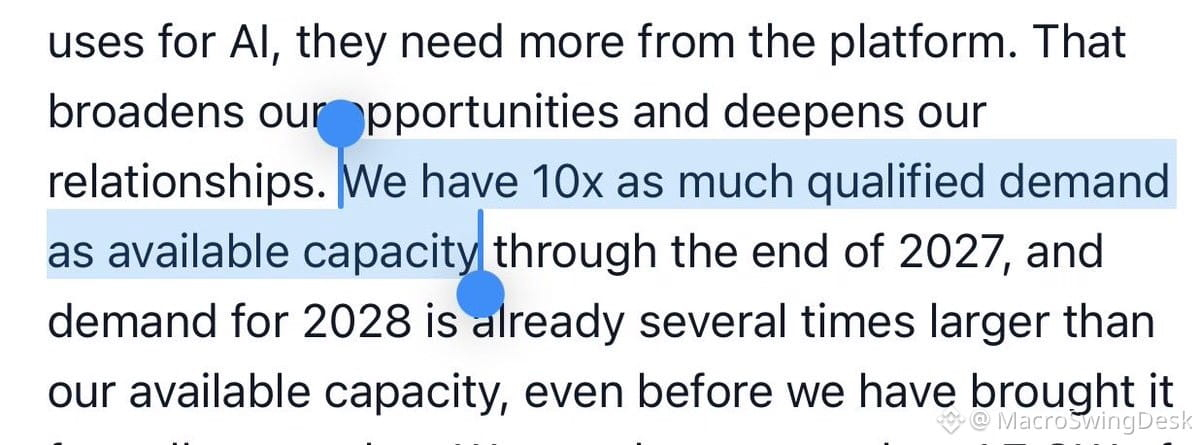
$CRWVの決算で、多くの人が疑っていたことが裏付けられました。AIインフラ需要はまさに異常なほど強いのに、株価は下落し続けています。
主なポイント:
• 供給可能なキャパシティに対し、条件を満たす需要は10倍
• 2028年のキャパシティも、すでに数倍の超過需要
• 価格決定力は本物:7月に25%値上げ、Q3にさらに10%値上げ、Q4にも追加値上げを予定
• 旧世代のAmpere/Hopper GPUでさえ、前四半期比でレンタル価格が30〜50%上昇
• 資金調達環境が改善:前払い金の増加、金利の低下(新規融資で7〜7.5%)
• 2028年上半期までに調整後純利益の黒字化を見込む
つまり、次のような状況です。
✅ 爆発的な需要
✅ あらゆる分野での価格決定力
✅ より有利な資金調達条件
✅ 黒字化への道筋
それなのに、株価や$NBISのような同業銘柄は大きく売り込まれています。
これは典型的な乖離です。ファンダメンタルズは強気を示しているのに、市場構造や金利への懸念、投資家心理は逆を向いています。他のネオクラウド企業は事業運営面ではより有利な立場にあるかもしれませんが、いずれも同じマクロ環境の逆風にさらされています。
ここでの投資妙味は、教科書どおりの非対称性です。金利が安定するか、AI設備投資をめぐる見方が再び前向きに転じれば、これらの銘柄は大きく上昇する可能性があります。それまでは、ポジションを積み上げる人にとっては忍耐の勝負です。
主なポイント:
• 供給可能なキャパシティに対し、条件を満たす需要は10倍
• 2028年のキャパシティも、すでに数倍の超過需要
• 価格決定力は本物:7月に25%値上げ、Q3にさらに10%値上げ、Q4にも追加値上げを予定
• 旧世代のAmpere/Hopper GPUでさえ、前四半期比でレンタル価格が30〜50%上昇
• 資金調達環境が改善:前払い金の増加、金利の低下(新規融資で7〜7.5%)
• 2028年上半期までに調整後純利益の黒字化を見込む
つまり、次のような状況です。
✅ 爆発的な需要
✅ あらゆる分野での価格決定力
✅ より有利な資金調達条件
✅ 黒字化への道筋
それなのに、株価や$NBISのような同業銘柄は大きく売り込まれています。
これは典型的な乖離です。ファンダメンタルズは強気を示しているのに、市場構造や金利への懸念、投資家心理は逆を向いています。他のネオクラウド企業は事業運営面ではより有利な立場にあるかもしれませんが、いずれも同じマクロ環境の逆風にさらされています。
ここでの投資妙味は、教科書どおりの非対称性です。金利が安定するか、AI設備投資をめぐる見方が再び前向きに転じれば、これらの銘柄は大きく上昇する可能性があります。それまでは、ポジションを積み上げる人にとっては忍耐の勝負です。