
なぜこんなに早く自分の発言をひっくり返したのか?
Anthropicは本当に人でなしだからだ!
初期の一部投資家にはロックアップが一切なく、初日から数百億ドル分を売却できる。
創業者は初日から数億ドルを現金化できる。
SpaceXのときよりひどい。
SpaceXのときは、少なくとも数日は株価が上がった。
今回は初日から大暴落だ。
しかも、個人投資家に割り当てられるIPO株は2割だけで、身動きも取れない。
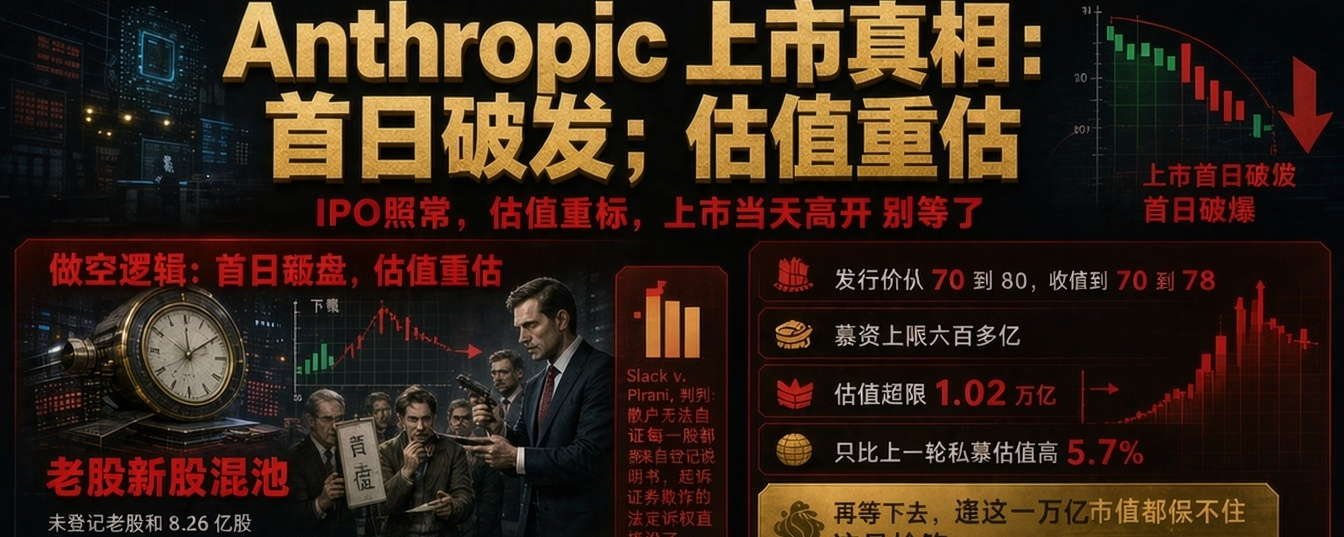
未登録の既存株と、登録済みの新株8億2,500万株が、同じプールで取引される。
最高裁のSlack v. Pirani判決がある。個人投資家は、保有する株がすべて登録届出書に基づくものだと立証できないため、証券詐欺で訴える法定の権利を完全に失う。
それだけでは終わらない。公募価格のレンジは70~80ドルから70~78ドルに狭められた。
調達額は600億ドル余りに縮小した。
評価額の上限は1.02兆ドル。
この数字は、前回の未公開株調達時の評価額をわずか5.7%上回るだけだ。
つまり、前回の投資家に面と向かってこう告げているのと同じだ。帳簿上の利益はほぼゼロ。それでもロックアップ期間中は付き合わされる。
それなら、なぜ上場するのか?
これ以上待てば、この時価総額1兆ドルすら維持できなくなるからだ。
これは上場祝賀会ではない。
これは先回りだ。
さらに胸くそ悪い話が続く。
アンカー投資家の顔ぶれが明らかになった。Google、Microsoft、NVIDIA、AMD、Broadcom、Micron、TSMC。
アンカー投資額は260億ドル。
その全員が、Anthropic自身の計算資源の供給業者だ。
供給業者が顧客の株を買い、顧客はすぐにその資金で供給業者のチップやクラウドを購入する。
その調達収入が、さらに供給業者の評価額を支える。
資金は輪の中を一周するだけで、外には一銭も流れない。
その一方で、評価額は各段階でさらに上乗せされていく。
いわゆる1兆ドル評価の半分は、この循環構造が自分で自分に発行した手形にすぎない。
この食いっぷり、よく味わってみて。
最後に残るのは、政治という盤上の駆け引きだ。
民主党はうまい算段をしている。Anthropicの上場を待ち構えて株価を暴落させ、NVIDIAに大打撃を与え、責任をすべてトランプに押しつけるつもりなのか?
その後、FRBがさらに利上げして、とどめを刺す。
そして戦争省長官や商務長官を弾劾し、最後はトランプだ。
経済面から政治面まで、徹底的に締め上げるというわけだ。
アメリカ国内からの締め上げだけではない。オープンソースモデルからの包囲網もある。
来週、10のモデルが次々と発表されるという噂が飛び交っている――これほど日程を詰めているのは、Anthropicの上場を阻止するためなのか?
特に梁子は、この日をずっと待って空売りを仕掛けようとしている!
もちろん、強気派の根拠も並べておく。理不尽だと言われないようにね。
モーニングスター(Morningstar)が現在示している評価額は1.7兆ドル、強気シナリオでは3兆ドルだ。
根拠もしっかりしている。手元の現金と有価証券は1,300億ドル超、2023年以降の累計消費額は100億ドル未満だ。
9,000億ドルの計算資源確保の約束も、10年以上に分散されており、短期的に避けられない負担ではない。
ゴールドマン・サックスの予測はさらに強気だ。売上高は2026年に520億ドル、2027年に1,360億ドル、2030年には6,850億ドル超。
営業損失は2027年に404億ドルでピークを迎え、その後縮小する。
2029年に営業黒字化し、2030年にはフリーキャッシュフローも黒字化する。
大手各社の設備投資の伸び率は、今年の96%から来年は44%に低下する――ギアが切り替われば、試練はさらに厳しくなるだけだ。
これらはすべて事実だ。
だが、ファンダメンタルズの改善は、資本市場の忍耐が失われる速さに追いつかない。
第3四半期のAIバブル崩壊が、その証拠だ。
だから、上場当日の高寄りなんて期待しないほうがいい。
公募割れ――それがこの大芝居の幕開けを告げる最初の銅鑼だ。
公募割れの後は、60ドル前後まで下がり、差し止め後の本当の価値を探ることになる。