米国10月CPI、予想を上回る0.4%に上昇、12月の25bp利上げ確率は90.9%に
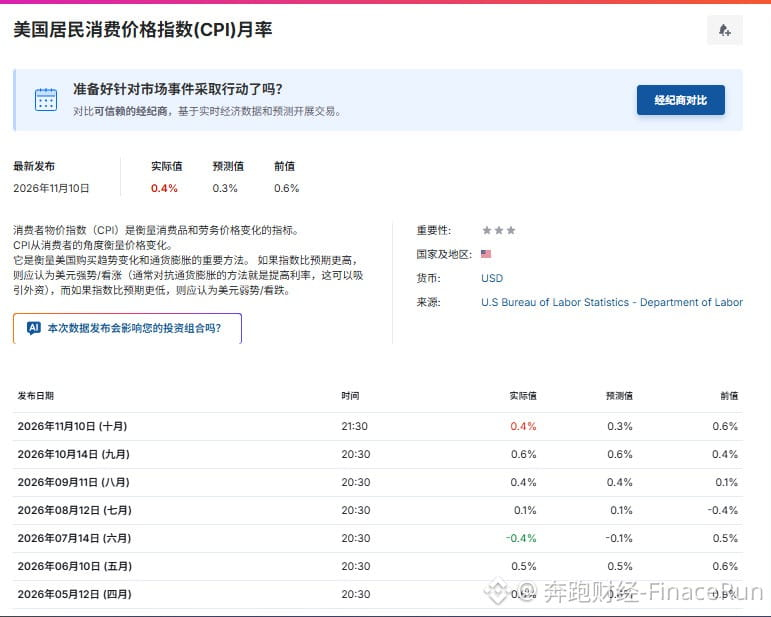
11月11日、米労働統計局が昨夜発表した最新データによると、米国の10月消費者物価指数(CPI)の前月比は0.4%となり、市場予想の0.3%を上回った。前回値は0.6%だった。
食品とエネルギーを除く10月のコアCPIは0.3%となり、こちらも予想の0.2%を上回った。これは、経済全体のインフレ圧力とその根強さが、より幅広い分野に広がっていることを示している。
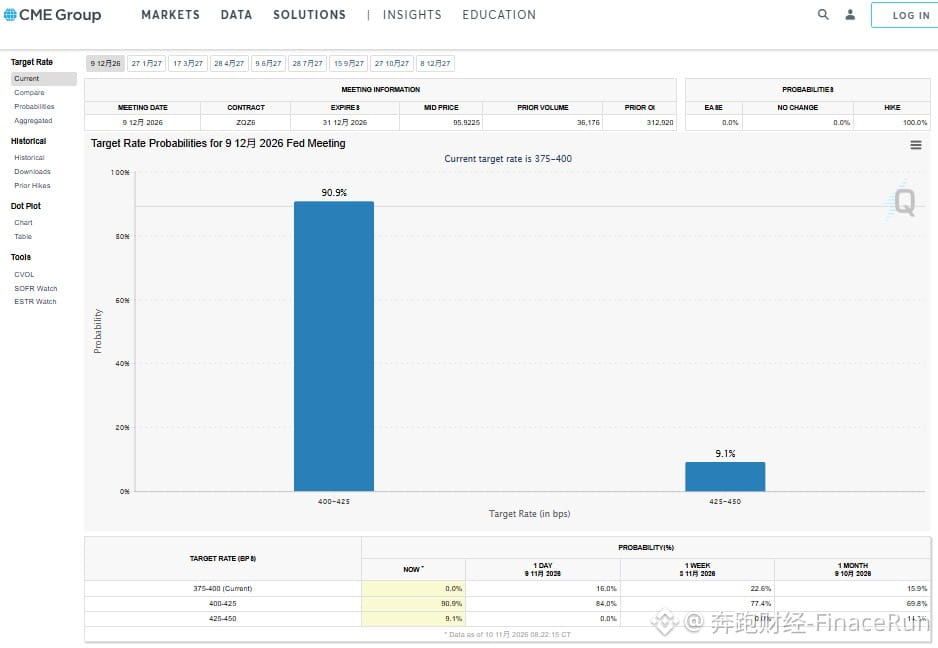
注目すべきは、この予想を上回るインフレデータの発表が、市場の金融緩和期待を打ち砕いただけでなく、FRBの利上げ期待を直接押し上げたことだ。
また、CMEグループの「FedWatch」ツールによると、市場が織り込む12月会合での25bp利上げ(400~425のレンジへ)の確率は90.9%に急上昇し、25bpの利上げ確率は9.1%となっている。
市場ではこれまで、10月のCPIが鈍化し、最近緊張が高まっているマクロ市場のセンチメントが和らぎ、リスク資産に一息つく余地が生まれることが広く期待されていた。しかし、実際に発表されたデータはこうした予想を覆し、インフレ圧力が依然として根強いことを示した。
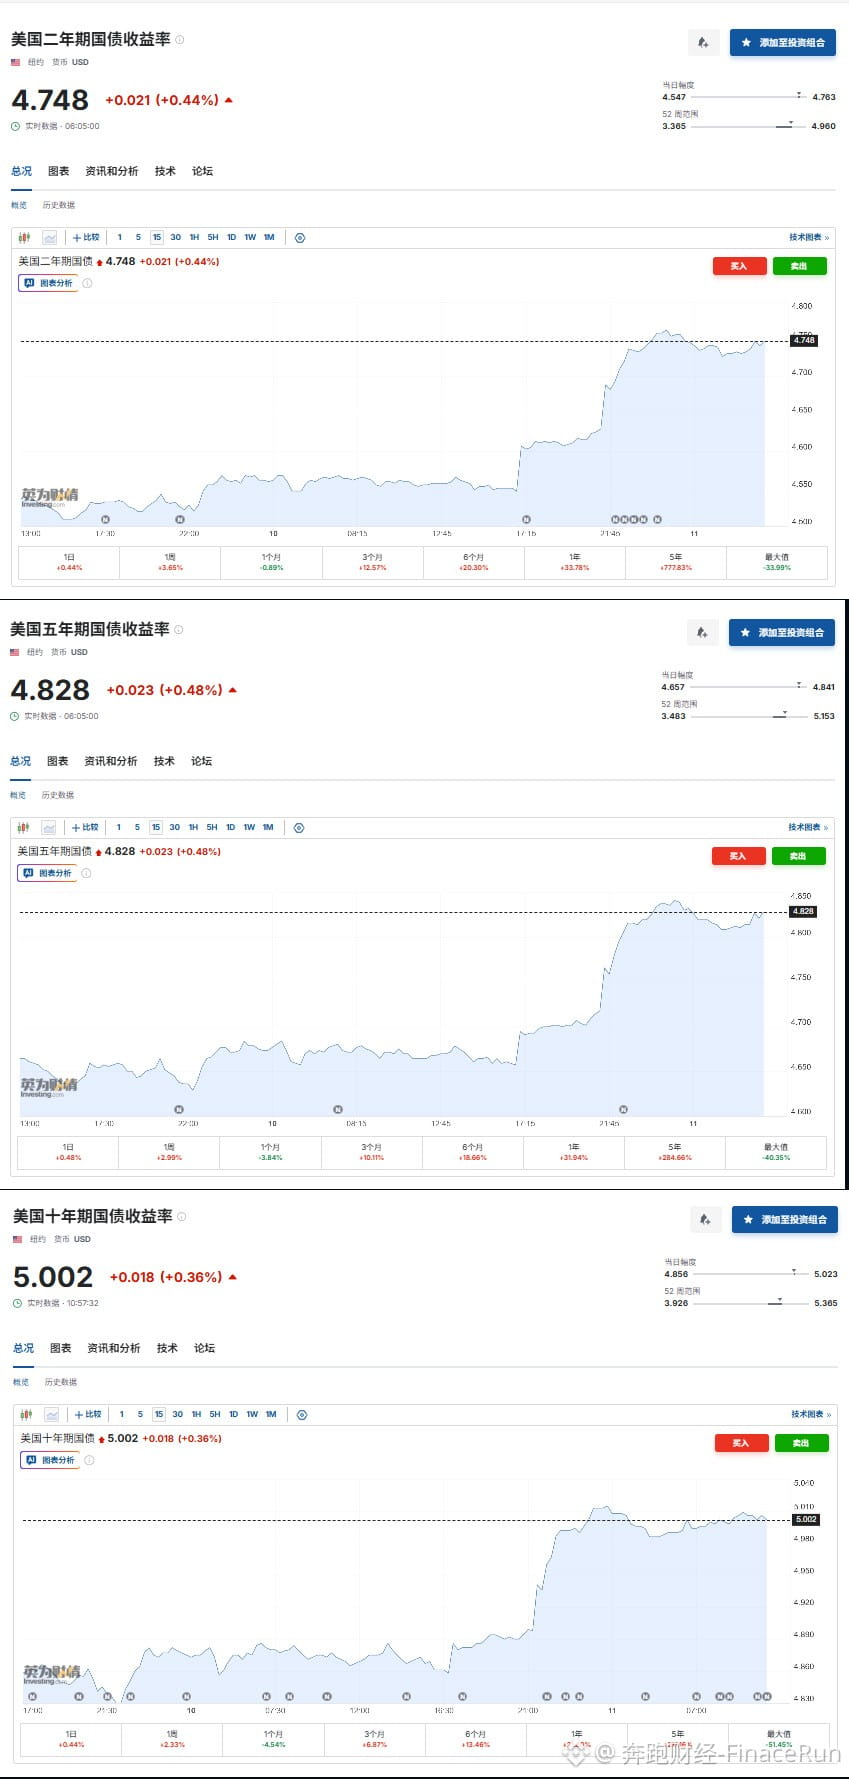
さらに、米国債利回りもそろって上昇し、2年債利回りは4.748%、5年債利回りは4.828%、10年債利回りは5.002%を上回った。米国債利回り曲線は、短期から長期まで全体的に上昇基調となっている。
総じて、インフレの再加速と利上げ期待の高まりが同時に重なり、マクロ流動性に対する見通しは急速に引き締まっている。
現在、市場ではFRBの12月利上げがほぼ織り込まれている。加えて、米国債利回りが全般的に上昇しており、無リスク金利の上昇がリスク資産のバリュエーション余地を直接圧迫している。
無リスク金利が上昇を続け、流動性環境が引き締まるなか、暗号資産やハイテク株などの高バリュエーション資産は、より厳しい市場環境に直面する可能性がある。
#美联储 #CPI
11月11日、米労働統計局が昨夜発表した最新データによると、米国の10月消費者物価指数(CPI)の前月比は0.4%となり、市場予想の0.3%を上回った。前回値は0.6%だった。
食品とエネルギーを除く10月のコアCPIは0.3%となり、こちらも予想の0.2%を上回った。これは、経済全体のインフレ圧力とその根強さが、より幅広い分野に広がっていることを示している。
注目すべきは、この予想を上回るインフレデータの発表が、市場の金融緩和期待を打ち砕いただけでなく、FRBの利上げ期待を直接押し上げたことだ。
また、CMEグループの「FedWatch」ツールによると、市場が織り込む12月会合での25bp利上げ(400~425のレンジへ)の確率は90.9%に急上昇し、25bpの利上げ確率は9.1%となっている。
市場ではこれまで、10月のCPIが鈍化し、最近緊張が高まっているマクロ市場のセンチメントが和らぎ、リスク資産に一息つく余地が生まれることが広く期待されていた。しかし、実際に発表されたデータはこうした予想を覆し、インフレ圧力が依然として根強いことを示した。
さらに、米国債利回りもそろって上昇し、2年債利回りは4.748%、5年債利回りは4.828%、10年債利回りは5.002%を上回った。米国債利回り曲線は、短期から長期まで全体的に上昇基調となっている。
総じて、インフレの再加速と利上げ期待の高まりが同時に重なり、マクロ流動性に対する見通しは急速に引き締まっている。
現在、市場ではFRBの12月利上げがほぼ織り込まれている。加えて、米国債利回りが全般的に上昇しており、無リスク金利の上昇がリスク資産のバリュエーション余地を直接圧迫している。
無リスク金利が上昇を続け、流動性環境が引き締まるなか、暗号資産やハイテク株などの高バリュエーション資産は、より厳しい市場環境に直面する可能性がある。
#美联储 #CPI