
AnthropicのIPO評価額は、10月初旬の2兆ドルという熱狂から後退し、完全希薄化ベースで最大約1.4兆ドルを示唆する価格レンジとなった。2026年11月10日、Claudeを開発する同社はクラスA株8億2,500万株の公開価格を1株70〜78ドルに設定し、11月19日ごろにティッカー「ANT」でNasdaqに上場することを目指している。今問われているのは、市場が心理的にも実務的にも1兆ドルという下限さえ維持できるかどうかだ。
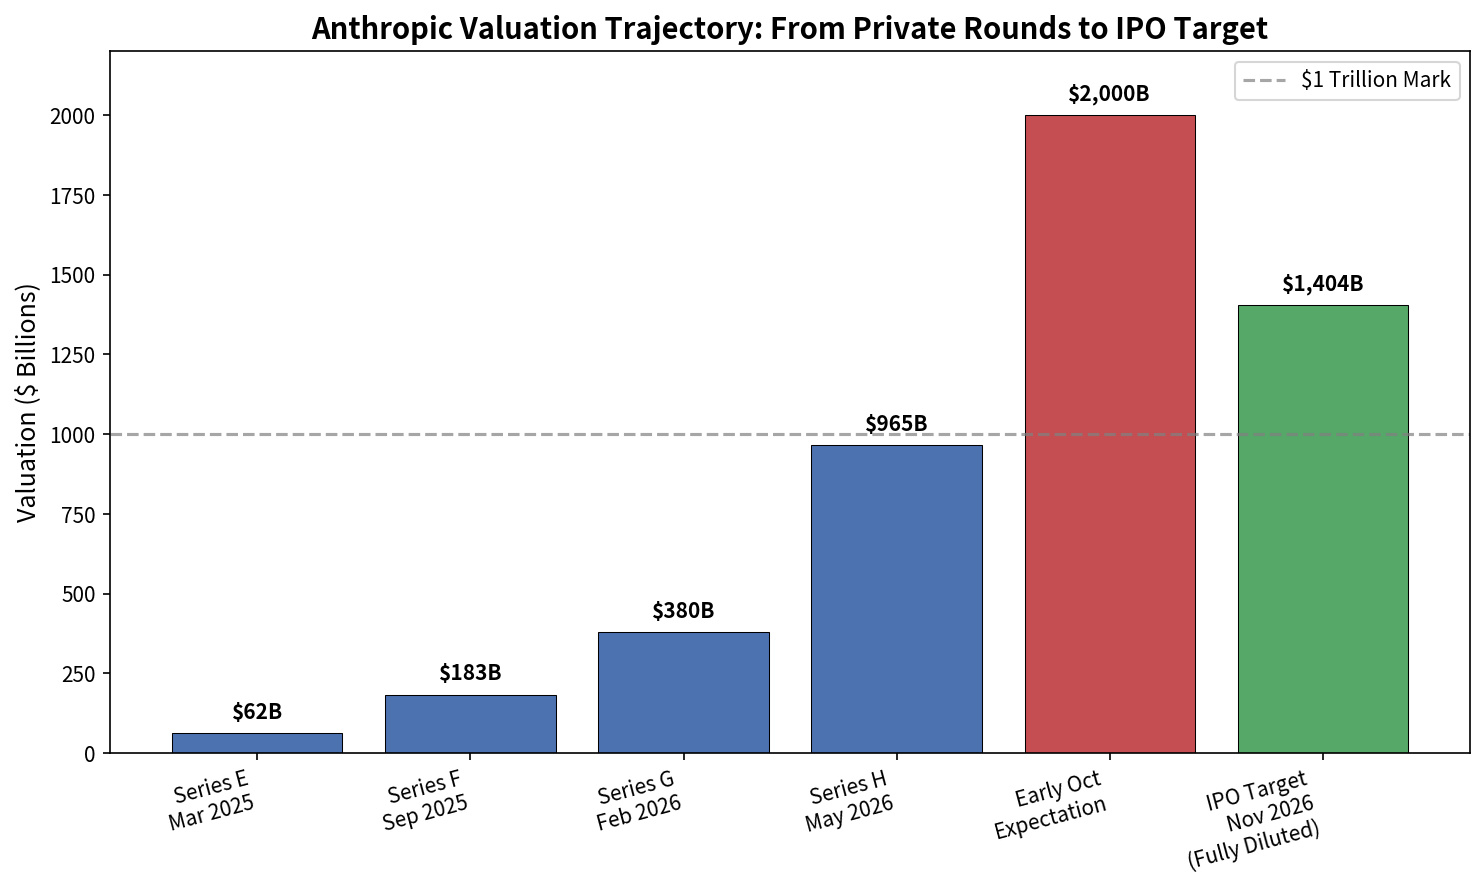
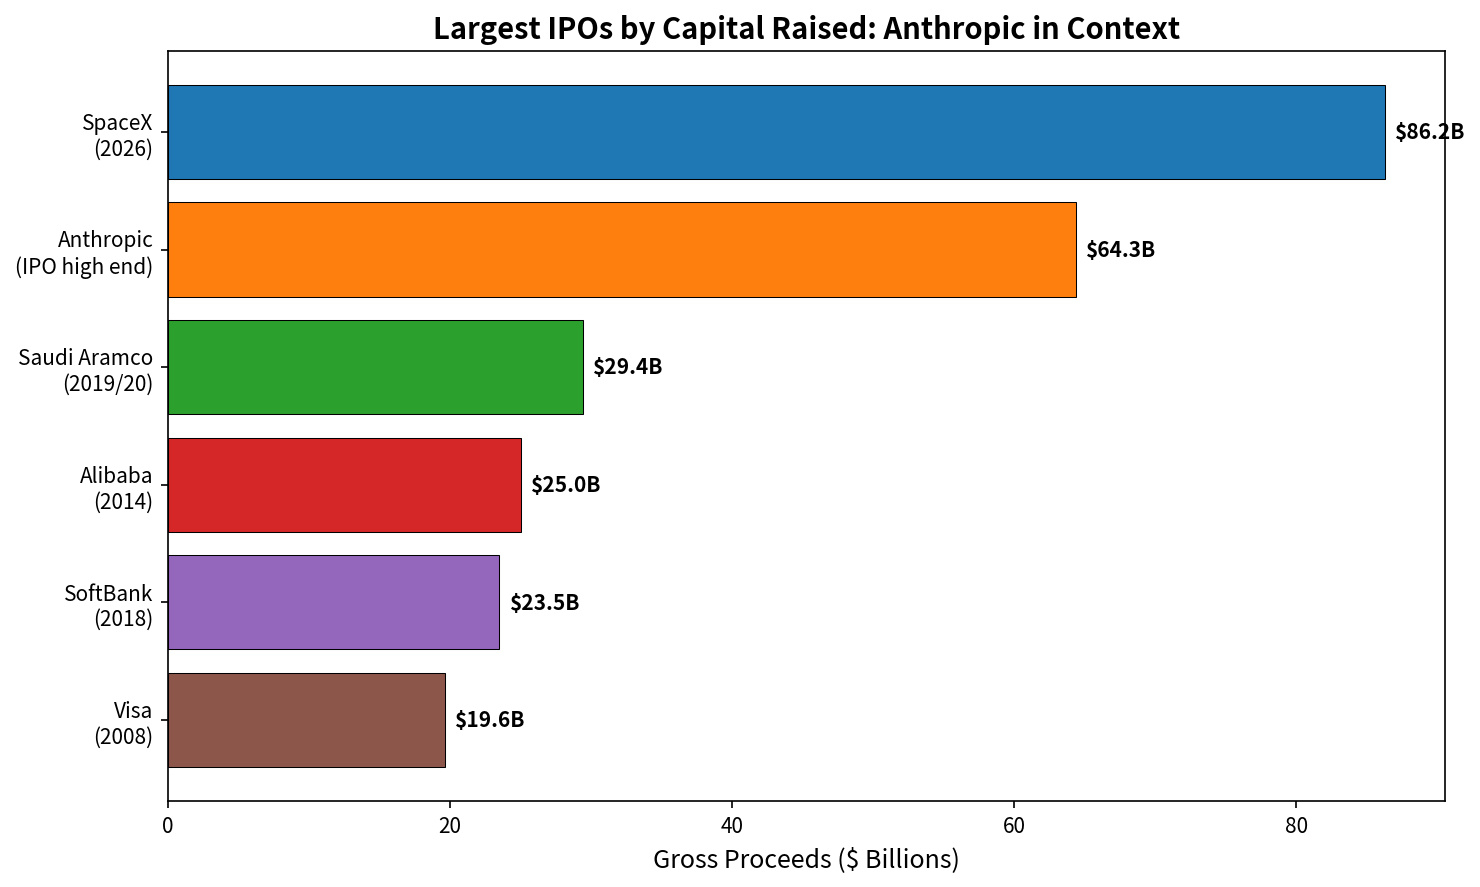
価格レンジの上限では、完全希薄化ベースの評価額は約1兆4,040億ドルとなる(オプションと譲渡制限付き株式を含む)。発行済み株式数を基準とする非希薄化ベースでは、約1兆ドルに近い。IPO単独の手取金は577億5,000万〜643億5,000万ドルと見込まれ、引受会社の追加取得分によってさらに増える可能性がある。これとは別に、AnthropicはIPO価格で議決権のないクラスN株を260億ドル分、Google、Nvidia(それぞれ100億ドル)、AMD、Broadcom、Micron、Microsoft、TSMCなどの中核投資家に割り当てる私募を手配している。調達総額は900億ドル近く、またはそれを上回る可能性がある。
これは、投資家や銀行家が10月上旬から中旬にかけて議論していた1.5兆~2兆ドルの範囲や、2026年5月のシリーズHラウンドにおけるポストマネー評価額9,650億ドルから大きく下方修正された水準です。米国中間選挙後の市場の変動、AI関連テクノロジー株の急落、そしてAnthropicのインフラ投資計画に対する精査の強まりを受け、評価額は見直されました。正式な価格決定に先立ち、一部の投資家はすでに1.2兆~1.3兆ドルの範囲を話題にしていました。
爆発的な成長と巨額の投資負担
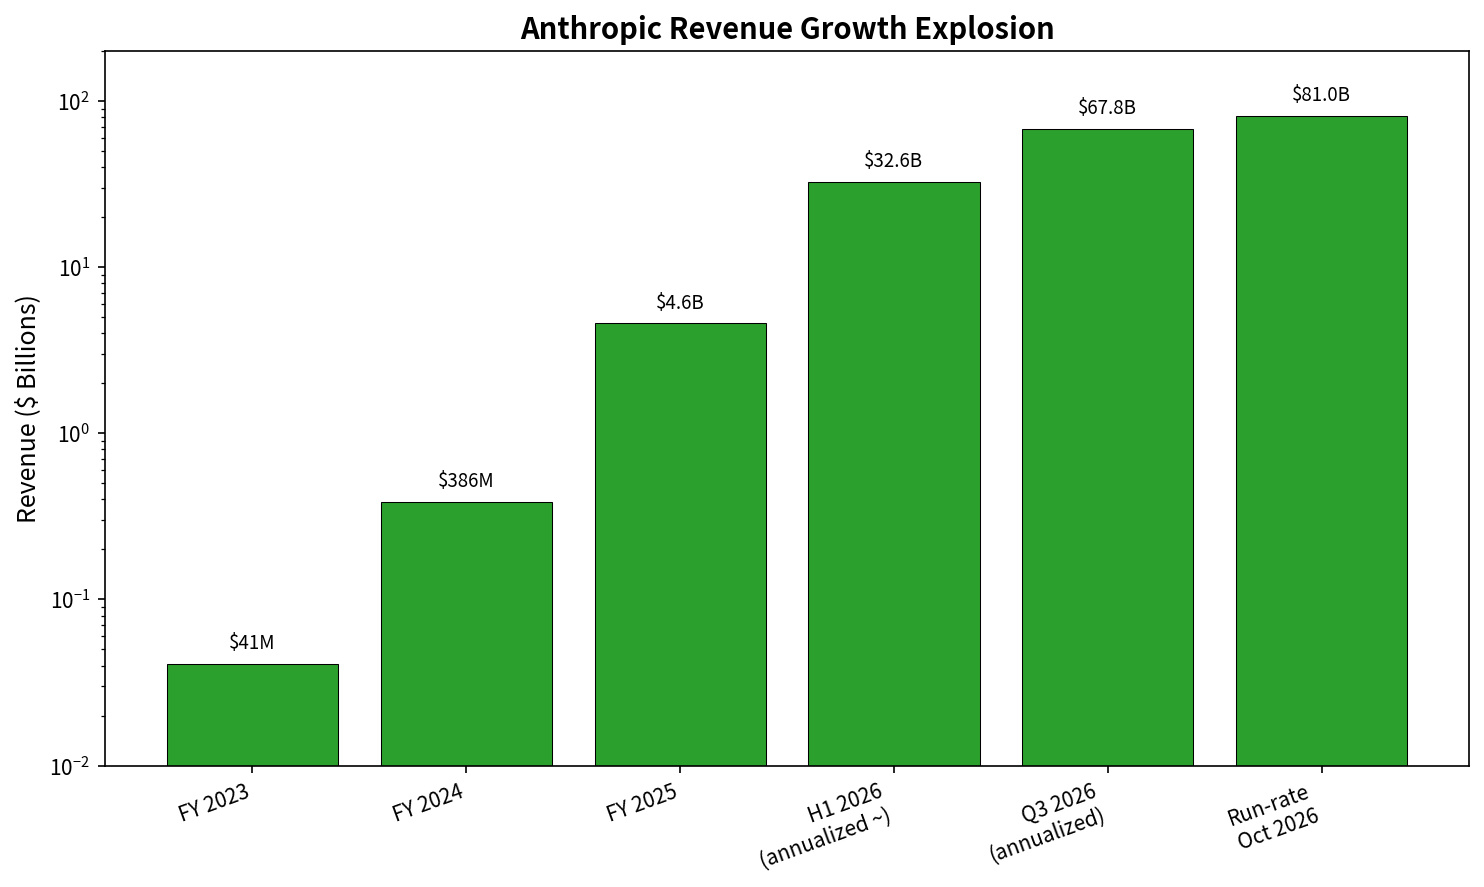
Anthropicの売上高の伸びは目覚ましいものです。通期売上高は、2023年の4,100万ドルから、2024年には3億8,600万ドル、2025年には46億ドルへと増加しました。2026年上半期の売上高は163億ドルに達しました。第3四半期の売上高は約170億ドル(前四半期比47%増)となり、同社は10月末時点で年換算売上高が810億ドルに達したと報告しました。顧客数も急速に拡大しており、過去12か月間の売上高が少なくとも10万ドルに達したアカウントは11,900件を超えています。
この成長には、莫大なインフラ費用が伴います。提出書類によると、コンピューティング設備およびデータセンターに関する購入契約とリースの総額は約8,950億ドルに上ります(そのほぼすべてがAI向けの計算能力に関連)。その大部分は2030年までに発生する見込みで、残りは2040年代まで続きます。これには、Google、Amazon、Microsoftなどとの複数年契約が含まれます。以前の報道の一部では、長期的なコンピューティング計画について5,000億~7,500億ドルという数字が挙げられていました。純損失は依然として大きく(その一因は転換証券の非現金評価損です)、コンピューティング費用の増加に伴い、営業利益率も変動しています。
歴史的なIPOとの比較
価格帯の上限で調達が実現すれば、Anthropicの資金調達は史上最大級の案件の一つとなります。2026年初めに実施されたSpaceXの約750億~860億ドルの募集には及ばないものの、サウジアラムコの約294億ドルを大きく上回ります。SpaceXは数兆ドル規模の評価額で上場しました。Anthropicは、純粋なAI企業にとってより変動の大きい市場環境のなかで、同様の規模を目指しています。
1兆ドルの大台を維持できるか?
価格設定の仕組みは、IPO時にこの評価額を支えられるよう設計されています。70~78ドルの価格帯は、ロードショーでの反応と市場の動揺を受けて設定されました。主要なテクノロジー企業がアンカー投資家として参加することで、需要が下支えされるとともに、Anthropicがコンピューティング資源を確保できることへの信頼を示しています。Aswath Damodaranなどのアナリストは、基本シナリオとして約1.5兆ドルを公表しています(利益率、コンピューティング費用、規制次第で、実質ゼロから4兆ドル超まで幅があります)。Morningstarの基本シナリオは約1.7兆ドルです。直近の年換算売上高の約17~18倍に相当するこの評価額は高水準ですが、AIの長期的な成長の波に乗り、このペースで成長する企業としては前例のない水準ではありません。
リスクは大きく、上場後の株価に下押し圧力をかける可能性があります。主な懸念は以下のとおりです。
現在のキャッシュフローに比べて、インフラ投資の規模が非常に大きく、柔軟性に乏しいこと。
前四半期比の成長率が鈍化していること(第3四半期の前四半期比成長率は約47%で、それ以前の四半期より大幅に低い)。
OpenAI、オープンソースモデル、ハイパースケーラーとの競争。
ガバナンス:Anthropicは公益法人です。長期利益信託(Long-Term Benefit Trust)は、取締役会の過半数(7議席中4議席)を選任するクラスT株を保有しています。創業者は、別個のクラスF株の仕組みを通じて、引き続き大きな議決権を持ちます。クラスA株を保有する一般株主の支配力は限られており、一部の機関投資家はこれをガバナンス面でのディスカウント要因と見ています。
市場全体の状況:AI関連株は不安定な値動きを続けており、「ジャンク」級の信用格付けとなる可能性も議論されています。
1兆ドルの大台は、心理的にも実務的にも重要です。市場関係者のなかには、普通株ベースの価格が約1兆ドルを下回れば、上場が延期される可能性があったと示唆する人もいます。価格帯が設定され、アンカー投資家からの資金も確保されたことで、IPOは実施される見通しです。上場後の業績は、インフラ投資を吸収できるだけの速さで売上高を伸ばし続けられるか、また市場全体がAI企業をより高く再評価するかどうかに左右されます。
要するに、AnthropicはIPO時に完全希薄化後ベースで1兆ドルの大台を超え、普通株ベースでもそれに近い水準に達する可能性が高いでしょう。公開市場でその水準を維持、あるいはさらに上回るには、より高いハードルを越える必要があります。取引開始後数か月の間に、事業運営の実行力、コンピューティングの採算性、そして投資家のリスク許容度が試されることになります。