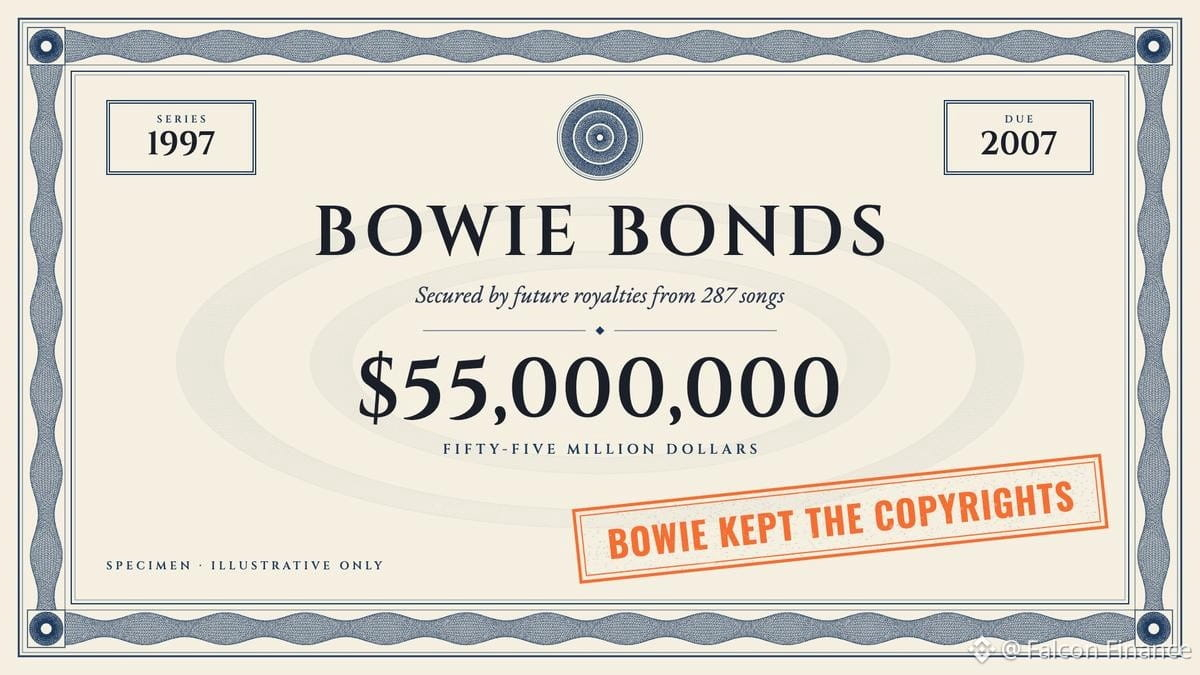

1997年、デヴィッド・ボウイは自分の音楽を使って、自身の楽曲の権利をさらに買い戻しました。
287曲から将来得られるロイヤリティ収入を裏付けとする債券を発行し、5,500万ドルを調達。その資金の一部で、元マネージャーが保有していた権利を買い戻しました。
著作権を売却する代わりに、ボウイは投資家への返済を支えるため、10年分のロイヤリティ収入を充てることにしました。
すでに所有している資産を手放さずに、それをもとに資金を調達する方法を見つけたのです。
当時、このような取引を実現するには、個別に設計された金融スキーム、ウォール街の銀行家、そして大手機関投資家が必要でした。
今日、同じ原理がトークン化資産にも当てはまります。
株式や米国債などの資産がオンチェーン化されています。しかし、トークン化は全体像の一部にすぎません。こうした資産を担保としても活用できれば、所有者は資産を売却せずに流動性を得る、もうひとつの手段を持つことになります。
対象となる資産を担保にして発行できる、Falcon FinanceのUSDfは、まさにこの考え方に基づいています。
資産も金融スキームもさまざまですが、原理は同じです。所有する資産は、ポートフォリオに眠らせておくだけのものではありません。
287曲から将来得られるロイヤリティ収入を裏付けとする債券を発行し、5,500万ドルを調達。その資金の一部で、元マネージャーが保有していた権利を買い戻しました。
著作権を売却する代わりに、ボウイは投資家への返済を支えるため、10年分のロイヤリティ収入を充てることにしました。
すでに所有している資産を手放さずに、それをもとに資金を調達する方法を見つけたのです。
当時、このような取引を実現するには、個別に設計された金融スキーム、ウォール街の銀行家、そして大手機関投資家が必要でした。
今日、同じ原理がトークン化資産にも当てはまります。
株式や米国債などの資産がオンチェーン化されています。しかし、トークン化は全体像の一部にすぎません。こうした資産を担保としても活用できれば、所有者は資産を売却せずに流動性を得る、もうひとつの手段を持つことになります。
対象となる資産を担保にして発行できる、Falcon FinanceのUSDfは、まさにこの考え方に基づいています。
資産も金融スキームもさまざまですが、原理は同じです。所有する資産は、ポートフォリオに眠らせておくだけのものではありません。