
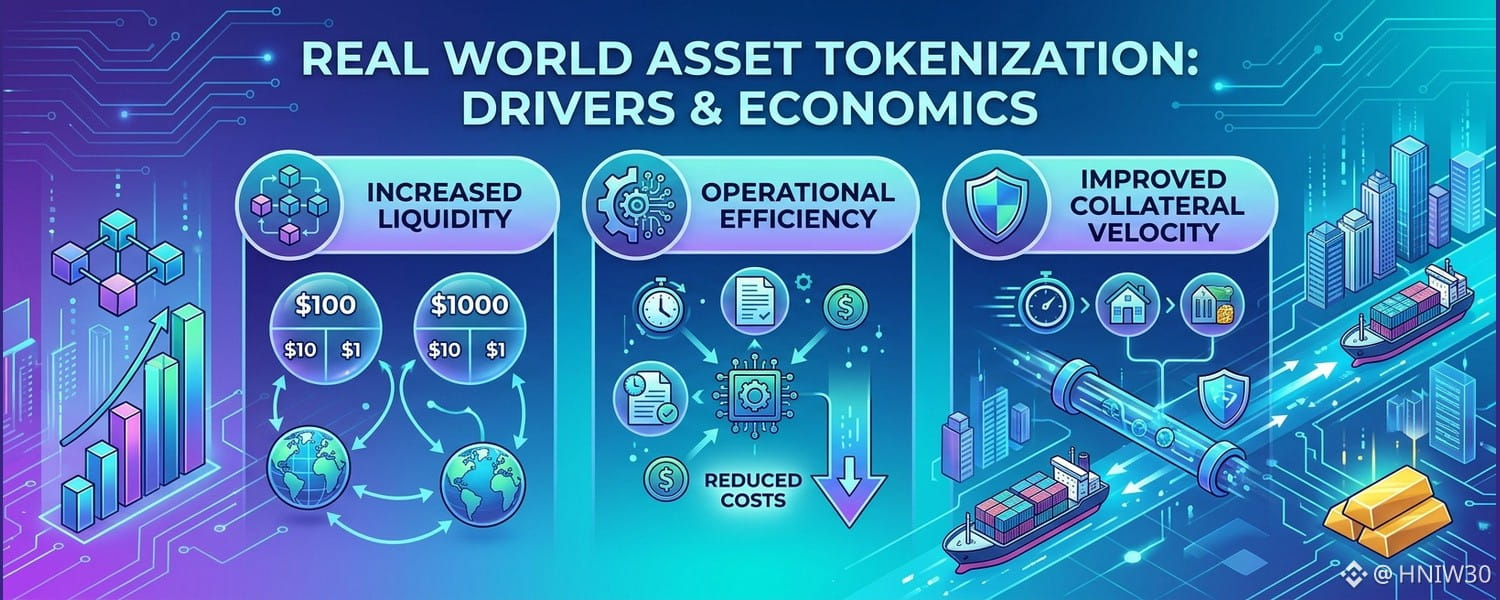
資本配分モデルは、従来の台帳管理とオンチェーンでの資産表現との構造的な相違を評価します。この枠組みの中心にあるのが現実資産のトークン化です。これは、金融上の仕組みを新しい形式で包み直すだけでなく、再構築するものです。分散型会計と従来の決済システムを比較すると、構造的なインセンティブの違いが、新規発行、管理コスト、流通市場の流動性にどのような変化をもたらすかが分かります。
従来、流動性の低い市場では、株式、債券、有形在庫の譲渡に大規模な手作業による照合作業が必要となるため、流動性ディスカウントが求められることがよくあります。トークン化は、プログラムによる分割を通じて最低投資額を引き下げ、この状況を変えます。運用費用を増大させることなく、マイクロ単位まで分割できるようにすることで、発行体は対象となる資本基盤を拡大でき、投資家は従来アクセスが制限されていたキャッシュフロー構造に投資できるようになります。
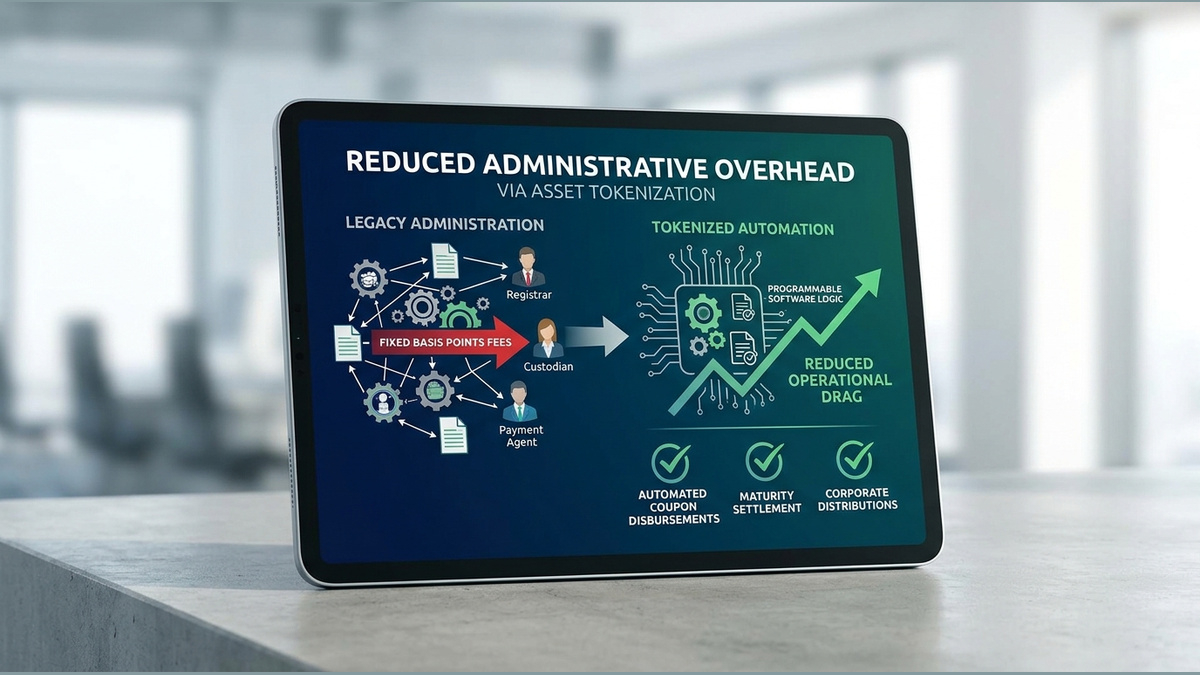
管理費用も、経済性を比較するうえで構造的な要素となる。従来型のインフラでは、保管機関のネットワーク、登録機関のサービス、決済代理人が、証券の存続期間を通じて一定のベーシスポイントを徴収する。プログラム可能なソフトウェアロジックとして構築すれば、トークン化された金融商品はクーポンの支払い、満期決済、企業分配を自動化し、業務上の負担や継続的に発生するミドルオフィスの維持費を削減する。
担保の流動性は、デジタル決済システムにおける重要なインセンティブの仕組みである。従来型の金融商品は、機関ごとのサイロ内にとどまることが多く、決済期間が長引くあいだ資本を拘束する。一方、トークン化された表現はアトミックな同時決済を可能にする。この構造的な流動性により、複数当事者が参加する流動性市場間で担保を迅速に再配分でき、本来であれば遊休状態にとどまるバランスシートの余力を解放できる。
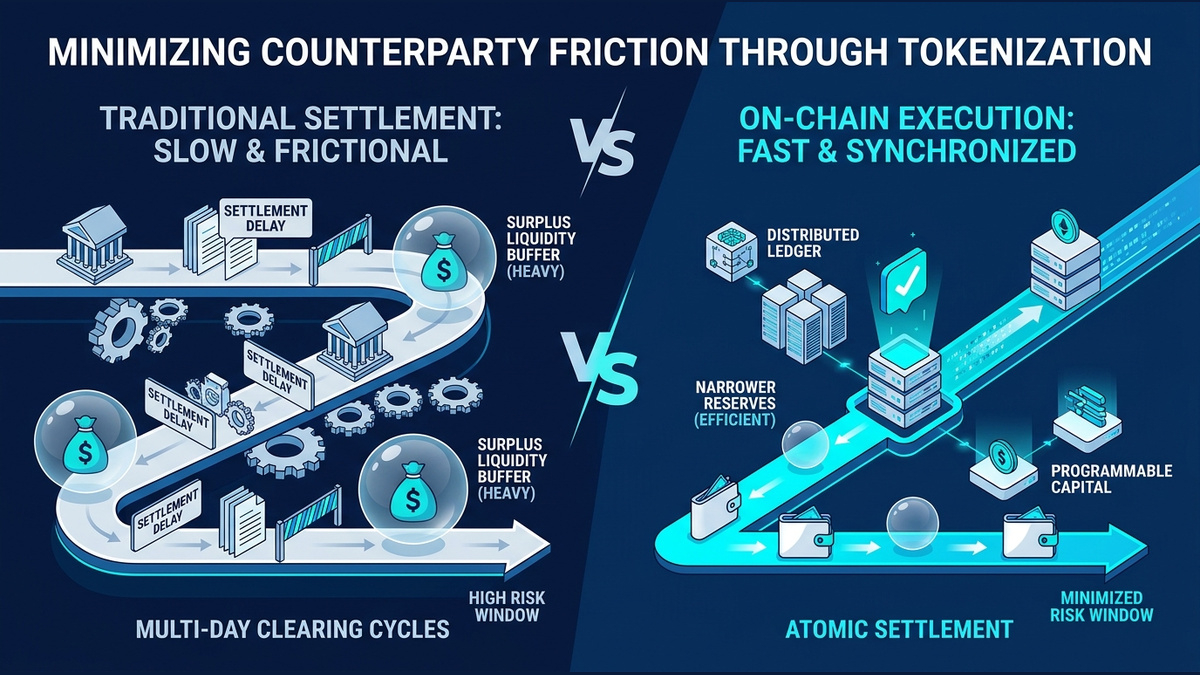
同期された台帳のもとでは、取引相手に伴う摩擦も大幅に軽減される。複数日にわたる清算サイクルでは、決済期間中の債務不履行に備え、市場参加者は余剰の流動性バッファーを維持する必要がある。清算と決済を同時の状態遷移へと圧縮することで、オンチェーン執行は決済期間中のリスクを最小化し、金融機関はより小さな安全準備金で資本を管理できる。
しかし、分散型の表現には、固有の運用費用とトレードオフが伴う。オフチェーンの物理的な権利や契約上の請求権を暗号技術に基づくソフトウェアへ移行するには、信頼性の高い検証ネットワークと担保の確認が必要となる。オラクルに障害が発生したり、物理的な保管体制が崩れたりすると、同等性の喪失によって市場の信頼が損なわれる。こうしたオフチェーン依存に伴うコストは継続的に発生する費用であり、従来の中央集権型の枠組みでは法的救済によって対処している。
最終的に、トークン化を支持する理論的根拠は、技術的な選好ではなく、資本効率の純増にある。管理費用の削減と担保の組み合わせやすさが、技術的な維持コストや検証リスクを上回る場合、プログラム可能な発行によって資本効率を高められる。長期的な効率性は、基礎となる法的権原の運用上の確実性を保ちながら、移転の速度を高めるアーキテクチャにかかっている。