ビッグテックの戦略が一変した。
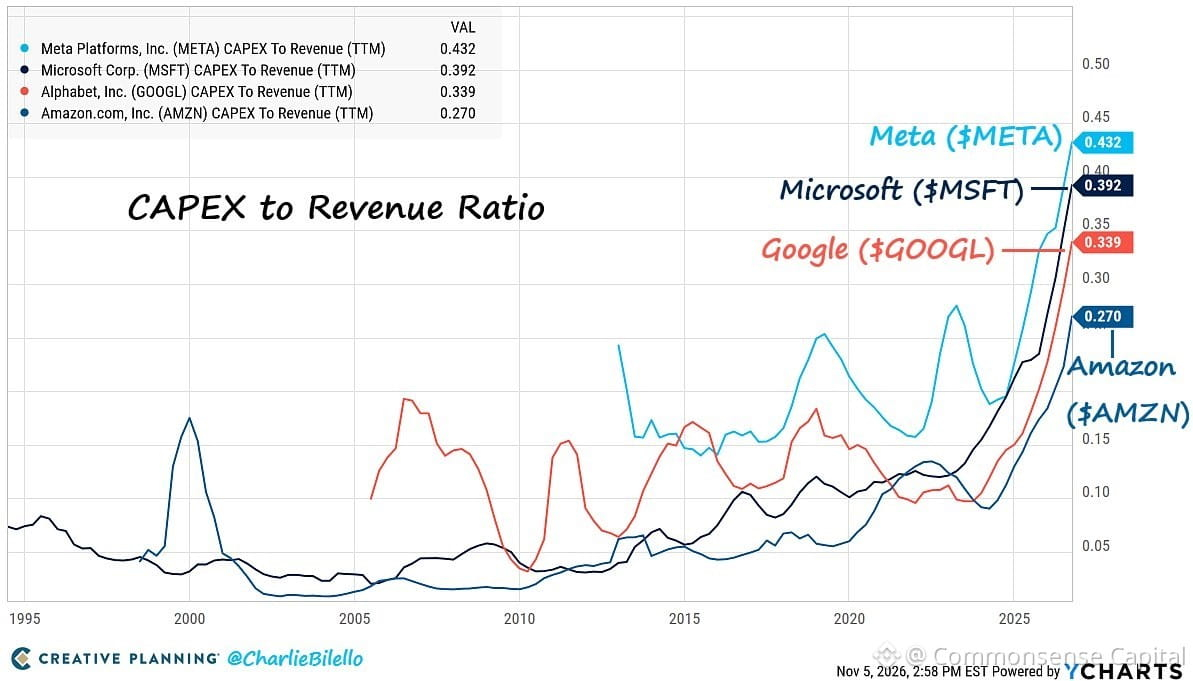
長年、こうした企業は物理的なインフラをほとんど持たずに大きな利益を上げてきた。ソフトウェアは効率よく拡大できる。ところが今は?鉄道を敷設するかのように、データセンターや半導体、AIインフラに巨額の資金を注ぎ込んでいる。
売上高に占める設備投資の割合:
• Meta:43%
• Microsoft:39%
• Google:34%
• Amazon:27%
いずれも過去最高だ。
市場もそれに気づいた。4社すべての株価評価倍率は、1年前より低くなっている。無理もない。資産の軽い事業から資産の重い事業へ移行すれば、リスクとリターンの構造全体が変わる。利益率は低下し、資本集約度は高まり、投資回収期間は長くなる。
AI覇権争いは安くない。問題は、投資に見合うリターンが得られるのか、それとも需要が追いつく前にインフラを過剰に建設する、また別のサイクルを目の当たりにしているのかということだ。
歴史が教えるのはこうだ。皆が同じものを同時に作ろうと競い合っているときは、慎重になれ。
長年、こうした企業は物理的なインフラをほとんど持たずに大きな利益を上げてきた。ソフトウェアは効率よく拡大できる。ところが今は?鉄道を敷設するかのように、データセンターや半導体、AIインフラに巨額の資金を注ぎ込んでいる。
売上高に占める設備投資の割合:
• Meta:43%
• Microsoft:39%
• Google:34%
• Amazon:27%
いずれも過去最高だ。
市場もそれに気づいた。4社すべての株価評価倍率は、1年前より低くなっている。無理もない。資産の軽い事業から資産の重い事業へ移行すれば、リスクとリターンの構造全体が変わる。利益率は低下し、資本集約度は高まり、投資回収期間は長くなる。
AI覇権争いは安くない。問題は、投資に見合うリターンが得られるのか、それとも需要が追いつく前にインフラを過剰に建設する、また別のサイクルを目の当たりにしているのかということだ。
歴史が教えるのはこうだ。皆が同じものを同時に作ろうと競い合っているときは、慎重になれ。