


ビットコインは11月4日に一時81,000ドルを上回ったものの、数日以内に75,000ドル付近まで下落した。重要な問いは、誰が買っているのかということだ。
反発の一因はショートポジションの買い戻しだった。CryptoQuantによると、ショートポジションの清算額は約2億9,000万ドルに上った。しかし、現物需要は依然として弱く、30日間の現物ネット出来高デルタの平均は、Binanceで約マイナス2,800万ドル、Coinbaseで約マイナス940万ドルだった。また、短期保有者は11月6日、約32,695 BTCを損失を出して取引所に移した。ただし、移転が売却を証明するわけではない。
機関投資家の需要は、ほとんど支えにならなかった。Farside Investorsによると、米国の現物ビットコインETFは11月6日に4億1,190万ドルの純流出を記録し、そのうち4億300万ドルはBlackRockのIBITからの流出だった。ステーブルコインの供給量も、30日間で約4.9%減少した。
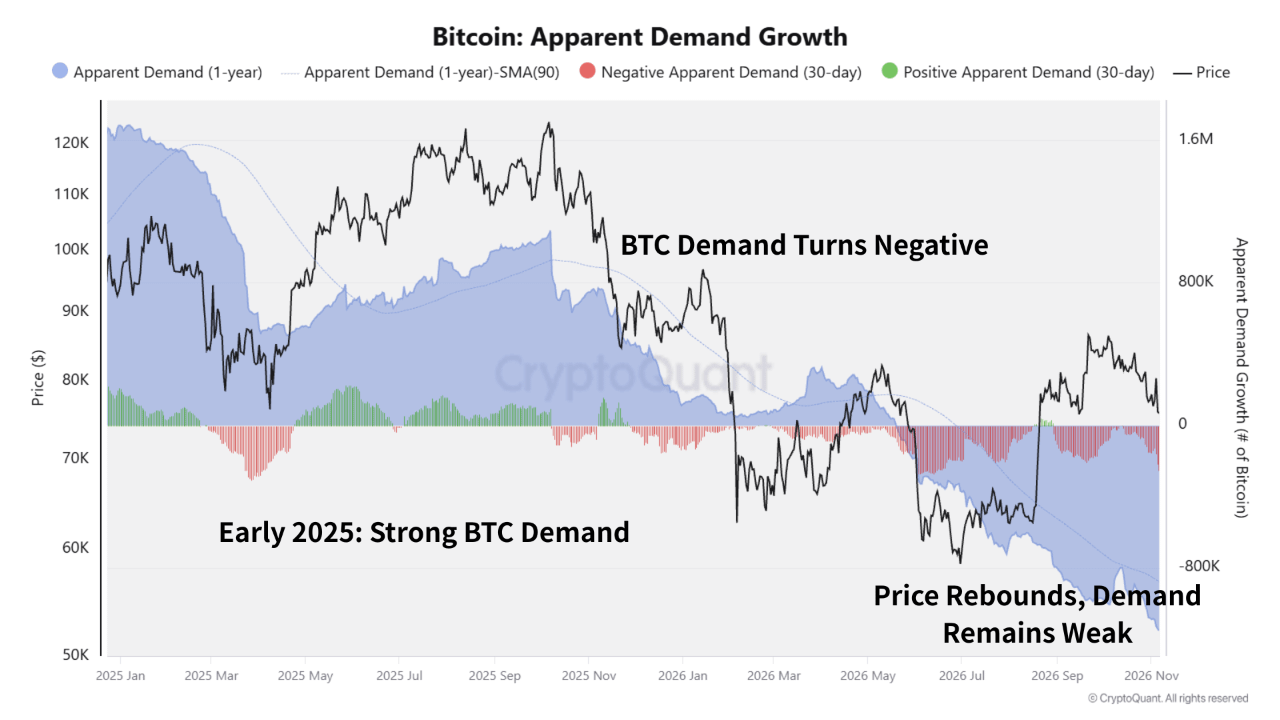
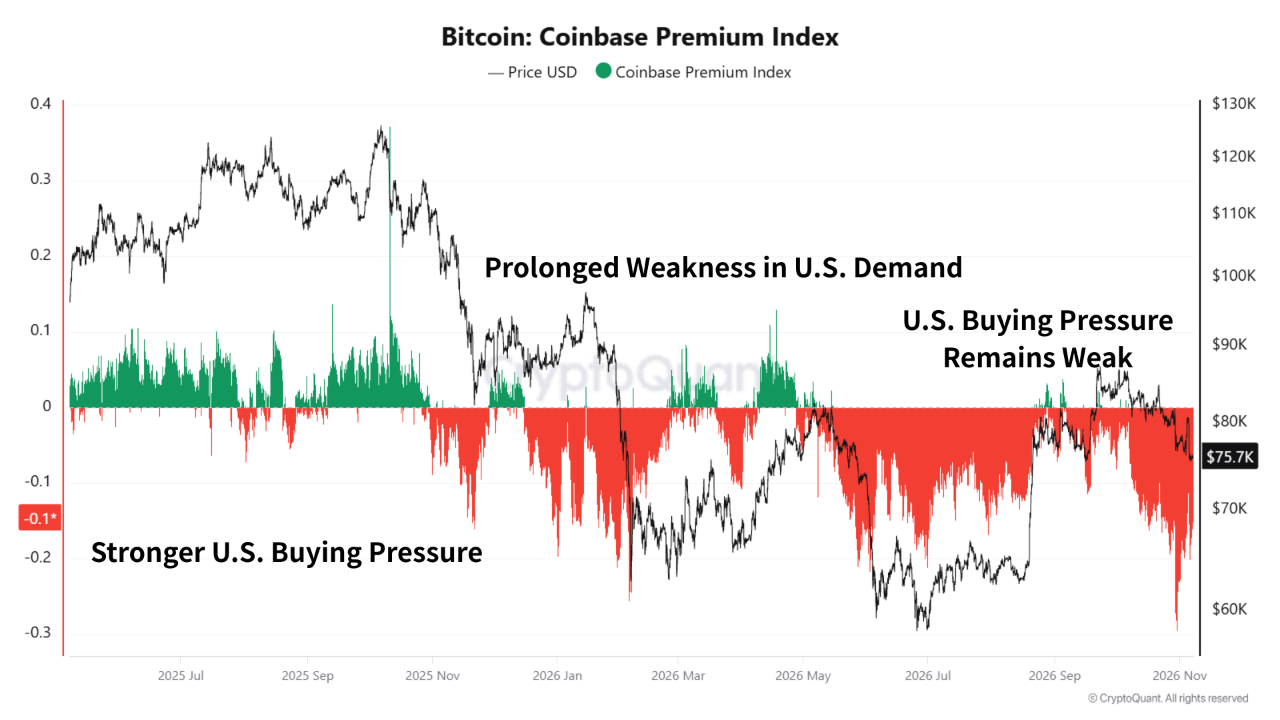
CryptoQuantの2つのチャートが、根底にある弱さを示している。
見かけ上の需要の伸びは、新規発行量と長期保有供給の変化を基に、市場がどれだけBTCを吸収しているかを推定する。1年指標は弱まり、30日間の数値は依然としてマイナスだ。価格が反発しても、需要の持続的な回復にはつながっていない。
Coinbaseプレミアム指数は、CoinbaseとBinanceにおけるBTC価格を比較する指標だ。2025年の上昇局面ではプラスになることが多かったが、2026年はマイナス圏で推移する期間が長く、米国の相対的な買い圧力が弱まっていることを示唆している。BTCが8月と9月に反発した際も、プレミアムは概ねマイナス圏にとどまった。
一部の大口ウォレットは買い増している可能性があるが、取引所への資金移動だけでは購入の証拠にはならない。持続的な回復には、ショートポジションの清算だけでは不十分だ。30日間の見かけ上の需要の改善、Coinbaseプレミアムの持続的なプラス化、ETFへの資金流入再開に注目したい。
需要が回復する前に、価格が反発することはある。本当の試金石は、確信を持った現物買い手が戻ってくるかどうかだ。
XWIN Japan 執筆