
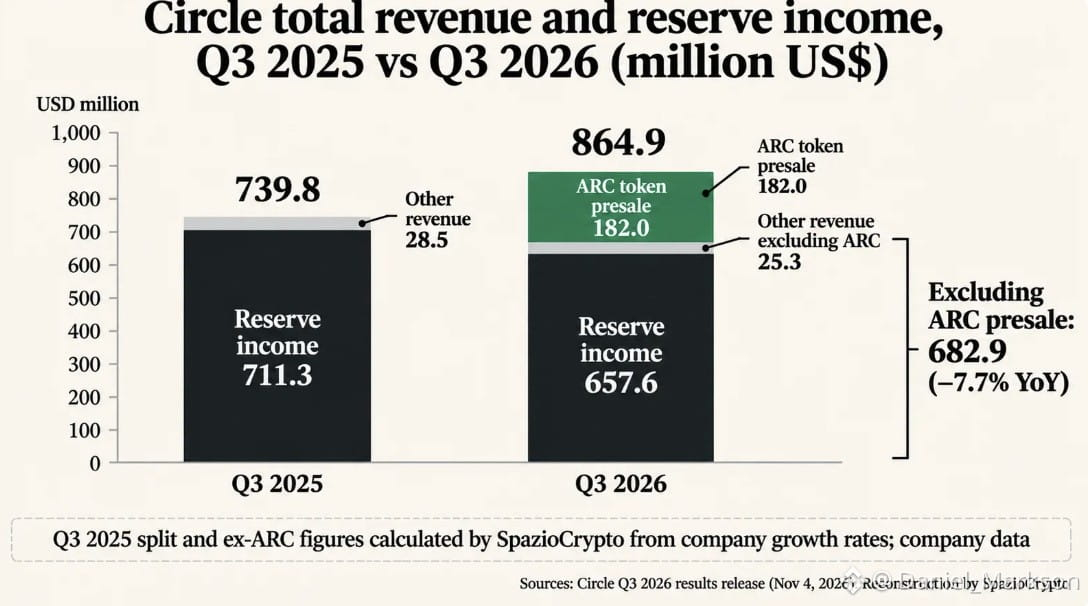
🚨 Circleの第3四半期決算は驚異的に見える……1億8,200万ドルのトークン先行販売を除けば! Circleが発表した2026年第3四半期決算は、表面的には好調です。売上高は17%増の8億6,490万ドル、調整後EBITDAはほぼ倍増しました。しかし内訳を見ると、1億8,200万ドルは一度限りのARCトークン先行販売によるものです。これを除くと、売上高は実際には前年同期比で約7.7%減少しています 📉 事業の中核を締めつける本当の要因: • 準備金運用の減速:平均準備金利回りが3.5%に低下し、中核となる利息収入は8%減の6億5,760万ドルとなりました。流通額が約739億ドルで横ばい、シェアも27%に低下するなか、利下げの打撃は深刻です。これに対し、Tetherは流通額1,840億ドルで15億ドルの利益を上げています。 • 取引量は過去最高、利回りは横ばい:オンチェーン送金額は49%増の13.9兆ドルに急増し、USDCは1枚あたり約190回転しました。しかしCircleが収益を得るのは、ドルが預けられたままのときであり、DeFi上を飛び交っているときではありません。190回動いても、Circleの収益は動かずに置かれているときと同じです。 • 販売促進費の大きな負担:USDCの普及を促すパートナーへの支払いに4億920万ドルを費やし、準備金収入のおよそ62%を占めました。 CircleはArcネットワークやTazapayの決済サービスを通じて、FRBの金利への依存から脱却しようとしています。しかし、一度限りのトークン先行販売は継続的な収益にはなりません。🧐 ステーブルコインは優れた決済手段ですが、その利回りは依然として中央銀行の政策に大きく左右されます。だからこそ機関投資家は、法定通貨の利回りの罠に依存しない、中立的なプレミア資産として、今もなお$BTCを重視しているのです。 #BTC価格分析# #ビットコイン価格予測:ビットコインの次の動きは?#
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号