Arm決算は「期待超えでも肩透かし」:ライセンス収入は好調、ロイヤルティは低調。どう見るべき?
業績は予想を上回ったが、市場が期待していたほどではなかった。
Q2の売上高は14.43億ドル、EPSは0.52ドルで、いずれも予想を上回った。ライセンス収入は7.73億ドルで前年同期比50%増、データセンターのロイヤルティ収入は倍増と、数字だけ見れば十分に力強い。
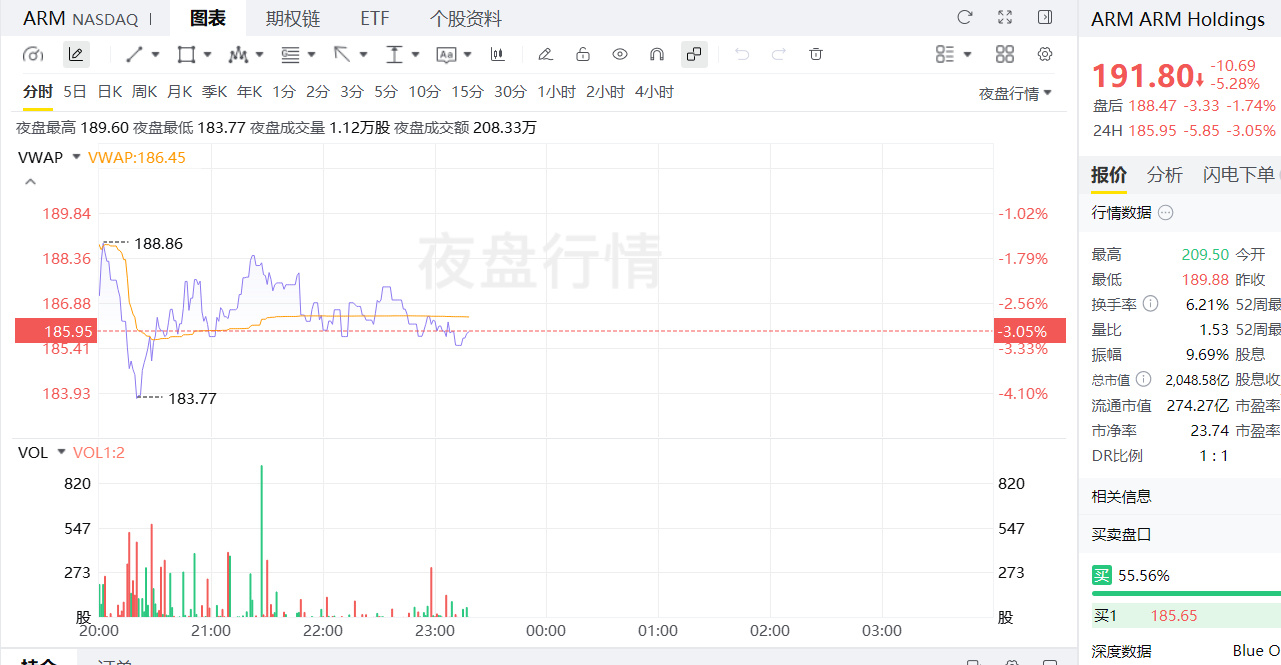
だが、市場は評価しなかった。ロイヤルティ収入全体の伸びはわずか8%にとどまり、モバイル部門はメモリー価格の上昇に圧迫された。Q3の売上高見通し15.4億ドルも「小幅な上振れ」にすぎず、「大幅な上振れ」ではなかった。時間外取引では一時4%上昇した後、3.8%安まで売り込まれた。終値もすでに5.28%安の191.8ドルで、時間外にはさらに一段下げて188ドル近辺に。市場心理は実に正直だ。
決算説明会で本当に注目すべきなのはAGI CPUだ。
CEOは「これまでで最も強い自信がある」と述べ、20億ドルの売上目標を「10億ドル超」から引き上げた。初の商用製品は2027年初めに出荷予定で、データセンターのロイヤルティ収入は今後数年間、3桁成長を見込むという。
クラウド事業者のArmベースサーバーのシェアは、すでに15%から50%超へ急伸し、60%を目指している。ストーリーに問題はない。課題はタイミングだ。ライセンス収入が先行し、ロイヤルティ収入の実現には量産を待つ必要がある。その間の空白期間こそ、株価が売り込まれる局面になる。
時間外の188ドルは検討に値しないわけではないが、考えなしに飛びつくのは禁物だ。ARMに対する期待は「AGI CPUが2027年に本格拡大し、データセンターのロイヤルティ収入が加速すること」であり、「今四半期の見通しが小幅に上振れした」という慰めではない。動きの速い人はパニック売りが一巡するのを待ち、慎重な人は上昇基調を確認してから。中途半端なところで反転に賭けないこと。$ARM $KORU $SOXL
業績は予想を上回ったが、市場が期待していたほどではなかった。
Q2の売上高は14.43億ドル、EPSは0.52ドルで、いずれも予想を上回った。ライセンス収入は7.73億ドルで前年同期比50%増、データセンターのロイヤルティ収入は倍増と、数字だけ見れば十分に力強い。
だが、市場は評価しなかった。ロイヤルティ収入全体の伸びはわずか8%にとどまり、モバイル部門はメモリー価格の上昇に圧迫された。Q3の売上高見通し15.4億ドルも「小幅な上振れ」にすぎず、「大幅な上振れ」ではなかった。時間外取引では一時4%上昇した後、3.8%安まで売り込まれた。終値もすでに5.28%安の191.8ドルで、時間外にはさらに一段下げて188ドル近辺に。市場心理は実に正直だ。
決算説明会で本当に注目すべきなのはAGI CPUだ。
CEOは「これまでで最も強い自信がある」と述べ、20億ドルの売上目標を「10億ドル超」から引き上げた。初の商用製品は2027年初めに出荷予定で、データセンターのロイヤルティ収入は今後数年間、3桁成長を見込むという。
クラウド事業者のArmベースサーバーのシェアは、すでに15%から50%超へ急伸し、60%を目指している。ストーリーに問題はない。課題はタイミングだ。ライセンス収入が先行し、ロイヤルティ収入の実現には量産を待つ必要がある。その間の空白期間こそ、株価が売り込まれる局面になる。
時間外の188ドルは検討に値しないわけではないが、考えなしに飛びつくのは禁物だ。ARMに対する期待は「AGI CPUが2027年に本格拡大し、データセンターのロイヤルティ収入が加速すること」であり、「今四半期の見通しが小幅に上振れした」という慰めではない。動きの速い人はパニック売りが一巡するのを待ち、慎重な人は上昇基調を確認してから。中途半端なところで反転に賭けないこと。$ARM $KORU $SOXL