#美国10月非农出炉:降息还有戏吗? クアルコム決算「表向きは好調、裏に潜むリスク」:スマホ向けチップが一晩で26%縮小、この下げは拾えるか?
時間外取引で、いきなり批判するのはまだ早い。決算を細かく見ると、かなりちぐはぐだ。
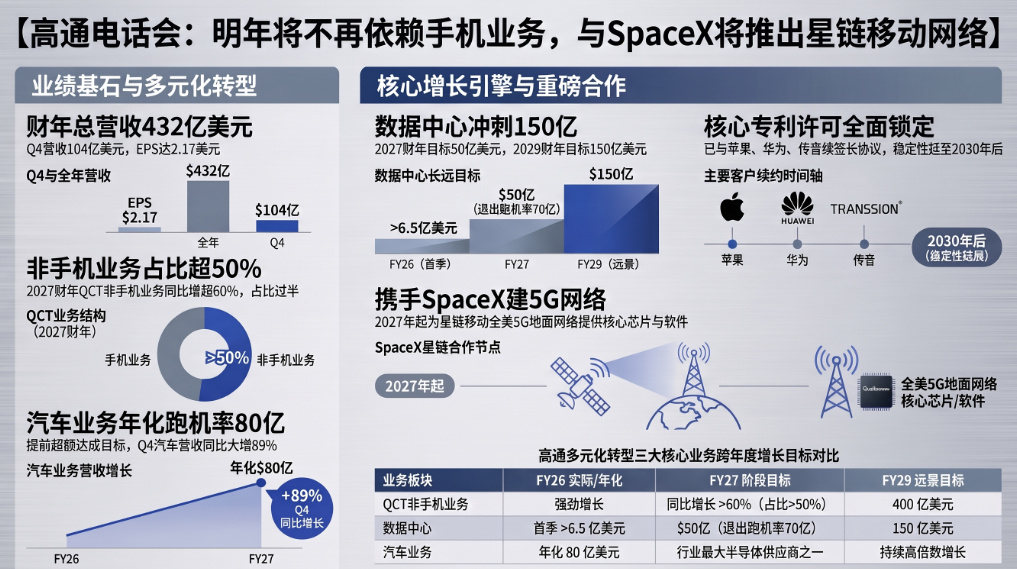
Q4の売上高は104.42億ドル、EPSは2.17ドルと、どちらも予想をわずかに上回った。ただ、次四半期のEPS見通しの中央値は2.25ドルで、市場予想の2.32ドルを7セント下回る。時間外取引では一気に7%超下落し、終値は173.73ドル、時間外では161ドル近辺まで売られた。要するに、市場が嫌気しているのは前四半期の不振ではなく、次四半期の利益見通しに力強さが足りないことだ。
問題はスマホ向けチップにある。売上高は51.37億ドルで、前年同期比26%の大幅減。メモリー価格の上昇がスマホメーカーの生産を抑え、世界の第3四半期のスマートフォン出荷台数は前年同期比20%減となった。
だが決算説明会で、アモンCEOは強気の姿勢を崩さなかった。Androidはすでに底を打ち、前四半期比で回復しているという。さらに、2027年度には非スマホ事業が60%超成長し、Apple撤退による穴を完全に埋めるとしている。スマホ売上高の構成比は初めて50%を下回った。
思わず聞き入ってしまう材料はこれだ。自動車向けチップは単四半期で19.9億ドル、前年同期比89%増と過去最高を記録。データセンター事業は正式に商用化し、Amazon向けカスタムチップ案件の潜在価値は最大600億ドル。さらにSpaceXのStarlink向け5G機器の長期契約も獲得し、2027年度のデータセンター事業目標50億ドルも据え置いた。
この銘柄は検討に値する。ただし、時間外取引で市場心理が最悪のときに飛びつくのはやめておこう。
スマホ事業の後始末はまだ終わっていない。粗利益率の回復は、値上げ効果が出てくる2027年下半期まで待つ必要がある。短期的には「スマホ事業が足を引っ張る」という見方をすぐに覆せる確かなデータもない。
買うなら、「自動車+データセンターが穴を埋める」という期待に賭けるのであって、「スマホが回復する」という幻想に賭けるのではない。$QCOM $QCOMB $SPCX
時間外取引で、いきなり批判するのはまだ早い。決算を細かく見ると、かなりちぐはぐだ。
Q4の売上高は104.42億ドル、EPSは2.17ドルと、どちらも予想をわずかに上回った。ただ、次四半期のEPS見通しの中央値は2.25ドルで、市場予想の2.32ドルを7セント下回る。時間外取引では一気に7%超下落し、終値は173.73ドル、時間外では161ドル近辺まで売られた。要するに、市場が嫌気しているのは前四半期の不振ではなく、次四半期の利益見通しに力強さが足りないことだ。
問題はスマホ向けチップにある。売上高は51.37億ドルで、前年同期比26%の大幅減。メモリー価格の上昇がスマホメーカーの生産を抑え、世界の第3四半期のスマートフォン出荷台数は前年同期比20%減となった。
だが決算説明会で、アモンCEOは強気の姿勢を崩さなかった。Androidはすでに底を打ち、前四半期比で回復しているという。さらに、2027年度には非スマホ事業が60%超成長し、Apple撤退による穴を完全に埋めるとしている。スマホ売上高の構成比は初めて50%を下回った。
思わず聞き入ってしまう材料はこれだ。自動車向けチップは単四半期で19.9億ドル、前年同期比89%増と過去最高を記録。データセンター事業は正式に商用化し、Amazon向けカスタムチップ案件の潜在価値は最大600億ドル。さらにSpaceXのStarlink向け5G機器の長期契約も獲得し、2027年度のデータセンター事業目標50億ドルも据え置いた。
この銘柄は検討に値する。ただし、時間外取引で市場心理が最悪のときに飛びつくのはやめておこう。
スマホ事業の後始末はまだ終わっていない。粗利益率の回復は、値上げ効果が出てくる2027年下半期まで待つ必要がある。短期的には「スマホ事業が足を引っ張る」という見方をすぐに覆せる確かなデータもない。
買うなら、「自動車+データセンターが穴を埋める」という期待に賭けるのであって、「スマホが回復する」という幻想に賭けるのではない。$QCOM $QCOMB $SPCX