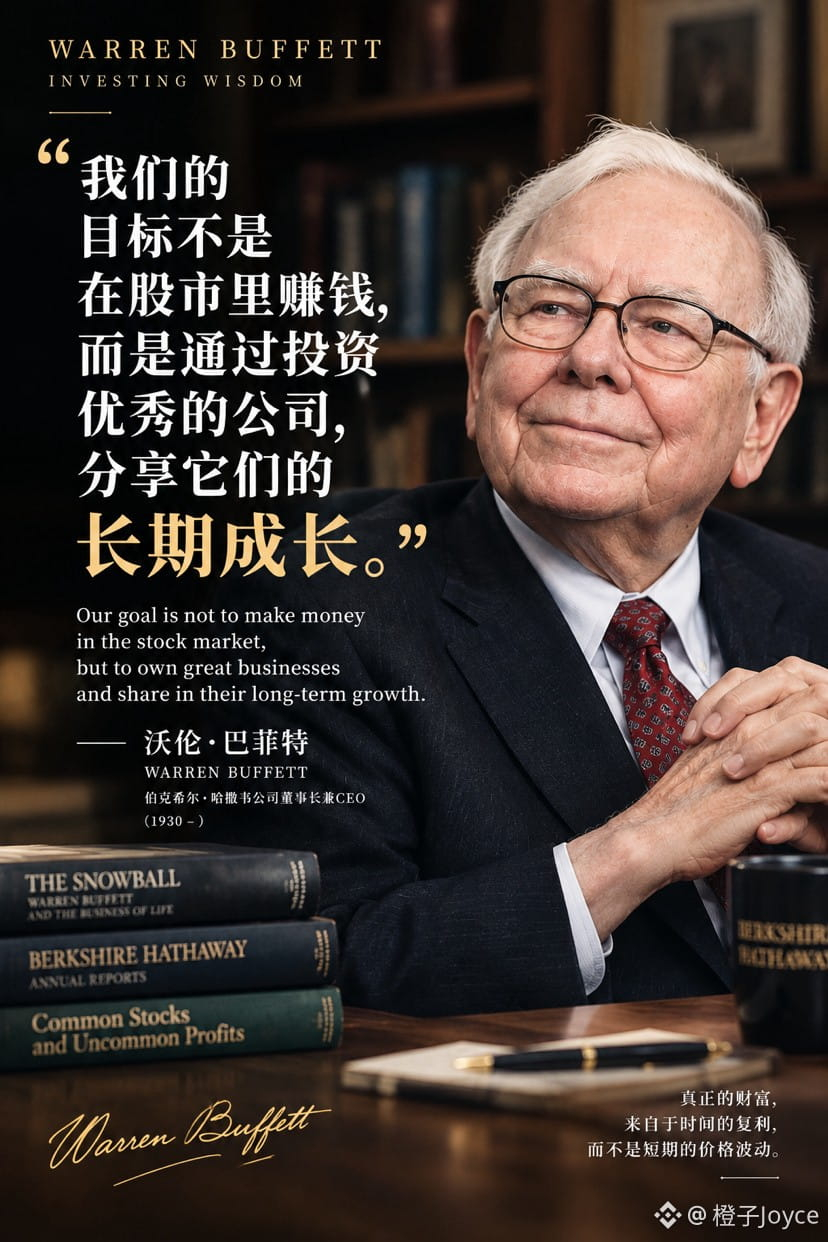

マンガーはバフェットに賛同しています。少額の資金でも企業価値に基づいて投資することに変わりはありません。ただし、知名度が低く、誤って評価されている機会を調べられます。彼の思想全体は、ひと言でまとめられます——複数の学問分野の手法でビジネスを見極め、まず大きな落とし穴を避け、妥当な価格で少数の優良企業を買い、長期保有することです。**
- **複数のメンタルモデル**:数学、心理学、経済学などの手法を「思考のツールボックス」に取り入れ、さまざまな角度からビジネスを判断します。ひとつの道具だけで問題を見ると、何でも釘に見えてしまいがちです。
- **能力の輪**:自分が理解でき、稼ぐ仕組みを説明できる企業にだけ投資します。学ぶことで輪は広がりますが、自分の無知に正直に向き合うことで、その境界を守ります。
- **逆から考える**:まず「どうすれば失敗するか」と問い、そこからリスクを取り除きます。投資では、負債が多い企業、経営陣が信頼できない企業、ビジネスモデルが複雑な企業、割高な企業を避けることです。
- **優れた企業を探す**:競争優位性、優秀な経営陣、フリーキャッシュフロー、長期的な競争力を重視します。競争優位性とは、ブランド、コスト優位性、ネットワーク効果など、競合他社が顧客を奪いにくくする力です。
- **安全域と機会費用**:価格が企業の将来生み出す価値を下回っていることが大切です。同時に、手元の資金にもっと良い使い道がないかも比較します。本当に理解でき、期待値が有利な場合にだけ、資金を集中して投じます。
- **理性と忍耐**:市場は短期的には投票機ですが、長期的には計量器に近づきます。売買を控え、貪欲さや恐怖に左右されず、複利の力がゆっくり働くのを待ちます。
マンガーはその後、バフェットを「極端に割安な企業」への投資から、「妥当な価格で優れた企業を買う」投資へと導きました。この考え方の要点は株価を予測することではなく、企業の将来価値を見極め、自分が本当にその企業を理解しているかを確かめることです。
少額の資金でも大きな資金でも、投資の原則は同じです。本当に違うのは、選べる投資機会の数です。元手が少ないと金額面では一時的に制約を受けますが、調査対象の範囲はむしろ広げられるかもしれません。
~~~~~~~~~~~~~~~~~~~~~
私たちは優れた企業に継続して積立投資しています
$GOOG.US
$BRK.B.US
$AMZN.US
- **複数のメンタルモデル**:数学、心理学、経済学などの手法を「思考のツールボックス」に取り入れ、さまざまな角度からビジネスを判断します。ひとつの道具だけで問題を見ると、何でも釘に見えてしまいがちです。
- **能力の輪**:自分が理解でき、稼ぐ仕組みを説明できる企業にだけ投資します。学ぶことで輪は広がりますが、自分の無知に正直に向き合うことで、その境界を守ります。
- **逆から考える**:まず「どうすれば失敗するか」と問い、そこからリスクを取り除きます。投資では、負債が多い企業、経営陣が信頼できない企業、ビジネスモデルが複雑な企業、割高な企業を避けることです。
- **優れた企業を探す**:競争優位性、優秀な経営陣、フリーキャッシュフロー、長期的な競争力を重視します。競争優位性とは、ブランド、コスト優位性、ネットワーク効果など、競合他社が顧客を奪いにくくする力です。
- **安全域と機会費用**:価格が企業の将来生み出す価値を下回っていることが大切です。同時に、手元の資金にもっと良い使い道がないかも比較します。本当に理解でき、期待値が有利な場合にだけ、資金を集中して投じます。
- **理性と忍耐**:市場は短期的には投票機ですが、長期的には計量器に近づきます。売買を控え、貪欲さや恐怖に左右されず、複利の力がゆっくり働くのを待ちます。
マンガーはその後、バフェットを「極端に割安な企業」への投資から、「妥当な価格で優れた企業を買う」投資へと導きました。この考え方の要点は株価を予測することではなく、企業の将来価値を見極め、自分が本当にその企業を理解しているかを確かめることです。
少額の資金でも大きな資金でも、投資の原則は同じです。本当に違うのは、選べる投資機会の数です。元手が少ないと金額面では一時的に制約を受けますが、調査対象の範囲はむしろ広げられるかもしれません。
~~~~~~~~~~~~~~~~~~~~~
私たちは優れた企業に継続して積立投資しています
$GOOG.US
$BRK.B.US
$AMZN.US