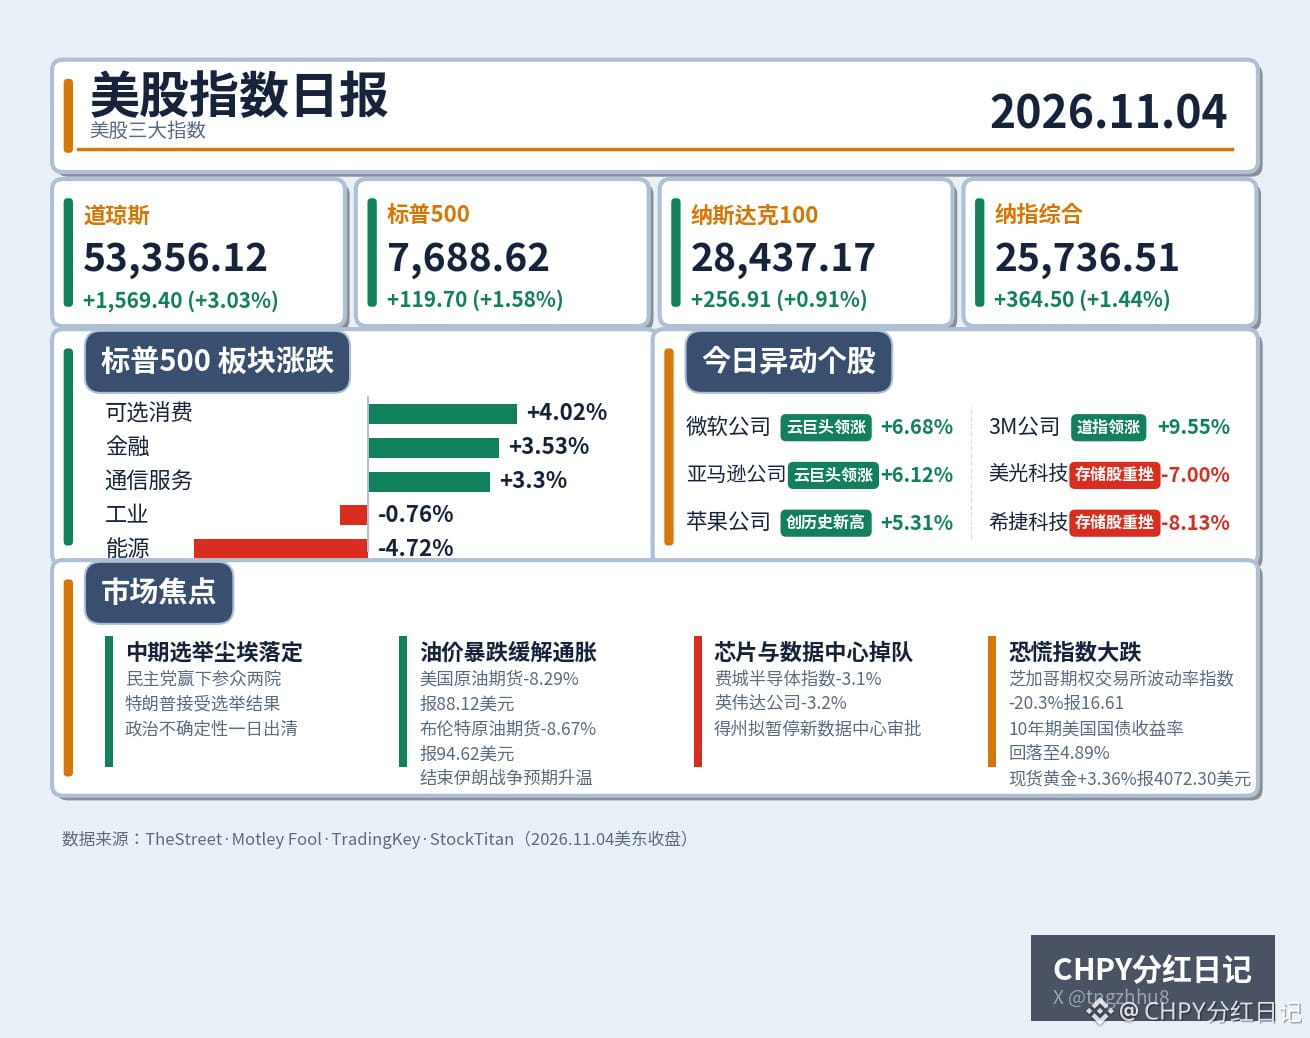
昨夜の米国株市場では、選挙の夜に大反転が演じられた。ダウ工業株30種平均は3.03%急騰して53,356.12ポイントで取引を終え、2025年4月9日以来の最高の1日となったほか、44年ぶりに最も力強い中間選挙後の反発となった。S&P 500種株価指数は1.58%高の7,688.62ポイント、ナスダック総合指数は1.44%高の25,736.51ポイント、ナスダック100指数は0.91%高の28,437.17ポイントで引けた。寄り付き前はまったく違う様相だった。選挙の夜には先物が一時2%超下落し、ナスダック100先物は夜間に27,615.75ポイントまで下げたが、結果が判明し、トランプ氏が選挙結果を受け入れると、資金は終日かけて買い戻された。
相場への波及経路は実に明快で、押し上げた力は2つだった。1つ目は、政治的不確実性の解消だ。民主党が上下両院を制し、ねじれ議会となったことで、市場はひとまず安心し、政策が急転換するとの予想も一気に消えた。2つ目は、原油価格の急落だ。米原油先物は8.29%安の88.12ドル、ブレント原油先物は8.67%安の94.62ドルとなり、市場では選挙結果を受けてイランとの戦争終結が進み、原油供給が安定するとの見方が広がった。インフレ圧力もそれに伴って和らいだ。インフレ期待が後退すると、米10年債利回りは4.89%に低下し、ドル指数は101.5近辺まで下落。シカゴ・オプション取引所ボラティリティ指数(VIX、恐怖指数)は20.3%急落して16.61となり、恐怖が一気に消えたことで、資金が戻りやすくなった。現物金まで3.36%上昇して4,072.30ドルとなり、昨夜は珍しく、リスク回避とリスク選好が同時に強まった。
ただし、今回の上昇は銘柄間の差が非常に大きく、全面高ではなかった。上昇を主導したのは一般消費財(+4.02%)、金融(+3.53%)、コミュニケーション・サービス(+3.30%)。マイクロソフトは6.68%、アマゾンは6.12%、アップルは5.31%上昇して史上最高値を更新し、3Mは9.55%上昇した。資金が向かったのは伝統産業とクラウド大手で、半導体ではなかった。フィラデルフィア半導体株指数は3.1%下落し、エヌビディアは3.2%安。メモリー株はさらに大きく売られ、マイクロン・テクノロジーは7.00%、サンディスクは7.91%、シーゲイト・テクノロジーは8.13%下落した。テキサス州の新知事は、新たなデータセンターの認可を一時停止すると約束。ヴィスタ・エナジーは13.8%、バーティブ・ホールディングスは12.9%、CoreWeaveは9.9%下落し、昨日はデータセンター関連が最も大きな打撃を受けた。
これはCHPYの保有銘柄にとって注意喚起となる。マイクロン・テクノロジーはCHPYの上位5銘柄の1つで、構成比は約4.89%。メモリー株の下落に加え、フィラデルフィア半導体株指数は1カ月の下落率がすでに16%を超え、積立再開の停止ラインにも達している。半導体関連の圧力はまだ続いている。
要するに、今回の反発は「不確実性の解消+原油安」というダブル効果によるもので、ファンダメンタルズの反転ではない。選挙の不透明感がなくなり、原油価格も下落したことで、短期的なセンチメント回復の余地はまだある。しかし、半導体やデータセンターに残る弱さは、人工知能(AI)への巨額投資というストーリーに対して、投資資金が選別を始めていることを示している。クラウド大手は評価され、資金を燃やすインフラ関連は罰せられている。次の本当の分岐点は金曜日の米10月雇用統計で、その後は11月10日発表の米10月消費者物価指数(CPI)だ。この2つのデータが、12月に利上げするかどうかを決める。取引終了後にはクアルコムが約6%、Armが2%~3%下落し、半導体株にすでに警鐘を鳴らしている。今日はまず今夜8時30分発表の米新規失業保険申請件数に注目したい。短期的に半導体株を高値追いするのは要注意だ。半導体が安定するまでは、指数反発の評価を割り引いて見る必要がある。
#美股 #中期選挙
相場への波及経路は実に明快で、押し上げた力は2つだった。1つ目は、政治的不確実性の解消だ。民主党が上下両院を制し、ねじれ議会となったことで、市場はひとまず安心し、政策が急転換するとの予想も一気に消えた。2つ目は、原油価格の急落だ。米原油先物は8.29%安の88.12ドル、ブレント原油先物は8.67%安の94.62ドルとなり、市場では選挙結果を受けてイランとの戦争終結が進み、原油供給が安定するとの見方が広がった。インフレ圧力もそれに伴って和らいだ。インフレ期待が後退すると、米10年債利回りは4.89%に低下し、ドル指数は101.5近辺まで下落。シカゴ・オプション取引所ボラティリティ指数(VIX、恐怖指数)は20.3%急落して16.61となり、恐怖が一気に消えたことで、資金が戻りやすくなった。現物金まで3.36%上昇して4,072.30ドルとなり、昨夜は珍しく、リスク回避とリスク選好が同時に強まった。
ただし、今回の上昇は銘柄間の差が非常に大きく、全面高ではなかった。上昇を主導したのは一般消費財(+4.02%)、金融(+3.53%)、コミュニケーション・サービス(+3.30%)。マイクロソフトは6.68%、アマゾンは6.12%、アップルは5.31%上昇して史上最高値を更新し、3Mは9.55%上昇した。資金が向かったのは伝統産業とクラウド大手で、半導体ではなかった。フィラデルフィア半導体株指数は3.1%下落し、エヌビディアは3.2%安。メモリー株はさらに大きく売られ、マイクロン・テクノロジーは7.00%、サンディスクは7.91%、シーゲイト・テクノロジーは8.13%下落した。テキサス州の新知事は、新たなデータセンターの認可を一時停止すると約束。ヴィスタ・エナジーは13.8%、バーティブ・ホールディングスは12.9%、CoreWeaveは9.9%下落し、昨日はデータセンター関連が最も大きな打撃を受けた。
これはCHPYの保有銘柄にとって注意喚起となる。マイクロン・テクノロジーはCHPYの上位5銘柄の1つで、構成比は約4.89%。メモリー株の下落に加え、フィラデルフィア半導体株指数は1カ月の下落率がすでに16%を超え、積立再開の停止ラインにも達している。半導体関連の圧力はまだ続いている。
要するに、今回の反発は「不確実性の解消+原油安」というダブル効果によるもので、ファンダメンタルズの反転ではない。選挙の不透明感がなくなり、原油価格も下落したことで、短期的なセンチメント回復の余地はまだある。しかし、半導体やデータセンターに残る弱さは、人工知能(AI)への巨額投資というストーリーに対して、投資資金が選別を始めていることを示している。クラウド大手は評価され、資金を燃やすインフラ関連は罰せられている。次の本当の分岐点は金曜日の米10月雇用統計で、その後は11月10日発表の米10月消費者物価指数(CPI)だ。この2つのデータが、12月に利上げするかどうかを決める。取引終了後にはクアルコムが約6%、Armが2%~3%下落し、半導体株にすでに警鐘を鳴らしている。今日はまず今夜8時30分発表の米新規失業保険申請件数に注目したい。短期的に半導体株を高値追いするのは要注意だ。半導体が安定するまでは、指数反発の評価を割り引いて見る必要がある。
#美股 #中期選挙