
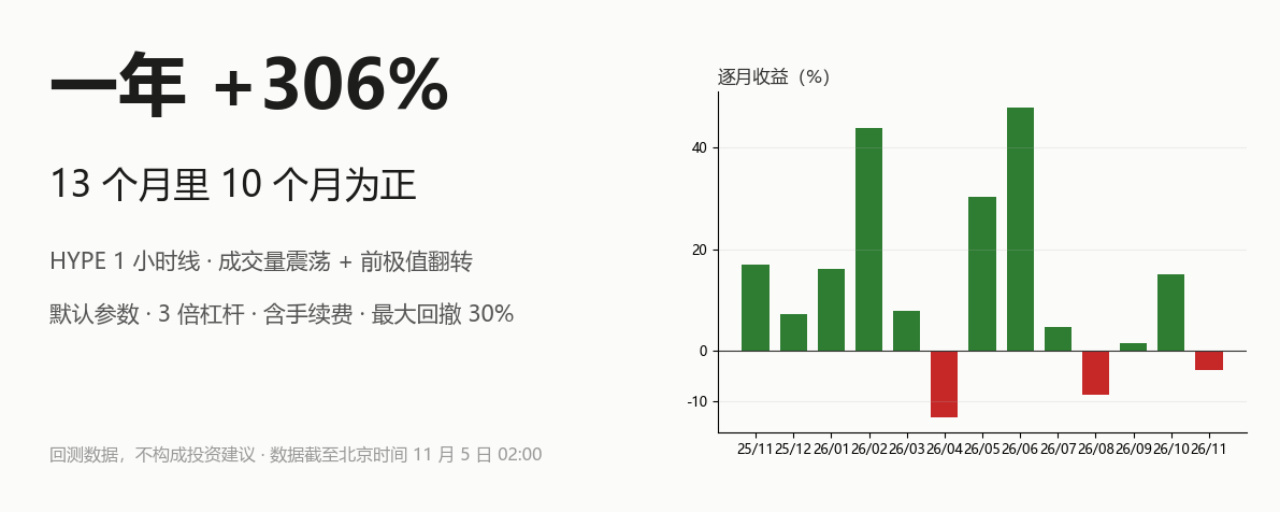

この戦略は、直近1年間のBinance HYPEUSDT・1時間足のバックテストで+306%。13か月のうち10か月が利益(デフォルト設定、レバレッジ3倍、手数料込み、最大ドローダウン30%)。これはバックテストのデータであり、投資助言ではありません。
ルールは2つだけ。出来高の2本の移動平均線が交差したら方向を切り替え、方向は直前の区間の山と谷で決める。最初から最後まで価格は見ない。以下、詳しく説明する。
事例の図はBinanceの先物HYPEUSDTの実際の1時間足ローソク足(UTC)を使用。シグナルはソースコードのルールに従ってオフラインで再計算したもので、取引所の約定記録ではありません。概念図は合成データ、損益図はAlgoRover上でのローカルバックテストによるものです。データは北京時間11月5日02:00時点。
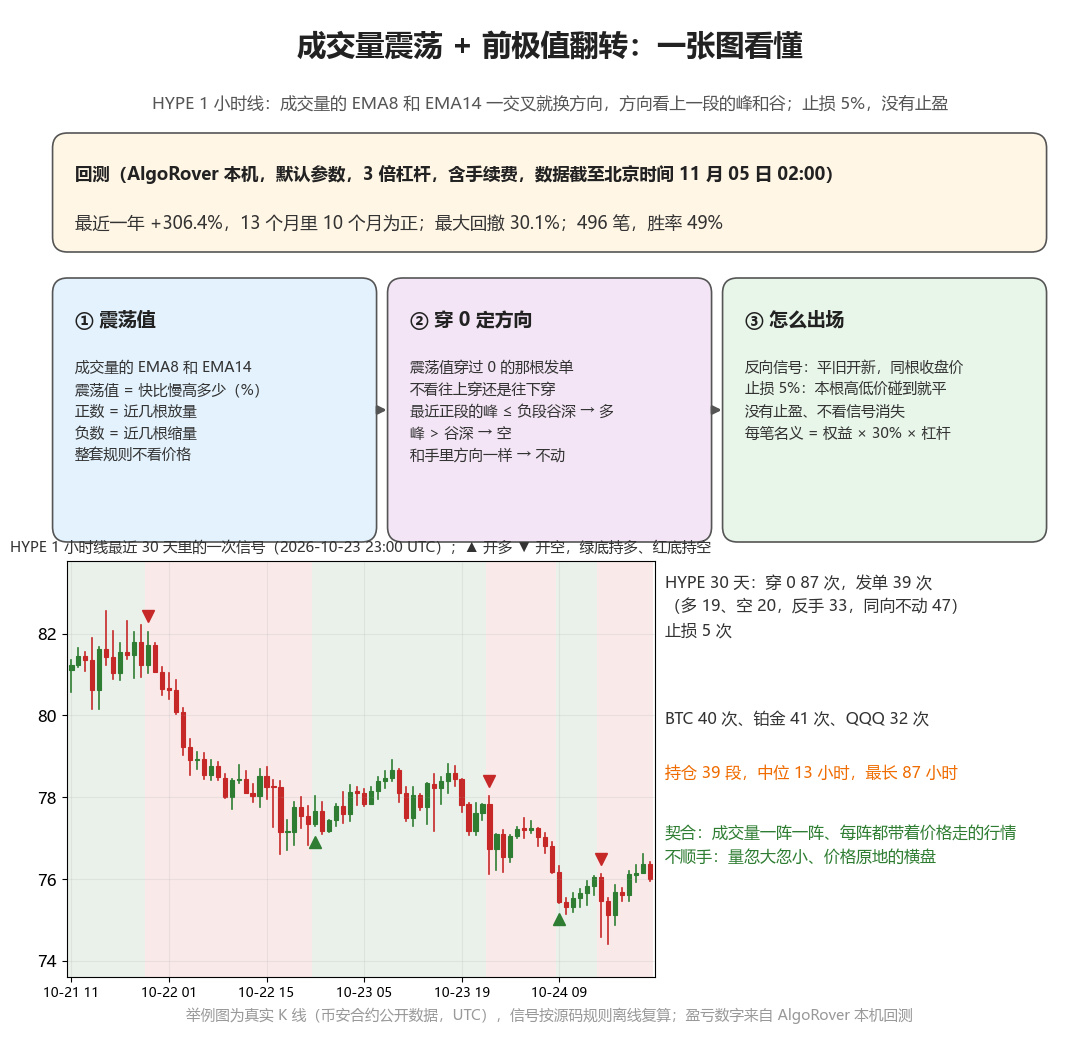
図0:全体がひと目でわかる図——上段はバックテストの成績と3つのルール、左下はHYPEの1時間足で実際に出たシグナル、右下は30日間の回数
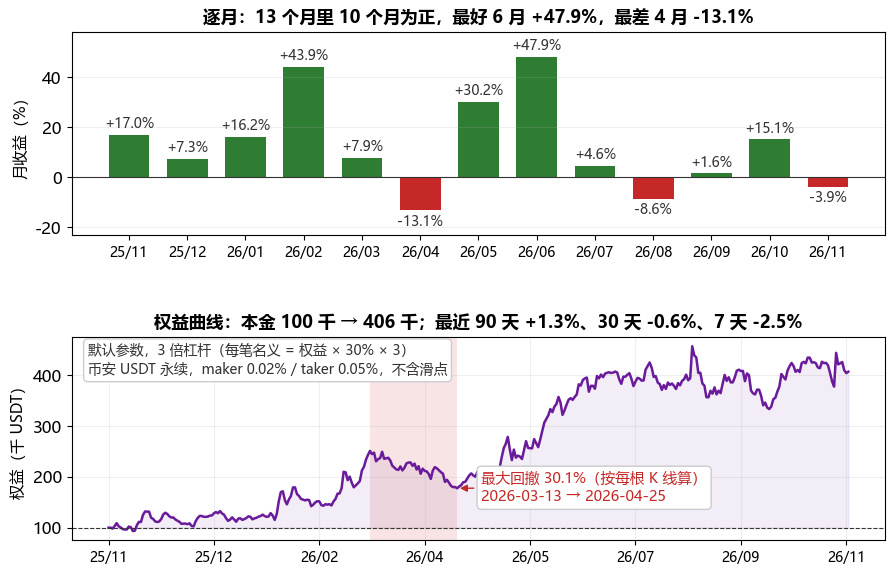
図1:上段は月ごとの損益、下段は資産曲線。赤い背景は最大ドローダウンの期間
価格ではなく、出来高の2本の移動平均線を見る
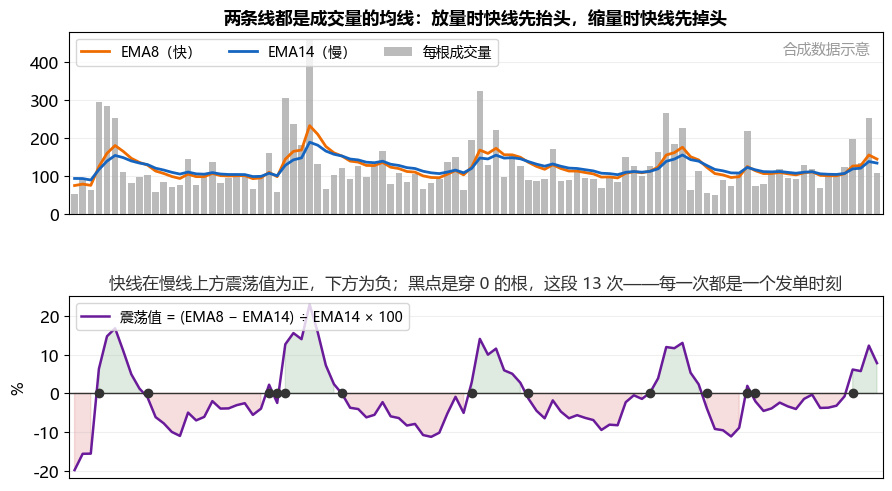
図3:上段は出来高とそのEMA8・EMA14、下段は2本の線の差から算出したオシレーター。黒点はゼロを横切った足
短期線は出来高の8本EMA、長期線は14本EMA。オシレーターは短期線が長期線をどれだけ上回っているかを示し、単位はパーセント。出来高が増えると短期線が先に上向き、オシレーターがプラスに転じる。出来高が減ると先に下向き、マイナスに転じる。オシレーターがゼロを横切った足が注文のタイミングで、直近30日間にHYPEでは87回横切った。初期設定は8と14で、ソースコードのクラスに記載されたデフォルト値5と10は適用されていない。
ゼロを横切る方向は重要ではない。重要なのは直前の区間の山と谷
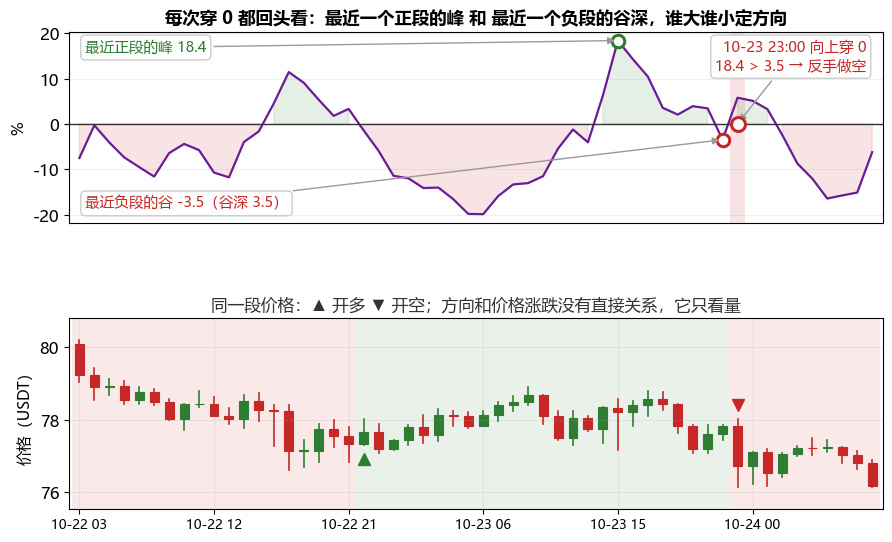
図4:上段はオシレーター。直近のプラス区間の山とマイナス区間の谷を丸で囲み、縦帯はシグナルが出た足。下段は同じ期間の価格
2026-10-23 23:00、終値76.722。オシレーターは−3.5から5.8へ上昇し、ゼロを上抜けた。戦略は過去を振り返り、直近のプラス区間の山が18.4、直近のマイナス区間の谷の深さが3.5で、山のほうが大きいため、ショートにする。もともとロングを保有していたので、先に決済してから新たに建てる。上抜けなのにショートする——この比較で方向が決まり、クロスの方向とは関係ない。10-24 02:00に再びゼロを横切ったが、比較は依然として18.4対3.5。保有方向と同じなので何もしない。直近30日間に、このように何もしなかったケースは47回。
手仕舞い条件は2つ:反対シグナルと5%の損切り。利確はない
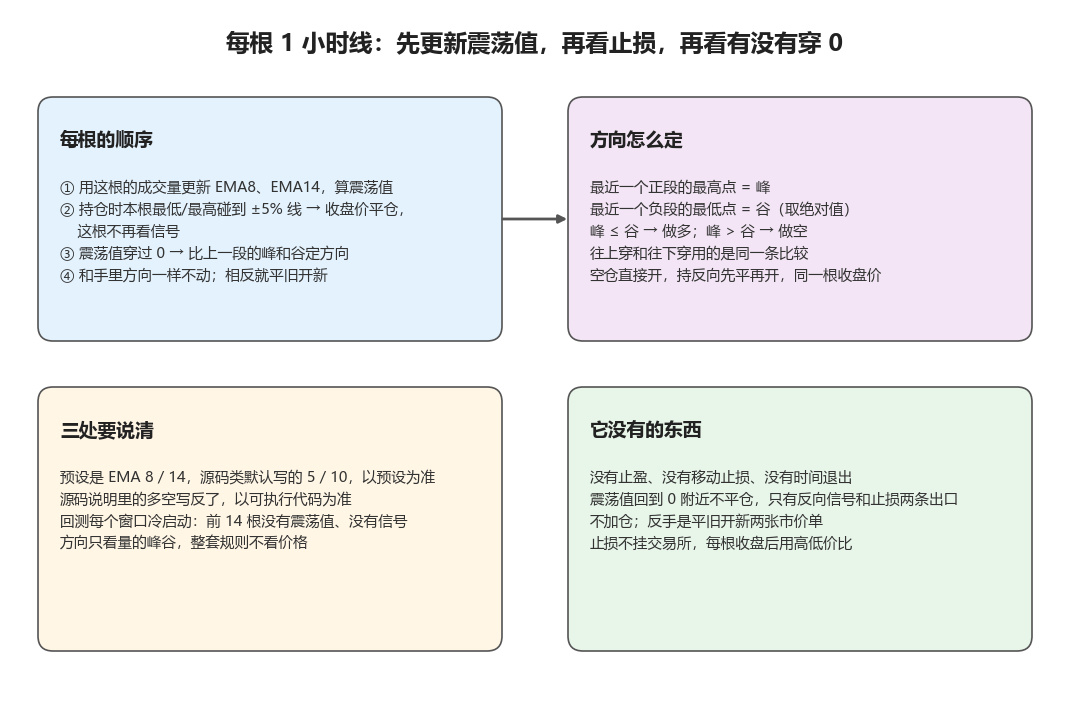
図2:左上は各足の処理順、右上は方向の決め方、左下は見落としやすい3点、右下はこの戦略にないもの
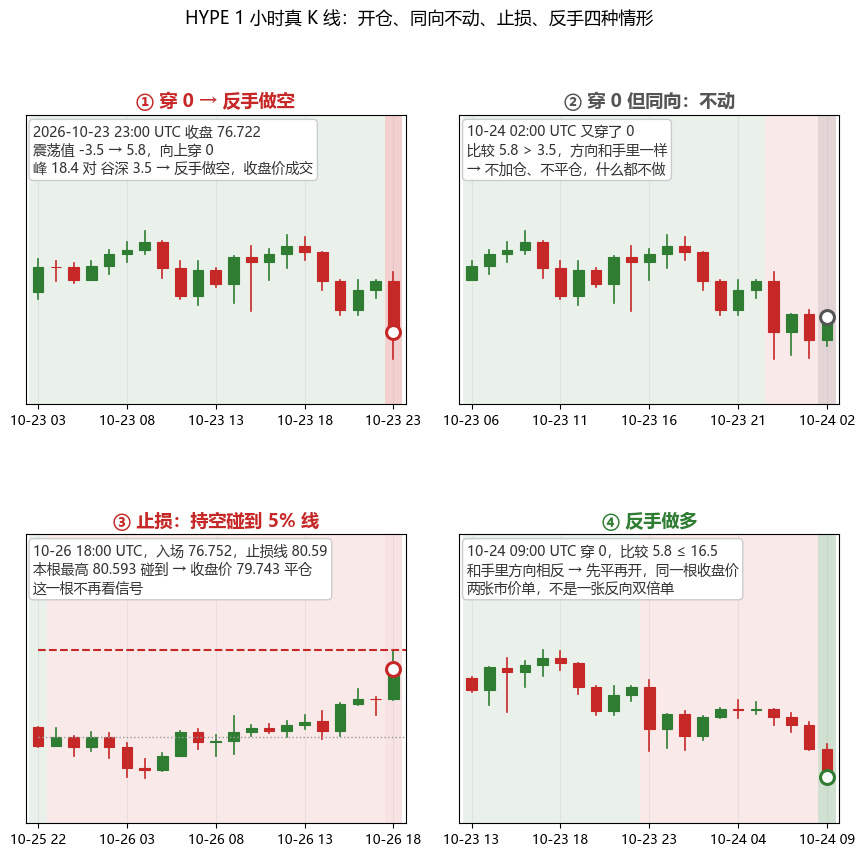
図5:4つのパネル——①ゼロを横切ってエントリー、②ゼロを横切っても同方向なら何もしない、③損切り、④ドテン。古いポジションを決済し、新規ポジションを同じ足の終値で建てる
1回あたりの名目取引額は、資産に30%を掛け、さらにレバレッジ3倍を掛けた額。元本が100,000なら90,000。シグナルが出た足の終値76.722で約定し、HYPEを1,173.1枚保有する。損切りラインは約定価格の上下5%に設定し、この場合は80.558。各足の終値後に高値・安値と比べ、ラインに触れていれば終値で決済し、その足ではシグナルを見ない。10-26 18:00はロングを保有、エントリー価格76.752、損切りライン80.59。この足の高値は80.593でラインに触れ、終値79.743で決済した。10-24 09:00にゼロを横切り、比較は5.8 ≤ 16.5。保有方向と逆なので、ドテンしてロングにする。オシレーターがゼロ付近に戻っても決済しない。利確はなく、反対シグナルか損切りまでポジションを保有する。
直近30日間のHYPE:ゼロを87回横切り、注文は39回
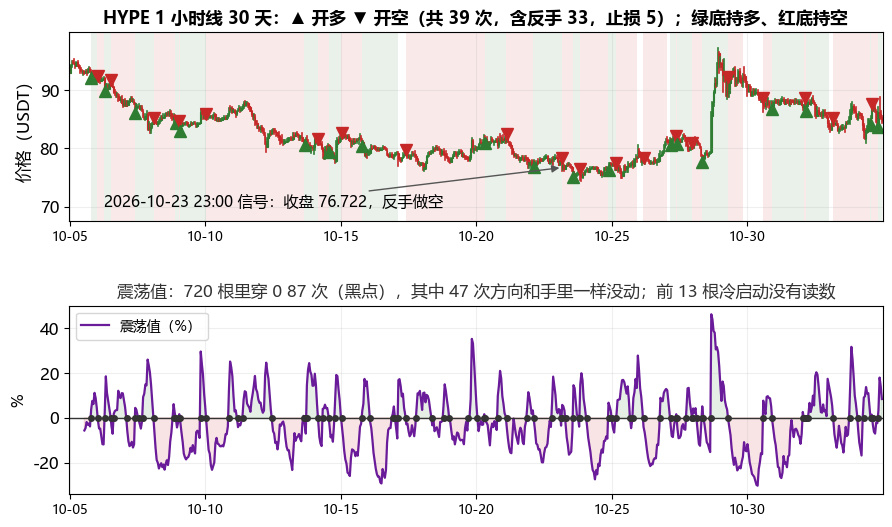
図6:上段の▲▼は注文を出した足。緑の背景はロング保有、赤の背景はショート保有。下段はオシレーターとゼロを横切った黒点
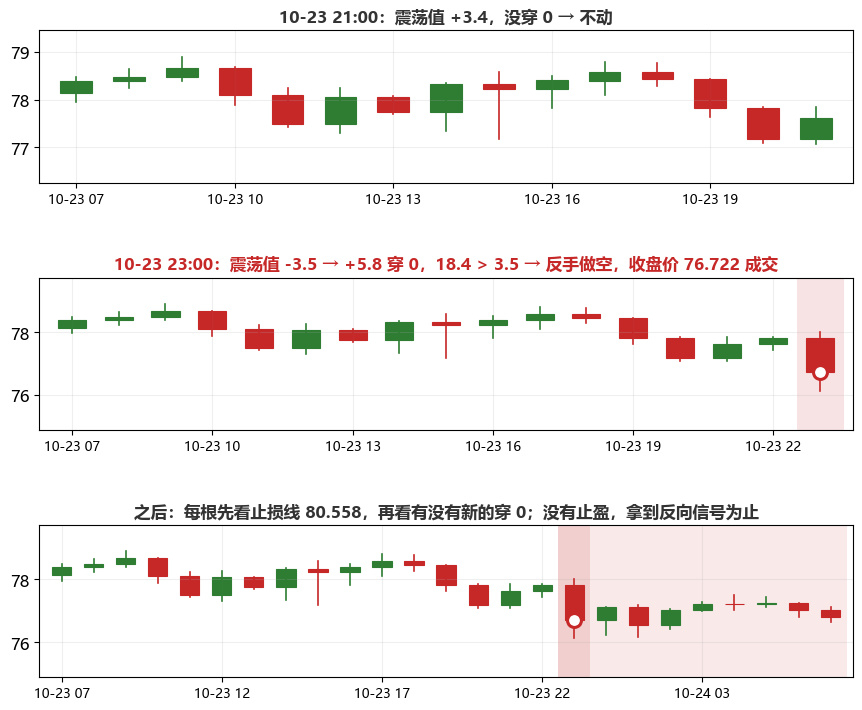
図6b:同じ相場の3つの時点を切り出し——シグナル前の足ではゼロを横切らず、23:00にゼロを横切って約定、その後の損切りラインの設定
30日間720本のうち、ゼロを87回横切り、注文は39回。ロング19回、ショート20回。そのうちドテンは33回、損切りは5回。保有区間は39回で、中央値は13時間、最短1時間、最長87時間。ほぼ常にポジションを保有している。バックテスト期間の開始時はウォームアップ期間で、最初の13本はオシレーターが算出されず、注文も出ない。
同じルールをBTC、プラチナ、QQQに適用
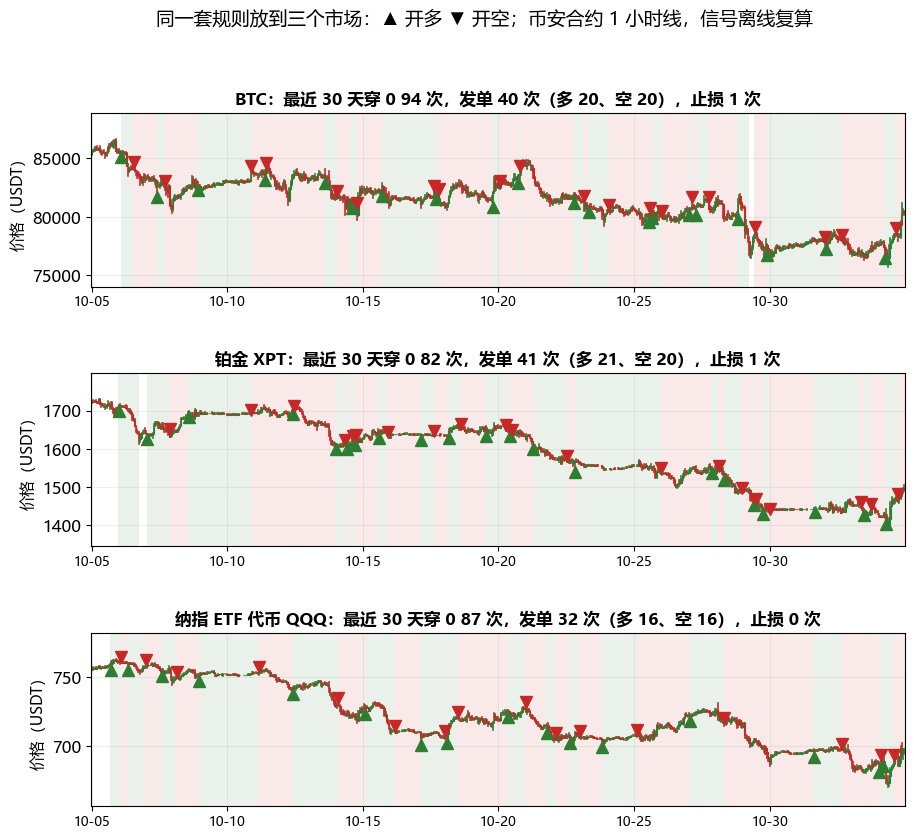
図7:3つの市場それぞれの直近30日間。▲はロング、▼はショート、背景色は保有方向
BTCはゼロを94回横切り、注文40回。プラチナは82回横切り、注文41回。QQQは87回横切り、注文32回。損切りはそれぞれ1回、1回、0回。出来高の移動平均線はどの市場でも交差するため、どの市場でもポジションを持つ。
パラメーター:移動平均線の期間を変えると売買のペースが変わり、損切り率を変えると損切り回数だけが変わる
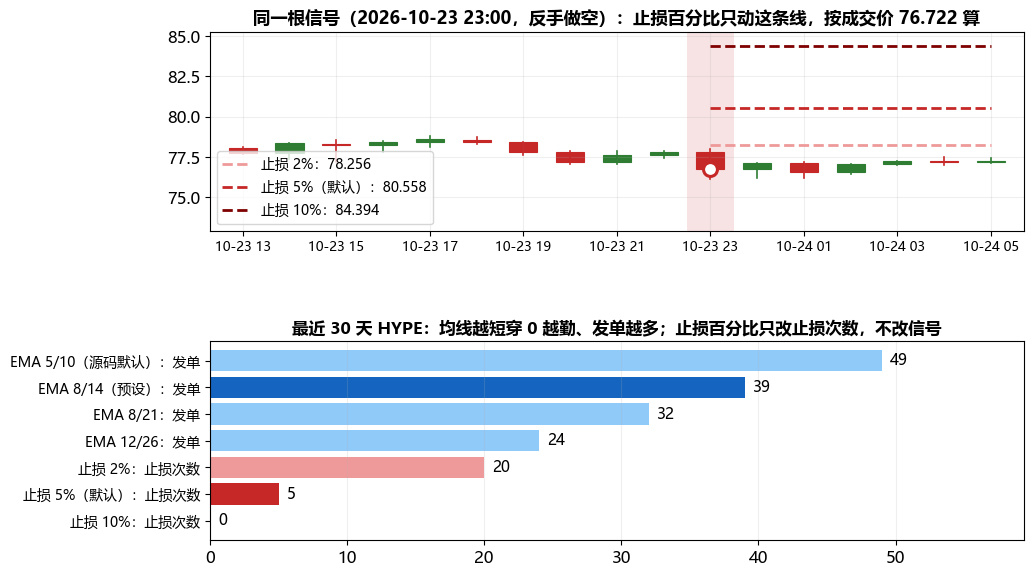
図8:上段は同じシグナルに対して損切り率を変えた場合、下段は直近30日間の各パラメーター設定での回数
移動平均線を5と10にすると、30日間の注文は49回。8と21では32回、12と26では24回。損切り率が2%の場合は損切り20回、5%では5回、10%では0回。損切りラインはそれぞれ78.256、80.558、84.394。移動平均線の期間、損切り率、注文比率、レバレッジは変更できるが、オシレーターの計算方法と山谷の比較方法はコードに固定されている。
この戦略が力を発揮するのは、出来高が波のように増減し、そのたびに価格が動く相場
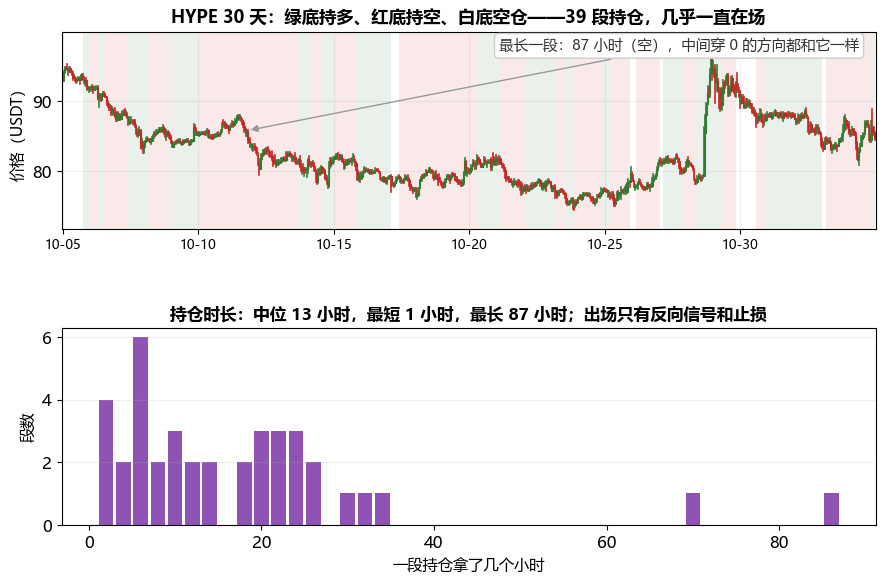
図9:上段は30日間のポジション保有状況を背景色で表示、下段は各ポジションの保有時間
バックテストで最も利益が大きかったのは6月で、月間+47.9%。最も悪かったのは4月で、−13.1%。最大ドローダウン30.1%は3月13日から4月25日に発生し、元本100,000は最終的に406,372になった。直近90日間は+1.3%、ドローダウン28.3%、99回の取引。直近30日間は−0.6%、ドローダウン15.0%。直近7日間は−2.5%。この3か月はほぼ横ばいで、年間の利益は主に11月から6月までの期間に得られた。出来高が波のように増減し、そのたびに価格が一定方向へ動けば利益になる。出来高が不規則に増減し、価格が横ばいだと、ドテンを繰り返して消耗する。
勘違いしやすい5つのポイント。答えはカードに
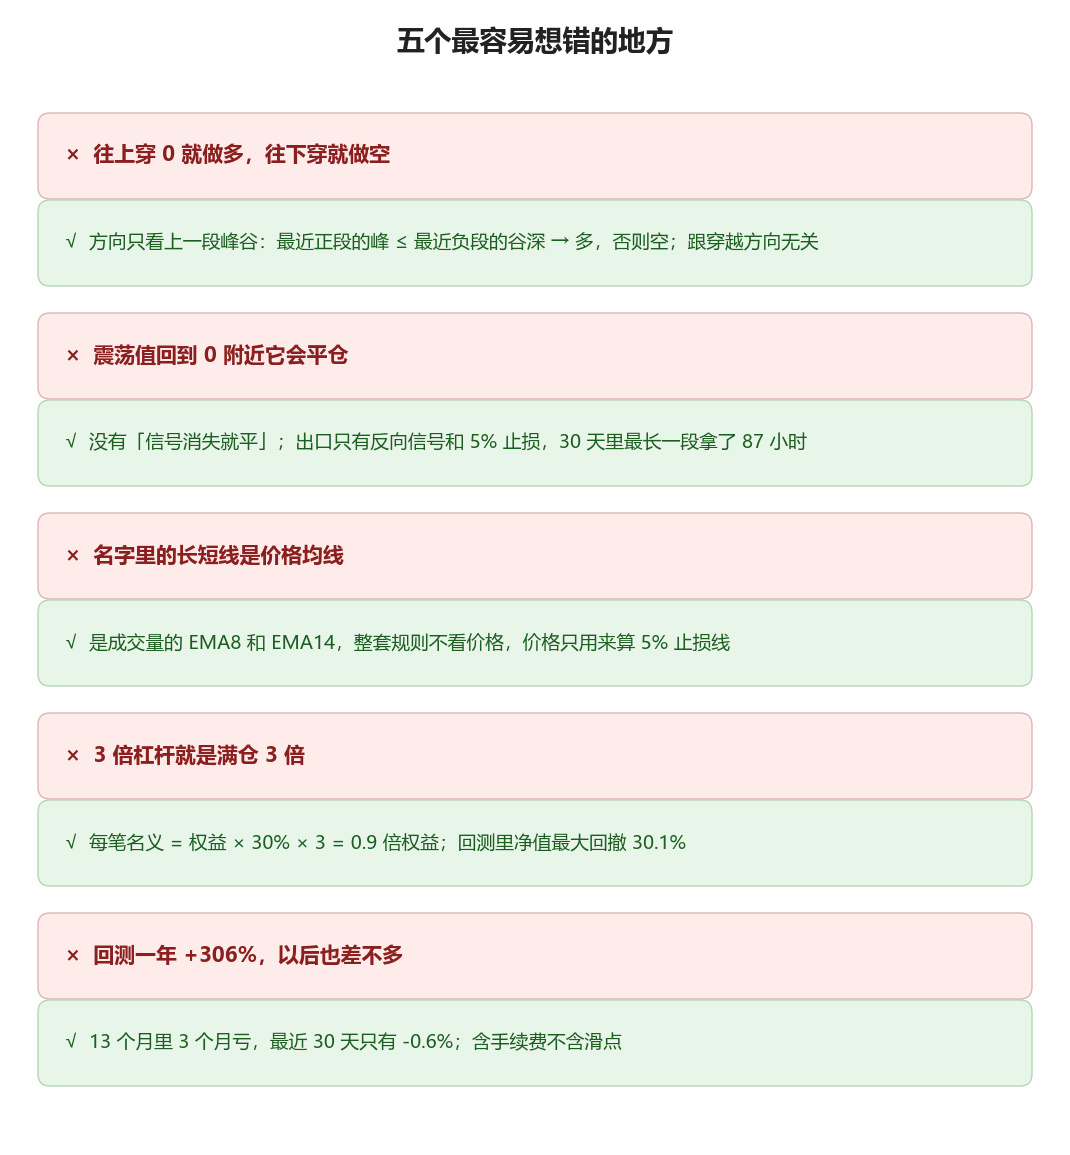
図10:上の5項目はよくある誤解、下は実際のルール
読み終えたら、これだけ覚えておこう。まず出来高の移動平均線を見て、次に直前の区間の山と谷を見る
この戦略は、出来高の2本の移動平均線の差だけを売買のスイッチとして使う。ゼロを横切ると注文を出し、直近のプラス区間の山と、直近のマイナス区間の谷の深さのどちらが大きいかで方向を決める。手仕舞い条件は反対シグナルと5%の損切りだけ。シグナルを見るときは、まずオシレーターがゼロを横切ったかを確認し、次に山と谷を見る。リスクを見るなら、年間496回の取引のうち3か月は損失だったことをまず確認しよう。
使う人が覚えておくべき3つのこと
方向は直前の区間の山と谷で決める。上抜けか下抜けかは見ない
利確はせず、反対シグナルか5%の損切りまでポジションを保有する
レバレッジ3倍では、1回あたりの名目取引額は資産の0.9倍。バックテストの最大ドローダウンは30%