


主なポイント
ビットコインは77,673ドルで取引され(24時間で+1.52a%)、CryptoQuantのチャートによると、1年間のローリングリターンは依然としてゼロを下回っています
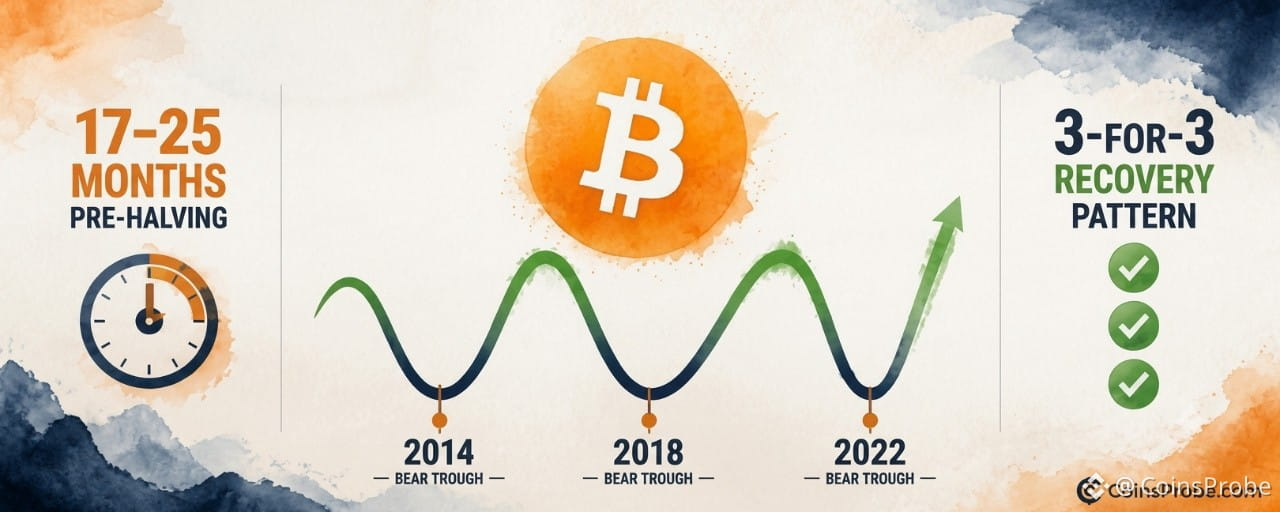
CryptoQuant:2014年、2018年、2022年の中間期の弱気局面はすべて、半減期前17〜25か月の期間に発生し、その後はいずれも回復した
パターンはまだ形成中です。ゼロリターンラインを上抜けたことはまだ確認されていません。回復シナリオが成立するには、このクロスオーバーが最初の構造的シグナルとして必要です
ビットコインは77,673ドルで取引され、過去24時間で1.52%上昇しています。CryptoQuantが4年周期の中で最も歴史的に一貫性のある局面の一つと位置づける、半減期前17〜25か月の期間に入っています。この期間はピーク後の暴落に続いて訪れます。この相関は、記録に残るすべての弱気相場サイクルで見られました。そして、選挙とは何の関係もありません。
2026年11月3日に公開されたノートで、CryptoQuantの公式アカウントは、ミッドターム後の市場の弱さとビットコインのより大きなサイクル構造を直接結び付けた。結論は次のとおりだ。「ミッドターム後の下落は毎回、半減期の17~25カ月前、ピーク後の暴落の直後に起きた。2014年、2018年、2022年はいずれも弱気相場の後に訪れている。この期間は、選挙の有無にかかわらず、回復に向かう傾向があった。つまり『ミッドターム後』とは、実際には『サイクルのこの局面』を意味する」。ミッドタームとの相関は因果関係ではない。同じ半減期前の回復局面に繰り返し重なる、タイミングの偶然だ。
半減期前の17~25カ月の期間――3回の事例に見られる1つのパターン
ビットコインでは、ピーク後の弱気相場が確認できる完全なサイクルが3回あった。2014年、2018年、2022年だ。いずれのケースでも、最も深い下落局面は次の半減期に先立つ17~25カ月の期間内に発生した。どの弱気相場の後にも回復が続いた。選挙が終わったからではなく、ビットコインの供給発行サイクルにおけるその特定の局面が、枯渇段階に達したためだ。
サイクル|弱気相場|半減期|半減期までの月数|結果 2014年|弱気相場|2016年7月|約17~25カ月|回復が続いた 2018年|弱気相場|2020年5月|約17~25カ月|回復が続いた 2022年|弱気相場|2024年4月|約17~25カ月|回復が続いた
出典:CryptoQuant(@cryptoquant_com、X)
3回中3回だ。どの弱気相場の底も、半減期そのものの後ではなく、前に始まった回復局面へと移行した。半減期が回復を引き起こすわけではない。ピーク後の暴落局面で売り圧力が弱まることで、回復に向けた構造的な条件が整う。
1年ローリングリターンのチャート――ビットコインの現在地
CryptoQuantのチャートは、約2010年から2025年半ばまでのビットコインの1年ローリングリターンを対数スケールで示している。チャートでは、緑(プラスリターン)と赤(マイナスリターン)の局面が周期的に交互に現れ、ピークには16.77倍(約2011年)、1.37倍(約2015年)、1.46倍(約2019年)、1.81倍(約2023年)とラベルが付いている。緑の急上昇の後には、急落して赤の領域――弱気相場の局面――に入り、その後、次の拡大サイクルが始まる。
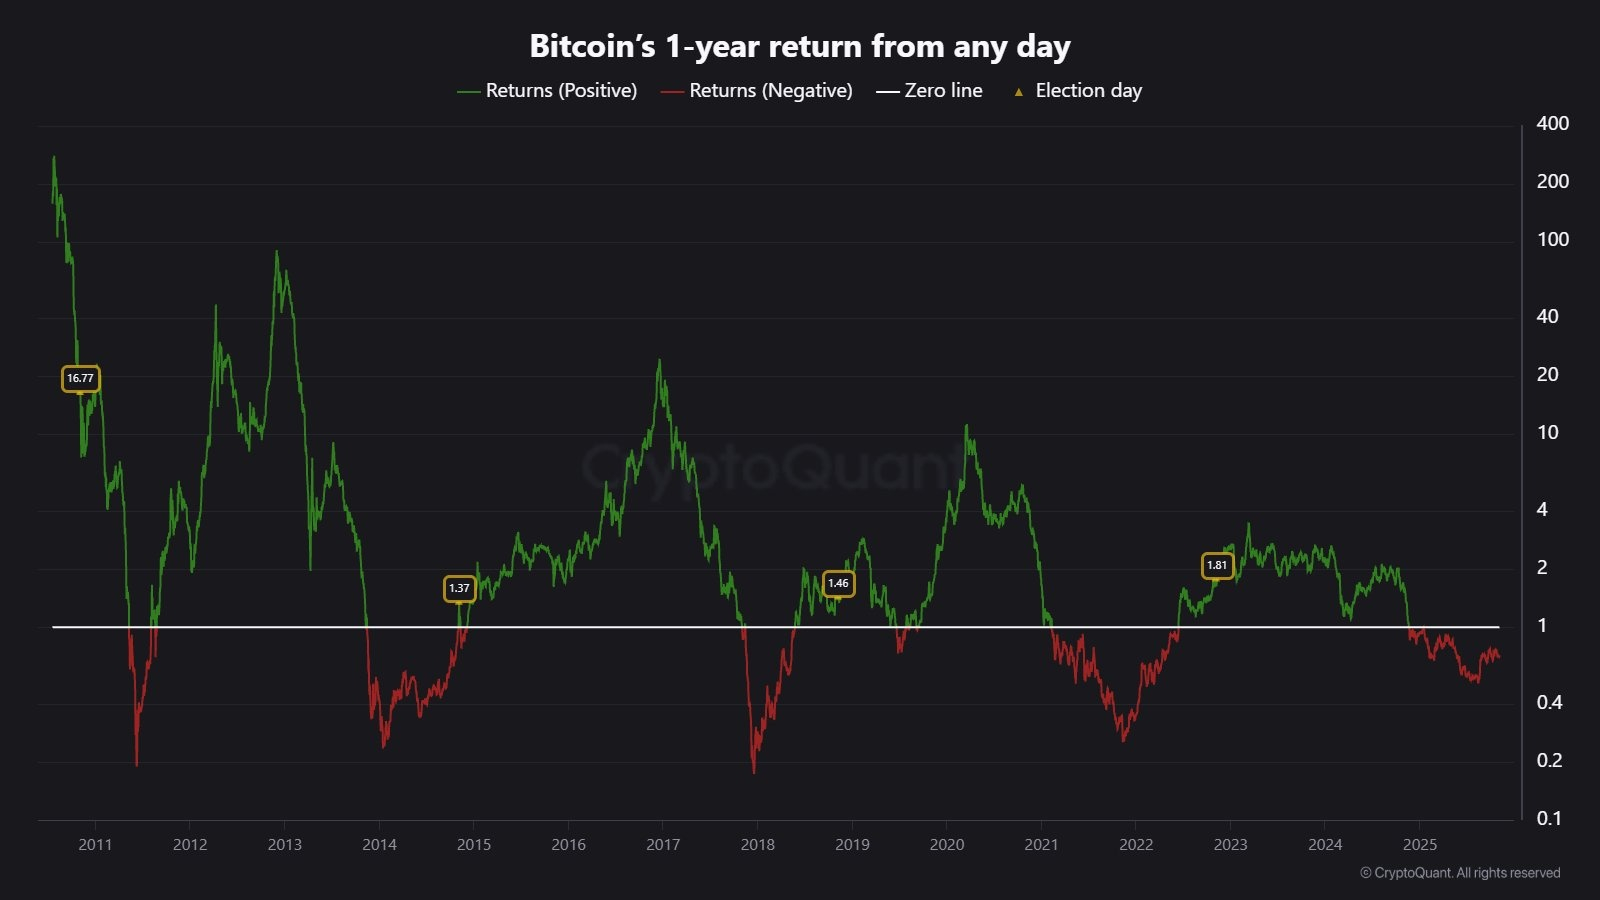
ビットコインの1年ローリングリターン分析 | 出典:@cryptoquant_com(X)
2025年後半時点で、チャート上のビットコインの1年ローリングリターンはゼロラインを下回り、赤色のマイナスリターン領域にある。これは、2014年、2018年、2022年の弱気相場の底で、その後の回復に先立ってビットコインが位置していたのと同じ水準だ。この時点では、ゼロラインを上抜けたことは確認されていない。パターンはまだ形成中だ。チャートが示すのは構造上の位置であり、ビットコインは歴史的に回復に先行してきた局面にあるが、回復が確認された局面にあるわけではない。
「ミッドターム後」という呼び方が誤解を招く理由
「米国のミッドターム選挙後にビットコインが回復する」という一般的な見方は、暗号資産市場で何年も語られてきた。CryptoQuantの分析は、その因果関係の論理を崩している。ミッドターム選挙は2年ごとの11月に行われ、ビットコインの半減期サイクルは約48カ月だ。11月のミッドターム選挙と半減期前の17~25カ月の期間が重なるのは、意図的なものではない。単なる算術上の一致だ。ビットコインの供給スケジュールにおけるこの局面で、2つのサイクルがたまたま交差する。
この違いは重要だ。回復が選挙主導なら、政治的な結果に左右される。サイクル主導なら、ビットコイン独自の供給メカニズム、特にマイナーの売り圧力の低下や、半減期に先行する傾向がある蓄積行動に左右される。この違いは、失敗する可能性のある仮説(選挙依存)と、構造的な裏付けのある仮説(半減期サイクル依存)を分ける。現在のサイクルが過去の弱気局面と比べてどの位置にあるかについては、「ビットコインは『懐疑』局面にある――オンチェーンデータは底打ちを示唆」を参照。
このパターンが示すこと、示さないこと
示すこと:2014年、2018年、2022年のミッドターム後のビットコインの弱さは、半減期前の17~25カ月の期間内に起きた。いずれのケースでも、次の半減期より前に回復が続いた。2026年11月の現在は、将来の半減期に対して同様の期間内にある。
示さないこと:CryptoQuantのノートには、価格目標も、具体的なサポート水準も、回復がいつ始まるかというタイムラインも記載されていない。1年ローリングリターンのチャートでは、ビットコインは依然としてゼロラインを下回っており、回復が確認されたとはまだ示されていない。3件の事例にはパターンとしての価値はあるが、統計的な確実性はない。
今後の展開を見極めるうえで注目すべき点:CryptoQuantが公開したチャートで1年ローリングリターンが再びゼロラインを上回れば、マイナスリターン局面が終わったことを示す最初の構造的な確認となる。それが起こるまでは、このパターンは判断の枠組みであって、シグナルではない。最近の値動きも参考になる。ビットコインの反発は直近で76,800ドルの水準で失速しており、過去のパターンどおりに回復するとしても、価格にはまだ明確に表れていないことを示している。
実際の原動力としての半減期サイクル
CryptoQuantの見方が分析上有用なのは、漠然としたマクロ的な説明(選挙はビットコインにとって追い風)を、具体的な構造的説明(ビットコインの供給サイクルが繰り返し回復局面を生み出す)に置き換えている点だ。半減期前の17~25カ月という期間は単なる概算ではなく、追跡可能なビットコインの歴史におけるすべての弱気相場の底で確認されたタイミングだ。ピーク後に先行して売却を進め、半減期が近づくにつれて売り圧力を弱めるマイナーの動きは、メカニズム上の説明の1つだ。マイナスリターン局面で長期保有者が蓄積することも、もう1つの説明となる。
ミッドターム後のデータは、以前に詳しく取り上げられている。ビットコインはミッドターム後に最大49.7%下落した一方、その1年後には回復率の中央値がプラス45.8%に達した。CryptoQuantの見方は、その理由を説明している。ミッドタームから1年後までに、ビットコインは通常、半減期までの距離が5~13カ月縮まっており、構造的な回復期間の中に深く入っている。
77,673ドルで、ビットコインはこの期間内で取引されている。1年ローリングリターンはマイナスだ。半減期サイクルの時計は進んでいる。このパターンが4回目にも当てはまるかどうかは、まず選挙結果ではなく、ローリングリターンがゼロラインを上回るかどうかに表れる。
現在の半減期前の回復局面が始まったことを示す最初の構造的な確認として、1年ローリングリターンがゼロを上回るかに注目。
免責事項:本記事に記載された見解および分析は情報提供のみを目的としており、著者個人の見解を反映したもので、金融上の助言ではありません。取り上げたテクニカルパターンや指標は市場の変動の影響を受け、期待どおりの結果をもたらすとは限りません。投資家は慎重に行動し、独自に調査を行い、それぞれのリスク許容度に沿った判断を下すよう推奨されます。