


手術器具や消耗品で収益を上げる会社にとって、最も避けたいことは何でしょうか?
現在、世界の手術ロボット市場で収益の7割超を獲得している企業は、より多くの手術でロボットを使ってもらうという課題に直面しています。
この会社は、以前から何度かおすすめしてきたインテュイティブ・サージカルです $ISRG.US 。私は同社を、米国株の中でも長期的に研究し、投資する価値が非常に高い医療テクノロジー企業だと考えています。
いったいどのようなビジネスを築き上げたからこそ、病院はロボットを購入した後も、継続してお金を払い続けるのでしょうか?
そして、今築き上げた優位性が、すでに販売したロボットだけにとどまらないと私が考える理由は何でしょうか?
この記事では、ISRGがどのように収益を上げているのか、顧客がなぜ同社から離れにくいのか、そしてAIがこのビジネスにどれほど大きな成長余地をもたらすのかを、詳しく解説します。
一、まずはビジネスモデルから
まず明確にしておきたいのは、表面的な主力事業は高価な手術ロボット(ダヴィンチと呼ばれています)ですが、このロボットを中心に築かれた一連の派生事業こそが、実際の中核的なビジネスモデルだということです。
病院がダヴィンチロボットを1台購入することは、両者の協力関係の始まりにすぎません。
その後、病院は対応する手術の手順を整え、医師もこの機器の使い方を習得する必要があります。つまり、ロボットが継続的に使われる限り、ISRGは手術用消耗品や保守サービスから収益を得られます。
つまりISRGにとって、ロボットをより多く販売することももちろん重要ですが、それ以上に重要なのは、各顧客が実際の現場でこの機器をより多く、より頻繁に使うよう促すことです。
ここまでの話が、ISRGの長期投資価値を理解する出発点です。
1.1 ロボットをめぐる各種費用
ダヴィンチロボットは主に、一般外科、泌尿器科、婦人科などの分野で、低侵襲手術を医師が行うのを支援します。
現時点では、手術を完全に自律して行えるロボットではありません。医師がコンソールからロボットアームや器具を操作し、手術を補助します。
病院にとって、このような機器の購入にはかなりの投資が必要です。
最新の公表データによると、ダヴィンチシステム1台の価格は通常約60万~310万ドルで、機種や構成、販売地域によって異なります。
ダヴィンチロボットが病院に導入されると、使用量の増加に伴い、専用の器具や付属品を継続的に消費します。私が調べた第三者データによると、
(1)手術の種類や複雑さに応じて、ISRGは通常、1件の手術につき器具や付属品から約900~3,700ドルの収益を得ています。
(2)機器の保守費用については、関連するサービス契約の年間料金は通常約9万5,000~22万5,000ドルです。
1.2 決算に表れる実態
この料金体系は、決算から最も直感的に読み取れます。
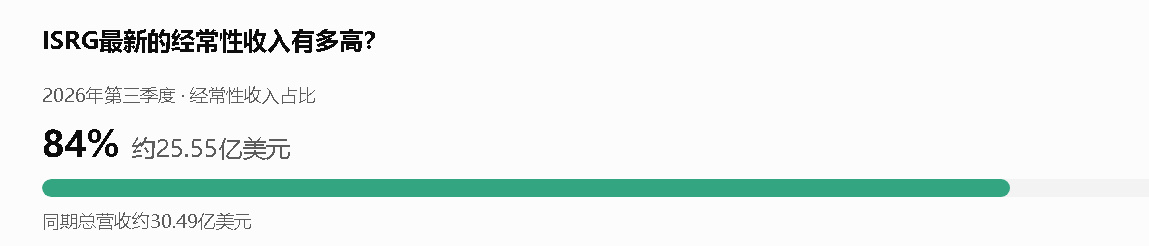
2026年第3四半期、ISRGの売上高は30億5,000万ドルでした。
そのうち、器具・付属品の売上高は約18億ドルで、総売上高の6割近くを占めました。機器システムの売上高は約7億6,900万ドル、残りの約4億8,200万ドルは(アフターサービス)によるものです。
さらに、このビジネスモデルには、互いを促進し合う関係もあります。
ISRGにとって、手術件数が増えれば器具や付属品の需要も増えます。一方、病院にとっては、同じロボットでより多くの手術を行えるほど、初期にかかった購入費や研修費、機器の保守費用をより多くの症例に分散できます。
現在、同社の継続的な収益の割合は長期にわたり80%以上を維持しています。つまり、ロボットの販売後も、顧客が使用を続けることで生み出される収益です。
したがって、ISRGは単なる手術ロボットメーカーではなく、手術件数を軸に事業を展開する会社と捉えるほうが適切です。
二、堀はロボットそのものにあるのではない
以前、私はISRGを「医療分野のASML」と表現したことがあります。
このたとえは、両社が同じ業界で同程度の独占的地位を持っているという意味ではありません。両社には共通する特徴があります。
製品は非常に複雑で、顧客が一度その機器を中心に生産・運営体制を構築すると、競合他社が類似製品を発売したからといって、すぐに乗り換えることは容易ではありません。
使用期間や使用回数、利用者の広がりが積み重なるにつれて、これらはISRGの顧客にとって、手放すのが極めて難しい「サンクコスト」になります。一方、ISRGにとっては、非常に強固な堀となります。
この点を理解すれば、ISRGがこれほど高い市場シェアを持ちながら、長年にわたり安定した拡大を続けている理由が分かります。
では、ISRGの市場シェアは実際どれほど高いのでしょうか?
現在、ISRGは手術ロボット業界で圧倒的な首位に立っています。2026年10月に発表された業界レポートによると、
2025年の世界の手術ロボット市場は約126億ドルで、ISRGは収益ベースで約76.2%のシェアを占めています。
しかも、この統計はダヴィンチが属する軟部組織手術ロボットの分野に限らず、整形外科など、ほかの手術ロボットも市場に含めています。細分化して考えれば、この市場シェアはさらに高くなります。
これは同時に、ISRGの優位性が設置台数だけに表れているのではなく、手術ロボット市場全体の収益の4分の3以上を実際に獲得していることを意味します。
さらに「考えれば考えるほど恐ろしい」のは、ロボット手術自体がまだ全面的に普及していないことです。
ISRGの手術ロボットは、現在私たちが認識しているAI時代より前に誕生しました。今のようにAIモデルの支援があることで、ISRGは1台あたりの機械の自律性や稼働率を、より効率的に高められる可能性があります。
したがって、ISRGの今後の成長は、競合他社から市場シェアを奪うことだけに依存するわけではありません。従来型の手術をロボット支援、さらには自律型の手術へと移行させることが、業界全体の収益規模をより大きく拡大させるのです。
三、今後の成長
事業規模と収益力から見ると、ISRGはすでに十分に成熟した収益企業です。
第3四半期に大規模な自社株買いを実施した後も、同社は約68億ドルの現金、現金同等物および投資を保有しています。
これは、次世代ロボットや、より多くの医療分野への応用に向けた研究開発を継続する十分な力があることを意味します。
同時に、さらに重要なのは、ロボット手術をより普及しやすくする取り組みも進めていることです。
2024年に承認されたダヴィンチ第5世代には、力覚フィードバックなどの技術が導入され、医師が器具と組織が接触する際の力をより適切に感じ取れるようになりました。また、AIで手術の過程や器具の操作データを分析し、医師の技術向上を支援します。
同社はさらに、音声操作や第4アームの自動制御などの機能も開発しており、手術中の医師の操作負担を一段と軽減しようとしています。
従来のダヴィンチは、医師が操作する精密機械システムと呼べるにすぎませんでした。機器の費用に加え、医師が使いこなすには一定の[参入障壁]がありました。
しかしAIの支援により、ISRGは今後、次のような強みを得るでしょう。
(1)習得や使用のハードルが下がり、より多くの医師や病院を顧客として獲得できる可能性がある。
(2)機器の稼働効率が高まり、既存のロボットでより多くの手術を行える可能性がある。
そして前にも述べたように、ISRGはまさに手術件数を軸に継続的に収益を上げる会社です。新しいビジネスを一から発明する必要はなく、AIを活用して既存のビジネスをさらに拡大すればよいのです。
次に、ロボット手術をより低コストにすることです。
この点については、以前の決算分析で詳しく書きました。興味のある方はこちらをご覧ください:ISRG第3四半期決算分析
ISRGはすでに、2027年上半期から一部の手術器具の使用可能回数を延長し、使用量に応じた価格設定を導入する計画を立てています。
なぜでしょうか?
コストに敏感な、より多くの一般的な手術市場に参入したいからです。
コストは避けて通れない問題です。ロボットのほうが高性能だからといって、病院が費用を度外視して導入する理由はありません。
しかし、ロボットの使用コストが徐々に下がり、操作効率や医師のトレーニングも改善されれば、病院がロボット手術を導入する動機はさらに強まる可能性があります。
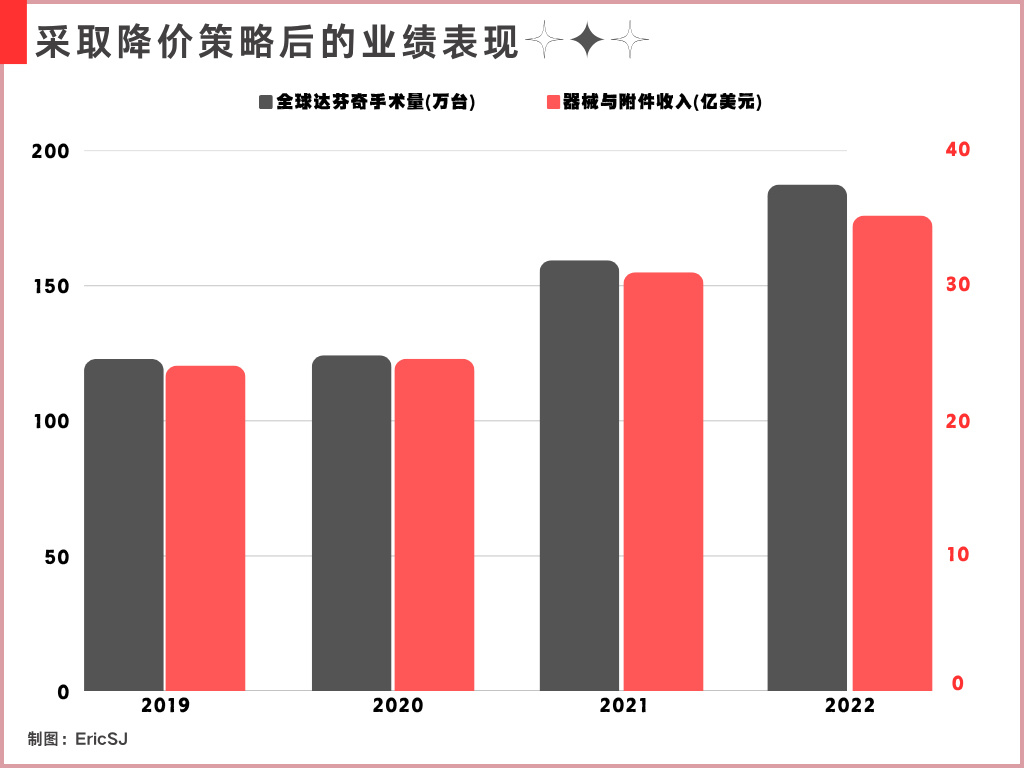
過去20年以上にわたり、ISRGはロボットを販売することで、手術件数に応じて継続的に収益を生み出すビジネスモデルを構築できることを証明してきました。そして、その仕組みがもたらす堀は非常に強固です。
さらに、AIという新時代の力が、この仕組みに新たな拡大の道を開いています。
業界全体に目を向けると、ISRGが世界の手術ロボット市場で収益の7割超を占めている一方で、ロボット手術自体の普及はまだまだこれからです。
企業にとって最も理想的なのは、自社の業界で圧倒的な優位性を持ちながら、業界全体にも十分な成長余地が残されていることです。
そのため私の見方では、ISRGは医療セクターに限らず、市場全体を見渡しても、安定性と高い成長ポテンシャルを兼ね備えた優良銘柄です。