Appleが決算を発表。すべての指標が予想を上回ったのに、株価は下落
まずは数字を見てみましょう。Appleが発表したのは、2026年度第4四半期の決算です。注意したいのは、これは9月26日までの四半期のデータであり、暦年の第4四半期ではないということです。
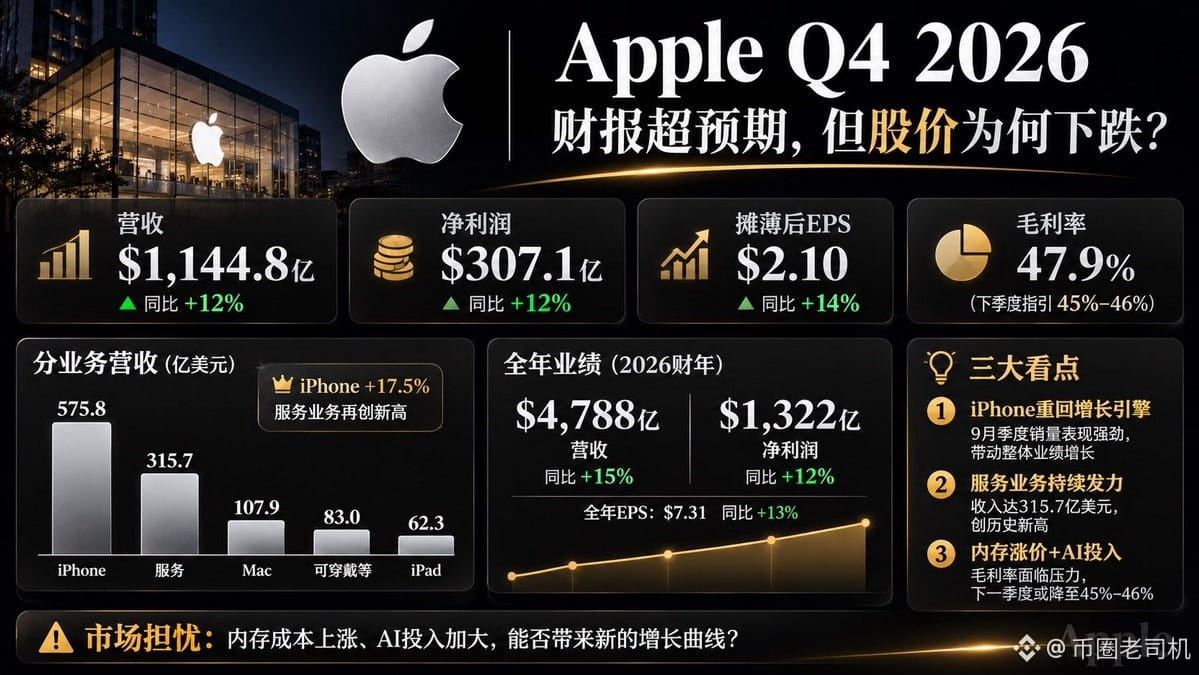
今四半期の売上高は1,144億8,000万ドルで、前年同期比12%増。純利益は307億1,000万ドルで、約12%増。希薄化後EPSは2.10ドルで、14%増でした。
ウォール街の事前予想は、売上高が約1,134億ドル、EPSが約1.99ドル。Appleはいずれも予想を上回りました。
通期の売上高は4,788億ドルで、前年比15%増。純利益は1,322億ドルでした。
この決算だけを見れば、Appleはかなり見事な成績を収めています。
しかし、決算を見る際に、ベテラン投資家は総売上高だけを見るわけではありません。
第一に、iPhoneは依然としてApple最大の稼ぎ頭です。
今四半期のiPhone売上高は575億8,000万ドルで、前年同期比約17.5%増でした。
Macの売上高は107億9,000万ドルで、23.7%増。
サービス部門は315億7,000万ドルで、9.8%増となり、過去最高を更新しました。
一方、iPadの売上高は62億3,000万ドルで、前年同期比10.4%減。ウェアラブル、ホーム、アクセサリー部門の売上高は83億ドルで、7.9%減でした。
ここから見えてくるのは、Appleの成長がすべての事業で一斉に加速しているわけではなく、主にiPhone、Mac、サービス部門がけん引しているということです。
とりわけサービス部門の粗利益率は約76%に達します。
ハードウェアでユーザーをエコシステムに取り込み、サービスで継続的に収益を上げる。これこそがAppleの本当の強みです。
第二に、決算に潜む最大の懸念は、メモリ価格の上昇です。
今四半期のAppleの粗利益率は47.9%で、悪くない数字に見えます。
ただ、見落とされがちな点があります。関税の払い戻しが粗利益率を約1ポイント押し上げ、EPSにも0.05ドル寄与しました。
言い換えれば、この一時的な追い風を除いた実際の利益率については、さらに見極める必要があります。
さらに厄介なのは、AIデータセンターがメモリの生産能力を大量に押さえていることです。メモリチップの価格が上昇し、スマートフォンメーカーもコスト上昇の影響を受け始めています。
Appleには強いサプライチェーン交渉力がありますが、影響をまったく受けずに済むわけではありません。
経営陣が示した次の四半期の粗利益率見通しは45%〜46%にとどまり、今四半期の47.9%から明確に低下する見込みです。
市場が本当に気にしているのは、ここです。
第三に、AIはAppleの次の成長局面を左右する可能性がありますが、現時点ではまだ成果が十分に表れていません。
Microsoft、Google、Metaはいずれも、AIインフラに猛烈な投資を続けています。
Appleの方針は異なります。AIをiPhoneやMac、そしてエコシステム全体に溶け込ませることを目指しています。
この戦略には利点があります。他のテクノロジー企業のように、巨額の設備投資をそのまま模倣する必要がありません。
しかし、現実的な疑問もあります。AIによってユーザーは新しいスマートフォンに買い替えるのでしょうか。より高価格帯のハードウェアにお金を払う気になるのでしょうか。
AIがいくつかの機能を追加するだけで、買い替えサイクルやサービス収入の明確な伸びにつながらなければ、株式市場がいつまでもAIのストーリーに期待してくれるわけではありません。
最後に、業績が予想を上回ったのに、なぜ株価は下がったのでしょうか。
私が思うに、核心は、市場がすでに終了した四半期ではなく、次の四半期を織り込み始めていることです。
Appleは、12月期の売上高が前年同期比7%〜10%増、サービス部門の成長率が8%〜9%になると予想しています。一方、粗利益率は45%〜46%に低下する可能性があります。
さらに、メモリコストの上昇、AIサーバーへの投資、一部新製品の供給制約も加わり、投資家が今後数四半期の利益余地を改めて見直すのは当然です。
もう一つ、注目すべき変化があります。新CEOのJohn Ternus氏が就任してから、これが初めての決算発表です。
Appleはいま、新旧の成長サイクルが入れ替わる局面にあります。
現在のApple最大の強みは、依然として世界中に広がる膨大なアクティブデバイスユーザー、強力なブランド力、そしてサービスのエコシステムです。
一方で、課題も明らかです。ハードウェアの成長を維持できるのか、AIが新たな買い替え需要を生み出せるのか、そして上昇し続けるメモリコストが利益を圧迫しないか。
優れた企業だからといって、どんな価格でも買う価値があるとは限りません。
今回の決算は、Appleが依然として大きな利益を上げる力を持っていることを証明しました。しかし、AI時代の第二の成長曲線をすでに見つけたことまでは証明していません。
次の四半期は、二つの指標に注目しましょう。一つ目は、メモリ価格が粗利益率に与える影響。二つ目は、12月期のiPhoneの実際の販売状況です。
この二つの指標は、売上高が過去最高を更新したかどうかだけを見るより重要です。
まずは数字を見てみましょう。Appleが発表したのは、2026年度第4四半期の決算です。注意したいのは、これは9月26日までの四半期のデータであり、暦年の第4四半期ではないということです。
今四半期の売上高は1,144億8,000万ドルで、前年同期比12%増。純利益は307億1,000万ドルで、約12%増。希薄化後EPSは2.10ドルで、14%増でした。
ウォール街の事前予想は、売上高が約1,134億ドル、EPSが約1.99ドル。Appleはいずれも予想を上回りました。
通期の売上高は4,788億ドルで、前年比15%増。純利益は1,322億ドルでした。
この決算だけを見れば、Appleはかなり見事な成績を収めています。
しかし、決算を見る際に、ベテラン投資家は総売上高だけを見るわけではありません。
第一に、iPhoneは依然としてApple最大の稼ぎ頭です。
今四半期のiPhone売上高は575億8,000万ドルで、前年同期比約17.5%増でした。
Macの売上高は107億9,000万ドルで、23.7%増。
サービス部門は315億7,000万ドルで、9.8%増となり、過去最高を更新しました。
一方、iPadの売上高は62億3,000万ドルで、前年同期比10.4%減。ウェアラブル、ホーム、アクセサリー部門の売上高は83億ドルで、7.9%減でした。
ここから見えてくるのは、Appleの成長がすべての事業で一斉に加速しているわけではなく、主にiPhone、Mac、サービス部門がけん引しているということです。
とりわけサービス部門の粗利益率は約76%に達します。
ハードウェアでユーザーをエコシステムに取り込み、サービスで継続的に収益を上げる。これこそがAppleの本当の強みです。
第二に、決算に潜む最大の懸念は、メモリ価格の上昇です。
今四半期のAppleの粗利益率は47.9%で、悪くない数字に見えます。
ただ、見落とされがちな点があります。関税の払い戻しが粗利益率を約1ポイント押し上げ、EPSにも0.05ドル寄与しました。
言い換えれば、この一時的な追い風を除いた実際の利益率については、さらに見極める必要があります。
さらに厄介なのは、AIデータセンターがメモリの生産能力を大量に押さえていることです。メモリチップの価格が上昇し、スマートフォンメーカーもコスト上昇の影響を受け始めています。
Appleには強いサプライチェーン交渉力がありますが、影響をまったく受けずに済むわけではありません。
経営陣が示した次の四半期の粗利益率見通しは45%〜46%にとどまり、今四半期の47.9%から明確に低下する見込みです。
市場が本当に気にしているのは、ここです。
第三に、AIはAppleの次の成長局面を左右する可能性がありますが、現時点ではまだ成果が十分に表れていません。
Microsoft、Google、Metaはいずれも、AIインフラに猛烈な投資を続けています。
Appleの方針は異なります。AIをiPhoneやMac、そしてエコシステム全体に溶け込ませることを目指しています。
この戦略には利点があります。他のテクノロジー企業のように、巨額の設備投資をそのまま模倣する必要がありません。
しかし、現実的な疑問もあります。AIによってユーザーは新しいスマートフォンに買い替えるのでしょうか。より高価格帯のハードウェアにお金を払う気になるのでしょうか。
AIがいくつかの機能を追加するだけで、買い替えサイクルやサービス収入の明確な伸びにつながらなければ、株式市場がいつまでもAIのストーリーに期待してくれるわけではありません。
最後に、業績が予想を上回ったのに、なぜ株価は下がったのでしょうか。
私が思うに、核心は、市場がすでに終了した四半期ではなく、次の四半期を織り込み始めていることです。
Appleは、12月期の売上高が前年同期比7%〜10%増、サービス部門の成長率が8%〜9%になると予想しています。一方、粗利益率は45%〜46%に低下する可能性があります。
さらに、メモリコストの上昇、AIサーバーへの投資、一部新製品の供給制約も加わり、投資家が今後数四半期の利益余地を改めて見直すのは当然です。
もう一つ、注目すべき変化があります。新CEOのJohn Ternus氏が就任してから、これが初めての決算発表です。
Appleはいま、新旧の成長サイクルが入れ替わる局面にあります。
現在のApple最大の強みは、依然として世界中に広がる膨大なアクティブデバイスユーザー、強力なブランド力、そしてサービスのエコシステムです。
一方で、課題も明らかです。ハードウェアの成長を維持できるのか、AIが新たな買い替え需要を生み出せるのか、そして上昇し続けるメモリコストが利益を圧迫しないか。
優れた企業だからといって、どんな価格でも買う価値があるとは限りません。
今回の決算は、Appleが依然として大きな利益を上げる力を持っていることを証明しました。しかし、AI時代の第二の成長曲線をすでに見つけたことまでは証明していません。
次の四半期は、二つの指標に注目しましょう。一つ目は、メモリ価格が粗利益率に与える影響。二つ目は、12月期のiPhoneの実際の販売状況です。
この二つの指標は、売上高が過去最高を更新したかどうかだけを見るより重要です。