#苹果财报喜忧参半 Apple、好業績なのに売り浴びせ。PER36倍の「AI避難先」はコストに足をすくわれたのか?
昨夜、Appleの時間外取引を見届けて、正直なところ、最初に思ったのは「この決算なら普通は上がるはず」だった。ところが、電話会見で一気に水を差された。
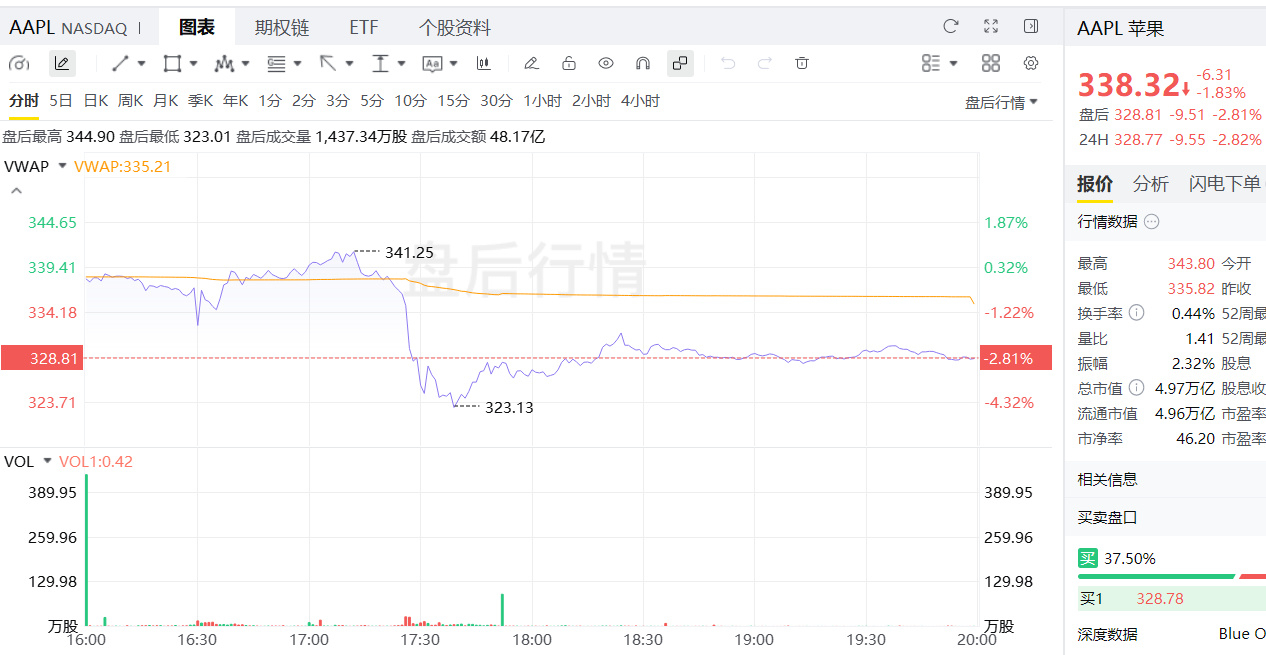
売上高は1144.8億、EPSは2.10で、どちらも市場予想を上回り、iPhoneもMacもかなり好調。それでも市場はまったく評価せず、時間外取引ではまず0.5%上昇したものの、電話会見が始まると一気に急落。一時は-4%まで下げ、終値は-3%近辺の326-329あたりでもみ合った。
問題は今四半期ではなく、来四半期の粗利益率見通しにある。CFOは45%-46%と示したが、今四半期は47.9%。この差を生んでいるのは、メモリー価格の上昇とSiri AIの推論コストによる利益の圧迫だ。大中華圏とサービスの成長率は2四半期連続で市場予想を下回り、もはや「小さな傷」ではなく、ビジネスモデルの問題になっている。
「AI取引は戻ってきたのか」——答えはまったく逆だ。
今回Appleが買われたのは、設備投資を膨らませないためだ。AI関連株が売られる局面で、資金はAppleを避難先と見なしていた。だが今の皮肉な状況は、その避難資産自体がAIコストによって足元から梯子を外され始めていること。PER36倍の「安全性」は、「AIに参入しない」ことを前提に織り込まれていた。コスト面から、AIの影響を避けられないと示された以上、このプレミアムは改めて見直されることになる。
私の対応はシンプルだ。決算前に持ち高を減らし、下がっても慌てて買い戻さず、粗利益率の見通しを市場が消化するのを待つ。今この銘柄で取引されているのは業績ではなく、ストーリーのほころびだ。$AAPL $SOXL $KORU
昨夜、Appleの時間外取引を見届けて、正直なところ、最初に思ったのは「この決算なら普通は上がるはず」だった。ところが、電話会見で一気に水を差された。
売上高は1144.8億、EPSは2.10で、どちらも市場予想を上回り、iPhoneもMacもかなり好調。それでも市場はまったく評価せず、時間外取引ではまず0.5%上昇したものの、電話会見が始まると一気に急落。一時は-4%まで下げ、終値は-3%近辺の326-329あたりでもみ合った。
問題は今四半期ではなく、来四半期の粗利益率見通しにある。CFOは45%-46%と示したが、今四半期は47.9%。この差を生んでいるのは、メモリー価格の上昇とSiri AIの推論コストによる利益の圧迫だ。大中華圏とサービスの成長率は2四半期連続で市場予想を下回り、もはや「小さな傷」ではなく、ビジネスモデルの問題になっている。
「AI取引は戻ってきたのか」——答えはまったく逆だ。
今回Appleが買われたのは、設備投資を膨らませないためだ。AI関連株が売られる局面で、資金はAppleを避難先と見なしていた。だが今の皮肉な状況は、その避難資産自体がAIコストによって足元から梯子を外され始めていること。PER36倍の「安全性」は、「AIに参入しない」ことを前提に織り込まれていた。コスト面から、AIの影響を避けられないと示された以上、このプレミアムは改めて見直されることになる。
私の対応はシンプルだ。決算前に持ち高を減らし、下がっても慌てて買い戻さず、粗利益率の見通しを市場が消化するのを待つ。今この銘柄で取引されているのは業績ではなく、ストーリーのほころびだ。$AAPL $SOXL $KORU