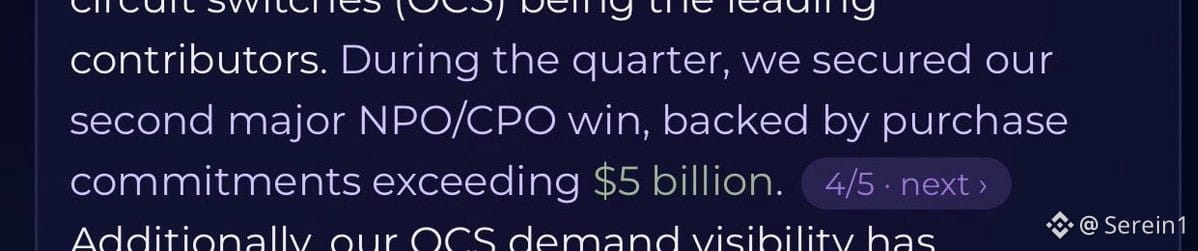
LITE単独で見ると、決算発表後に上昇する可能性が高い。新たに50億ドルのCPO/NPO受注を発表したから(NVDAとは無関係)。
この分野の利益率はおそらく60%を超える……レーザー関連企業が規模を拡大すると、どれほど大きな利益を上げられるかを示している。
(Greensboroだけで年間売上高50億ドルに達する可能性がある)
MRVLとのこの取引については:
- Marvellにとって、戦略的に非常にプラス。残るレーザー関連企業の価値も高まる
- ただしLITE株主は泣きを見るかもしれない。取引完了は2028年で、それまで1年以上オーバーハングが続く
独立した価格形成も弱まるだろう。多くの人が、Marvell株4.5株に対してLITE株1株という比率を基準にするからだ
- 発表前にMarvell株が急落していなければ、Lumentumの株主はもう少し喜んでいたと思う……
当初はLITEを約1,150億ドルと評価し、23.9%のプレミアムを上乗せしていたからだ。
- Marvell株の下落によって、この取引の下振れリスクがすぐに明らかになった。もし株価が上がっていれば、評価額ベースでLITE株主はもう少し喜んでいたかもしれない。
4.5対1の株式交換比率より、ドル建ての時価総額に下限を設けるほうがよい。
これまでは、LITEをロングし、他の何かをショートして、他の光通信関連企業の評価を抑える取引がかなりあった。少なくとも、こうしたペアトレードは今後解消されるかもしれない。
$LITE
この分野の利益率はおそらく60%を超える……レーザー関連企業が規模を拡大すると、どれほど大きな利益を上げられるかを示している。
(Greensboroだけで年間売上高50億ドルに達する可能性がある)
MRVLとのこの取引については:
- Marvellにとって、戦略的に非常にプラス。残るレーザー関連企業の価値も高まる
- ただしLITE株主は泣きを見るかもしれない。取引完了は2028年で、それまで1年以上オーバーハングが続く
独立した価格形成も弱まるだろう。多くの人が、Marvell株4.5株に対してLITE株1株という比率を基準にするからだ
- 発表前にMarvell株が急落していなければ、Lumentumの株主はもう少し喜んでいたと思う……
当初はLITEを約1,150億ドルと評価し、23.9%のプレミアムを上乗せしていたからだ。
- Marvell株の下落によって、この取引の下振れリスクがすぐに明らかになった。もし株価が上がっていれば、評価額ベースでLITE株主はもう少し喜んでいたかもしれない。
4.5対1の株式交換比率より、ドル建ての時価総額に下限を設けるほうがよい。
これまでは、LITEをロングし、他の何かをショートして、他の光通信関連企業の評価を抑える取引がかなりあった。少なくとも、こうしたペアトレードは今後解消されるかもしれない。
$LITE