
BitChoice | Satya — DeFi、RWA、マーケット構造に関するインテリジェンス
2026年11月2日
ステーブルコインのスワップから世界の通貨市場へ
分散型金融はイーサリアムのエコシステムを越えて拡大しています。
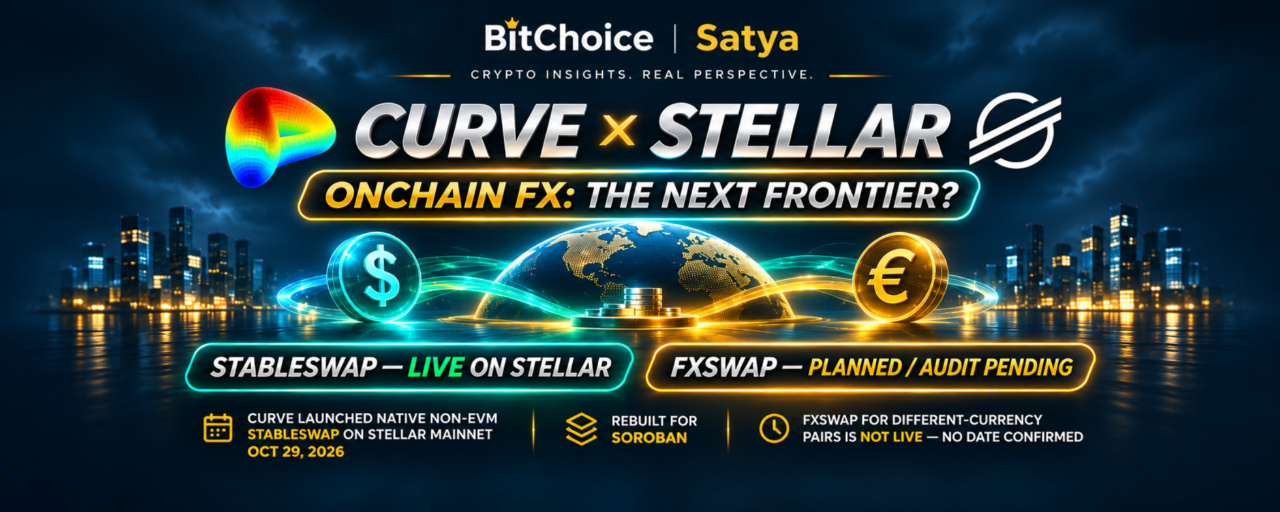
10月29日、Curve FinanceはStellarのメインネットでStableSwapをローンチしました。これは、イーサリアム仮想マシン(EVM)ネットワーク以外で初のネイティブ展開となります。
この統合により、Stellarの決済およびトークン化資産のインフラに、特化型の自動マーケットメーカーが導入されます。
しかし、最も興味深い展開はまだこれからかもしれません。
Curveは、異なる国の通貨に連動するステーブルコインなど、相対価格が変動する資産向けに設計されたシステム、FXSwapの準備を進めています。
より大きな問いは、分散型の流動性インフラが、いずれ世界の外国為替決済において重要な役割を果たすようになるかどうかです。
この機会を理解するには、すでに存在するものと、まだ開発中のものを分けて考える必要があります。
1. Curveが実際にローンチしたもの
初期展開により、StableSwapがStellarで利用可能になりました。
StableSwapは、同程度の価格で取引されると見込まれる資産に最適化された自動マーケットメーカーです。
たとえば、1米ドルの価値を維持するよう設計された2種類のステーブルコインは、共通の参照価格を基準とするプールを通じて交換できます。
一般的な流動性プールとは異なり、StableSwapは、その価格関係を軸に流動性をより効率的に集めるよう設計されています。
期待される利点は、対応する取引のスリッページが小さくなることです。
ただし、実際の取引価格は、プールの厚み、資産の安定性、市場環境に左右されます。
現在利用できる機能は?
Curveによると、ユーザーは次のことができます。
既存の流動性プールを閲覧する。
対応資産をスワップする。
流動性を提供するために資産を預け入れる。
ベータ版インターフェースからプロトコルを利用する。
今回の展開ではパーミッションレスなプール作成もサポートされていますが、Curveはインターフェース上のセルフサービス型作成機能を引き続き拡充しています。
初期ローンチは、Curveの製品群がすべて完成した状態ではなく、限定的な展開と説明されています。
StableSwapは稼働中です。より広範なエコシステムは、まだ発展途上です。
2. Stellarに新たな技術実装が必要だった理由
CurveのオリジナルのStableSwapコントラクトは、EVM互換環境向けに開発されました。
StellarはSorobanという異なるスマートコントラクトアーキテクチャを採用しています。
そのため、Curveは既存のVyperコントラクトを変更せずにそのまま展開することはできませんでした。
チームは基盤となる数学的手法を維持しながら、Sorobanに合わせて実装を調整し、StableSwapをStellar向けに再構築しました。
この統合はStellar Development Foundationの支援を受けました。
この違いは重要です。
ネイティブな非EVM環境への展開により、Curveの技術が稼働できる環境が広がります。
しかし、新たな実装には慎重なセキュリティ評価も必要です。
EVM版での過去の実績があっても、異なるコードベースや実行環境に伴うリスクがなくなるわけではありません。
ユーザーや流動性提供者にとって、コントラクトのセキュリティは引き続き重要な検討事項です。
3. Stellarが戦略的に理にかなう理由
Stellarは歴史的に、決済、資産発行、金融インフラを重視してきました。
そのエコシステムには、ステーブルコイン、決済アプリケーション、トークン化された金融商品が含まれます。
Franklin Templetonはトークン化された投資商品にStellarのインフラを利用しており、MoneyGramはStellar関連の決済サービスを統合しています。
こうした動きにより、対応資産間の流動性の高い交換市場への需要が生まれる可能性があります。
デジタル資産は、保有者が妥当なコストで取得、交換、ポジション解消できると、より有用になります。
トークン化されたマネー・マーケット・ファンドや決済用ステーブルコインは、基盤となる商品が正しく機能していても、流動性が不足すると実用性が低下する可能性があります。
そこで役立つ可能性があるのが、専門的なマーケットメイキングのインフラです。
トークン化は金融商品を生み出します。流動性インフラは、それらを使いやすくします。
4. StableSwapとFXSwapの決定的な違い
この2つのシステムは、異なる価格関係に対応します。
StableSwap — すでに稼働中
主に、価格が同程度に保たれると見込まれる資産向けに設計されています。
たとえば、米ドルにペッグされた2種類のステーブルコインが挙げられます。
比較的安定した交換レートを軸に、効率的な取引執行を実現することが目的です。
FXSwap — 開発予定
相対価格が変動する資産向けに設計されています。
米ドルにペッグされたステーブルコインと、ユーロにペッグされたステーブルコインが分かりやすい例です。
EUR/USDの為替レートが動くにつれて、両者の相対価値も変化します。
固定された1対1の関係を前提とする流動性メカニズムは、この市場には適していません。
FXSwapは、恒久的なペッグではなく、変動する市場価格を軸に流動性を集めることを目指しています。
Curveによると、開発は完了に近づいており、ローンチ前に監査が必要です。
確定したリリース日や、当初対応する通貨ペアの一覧は発表されていません。
FXSwapは、現在Stellar上で稼働している取引サービスではありません。
5. オンチェーンFXとは実際に何を意味するのか?
外国為替は、世界最大級の金融市場のひとつです。
従来の通貨両替には、銀行、決済処理業者、マーケットメーカー、決済インフラ、規制要件が関わります。
ブロックチェーンを基盤とする法定通貨連動型資産は、これとは異なる可能性をもたらします。
たとえば、ユーザーはオンチェーンの流動性プールを通じて、規制に準拠した米ドル建てステーブルコインをユーロ建てトークンに交換できる可能性があります。
交換後の資産は、同じネットワーク上で別の適格な受取人に送金できます。
このような仕組みは、次の用途を支える可能性があります。
国際送金
決済経路の一環として、法定通貨連動型デジタル資産を交換すること。
財務管理
従来の両替手続きだけに頼らず、異なる通貨エクスポージャー間で資金を移動すること。
トークン化された金融資産
異なる通貨建てのファンドと決済資産を結ぶ流動性接続。
DeFiアプリケーション
複数の法定通貨建てトークンを用いる担保管理、貸付、金融戦略。
ただし、オンチェーンでの交換は、銀行口座間で資金を移動する一連のプロセス全体と同じではありません。
ユーザーは引き続き、法定通貨の発行体、償還パートナー、本人確認手続き、地域の決済インフラに依存する場合があります。
経路全体の品質が重要です。
6. 米ドルからユーロへの仮想的な決済経路
米ドルに裏付けられたステーブルコインを保有する企業を考えてみましょう。
その企業はユーロ建ての支払いを行う必要があります。
将来的なオンチェーン経路には、次のような手順が考えられます。
Stellar上で対応する米ドル建てステーブルコインを保有する。
それを互換性のあるユーロ建て資産に交換する。
交換後の資産を受取人に送金する。
利用可能な金融インフラを通じて、その資産を償還するか利用する。
期待される利点は、より統合されたデジタル決済プロセスです。
しかし、総コストには次の項目が含まれます。
利用可能な為替レート
プールのスリッページ
ネットワーク取引手数料
ステーブルコイン発行体のコスト
償還手数料と銀行手数料
コンプライアンス要件と運用要件
ブロックチェーン上の取引が速くても、通貨両替の始めから終わりまでのコストが最安になるとは限りません。
経済的に成り立つには、取引経路全体を関連する代替手段と比較して、有利でなければなりません。
7. 多くのRWA構想に欠けているピース、流動性
トークン化資産は、従来型金融商品をブロックチェーンネットワーク上で表すものとして注目を集めることがよくあります。
しかし、発行は出発点にすぎません。
トークン化資産は技術的には移転可能でも、流通市場の流動性が極めて限られている場合があります。
金融エコシステムが機能するには、ユーザーに次のものも必要です。
信頼できる取引の場
競争力のある売買スプレッド
十分な市場の厚み
透明性の高い資産仕様
信頼性の高い決済
担保や清算を管理する仕組み
CurveのStableSwap統合は、こうした要件のいくつかに貢献する可能性があります。
たとえば、十分な流動性を持つプールは、担保を清算しようとする貸付プラットフォームに取引経路を提供できる可能性があります。
また、アグリゲーターが対応資産間の取引経路を見つけやすくなる可能性もあります。
ただし、こうした利点は、実際に統合が行われ、参加が継続することを前提とします。
流動性プロトコルが経済的に重要になるのは、活用できる流動性がある場合です。
8. ステーブルコイン流動性プールに潜むリスク
流動性の提供は、元本が保証された預金口座に資金を預けることとは異なります。
いくつかのリスクが残っています。
ステーブルコインのペッグ乖離
価格が同程度に保たれるよう設計された資産でも、大きく乖離することがあります。
ステーブルコインのひとつがペッグを失うと、流動性プールが価値の弱い資産に大きく偏る可能性があります。
スマートコントラクトのリスク
Stellarへの展開では、新たな実行環境向けに書かれたコントラクトが使われています。
セキュリティテストや監査は重要ですが、技術システムにリスクがまったくないとは言えません。
発行体と償還のリスク
ステーブルコインは、発行体、準備資産の仕組み、償還メカニズムに依存します。
ステーブルコインの流通市場価格は、意図された価値と異なる場合があります。
流動性と退出のリスク
新しいプールは、市場の厚みが限られている可能性があります。
プールに預け入れても、損失や不利な価格変動なしに退出できる保証はありません。
運用とコンプライアンスのリスク
対応資産には、発行体レベルの管理や制限が適用される場合があります。
スワップが技術的に成功しても、適用される法的要件や資産レベルの移転制限が無効になるわけではありません。
こうしたリスクは、金融インフラが機関投資家や決済向けに使われる場合、特に重要です。
9. XLMにとってこれは何を意味するのか?
今回の統合は、Stellarのアプリケーションエコシステムにとって意義ある進展です。
活動が増えれば、ネットワークの利用が拡大する可能性があります。
しかし、Curveのインフラが採用されても、XLM保有者の投資リターンが自動的に生まれるわけではありません。
その関係は、取引活動、手数料の仕組み、ネットワークの経済性、Stellarサービスへの持続的な需要によって左右されます。
アプリケーションエコシステムの拡大とトークン価格の上昇は、同じ指標ではありません。
有用な指標となるのは、実際の取引、流動性の増加、ネットワーク上の経済活動です。
10. CRVについてはどうか?
Curveの発表には、経済面で注目すべき詳細が含まれています。
プロトコルによると、Stellar展開で発生するスワップ手数料は、既存の手数料体系に基づきCurve DAOに還元されます。
これにより、プロトコルの活動とその経済的エコシステムの関係について、より直接的な問いが生まれます。
ただし、潜在的な恩恵の大きさは、次の要素に左右されます。
取引高
プールの手数料体系
実際の手数料収入
DAOへの分配メカニズム
継続的な運用状況と流動性の状況
新たな展開があっても、実質的な収益の増加が自動的に生じるわけではありません。
また、プロトコルの利用が増えても、CRVの価格上昇が保証されるわけではありません。
インフラの採用は、トークン価格への期待ではなく、実際の経済価値の取り込みを通じて評価すべきです。
11. 重要性を見極める5つの指標
発表は出発点にすぎません。
本格的な評価には、測定可能な活動を追う必要があります。
1. 総流動性
Stellar上のCurveプールで、どれだけの資本が利用可能になるか?
2. 取引高
ユーザーは実質的な取引を行っているのか、それとも活動がローンチ時に集中しているのか?
3. 取引執行の品質
実際のスワップコストは、競合する取引場所や経路と比べてどうか?
4. 機関投資家とRWAの統合
トークン化資産の発行体、決済サービス、アプリケーションは、プールを利用し始めているか?
5. FXSwapの実現
予定されている製品は監査を終え、無事にローンチし、実際の通貨ペアで持続可能な流動性を獲得できるか?
これらの指標によって、興味深い発表を、実証されたインフラの成功へとつなげられるかどうかが分かります。
12. Stellarを超えて重要となる可能性
DeFiの成長は長年、投機的な取引活動や預かり資産総額(TVL)で測られることがよくありました。
しかし、より成熟したインフラ層には、日常的な金融業務を支えることが求められるかもしれません。
決済。
資産交換。
担保管理。
通貨両替。
トークン化された証券やファンドの流動性。
分散型プロトコルがこうした活動に信頼できる取引執行を提供できれば、その重要性は暗号資産ネイティブのトレーダーを超えて広がる可能性があります。
とはいえ、業界には信頼性、競争力のあるコスト、適切なリスク管理を実証する必要があります。
魅力的な技術アーキテクチャだけでは不十分です。
最後に:次なるフロンティアは市場インフラ
CurveのStellar進出は、専門的なDeFi流動性技術がEVM互換ネットワークを超えて広がる具体的な一歩です。
StableSwapは現在稼働中です。
異なる通貨に連動する資産間の効率的な取引を実現できれば、FXSwapのほうがより重要な進展となる可能性があります。
しかし、長期的な可能性は期待ではなく、実際の市場活動を通じて判断すべきです。
重要な問いは明確です。
流動性は厚くなるのか?
決済事業者やRWA発行体は、こうした市場を統合するのか?
FXSwapは競争力のある通貨両替を実現するのか?
市場が不安定なときも、これらのシステムは信頼性を保てるのか?
DeFiの次の大きな章は、新たな投機資産を生み出すことではなく、既存の金融価値を動かすインフラを構築することになるかもしれません。
ディスカッション
オンチェーンFXは従来の通貨両替インフラに対する真の競争相手になり得るのでしょうか?それとも流動性や償還の制約が最大の障壁として残るのでしょうか?
主な情報源
Curve Finance — Curve Is Live on Stellar、2026年10月29日。
Stellar Development Foundation — Curve Brings Onchain Liquidity Infrastructure to the Stellar Network in Its First Native Non-EVM Integration、2026年10月29日。
The Block — Curve Finance Launches on Stellar in First Native Deployment Outside EVM Ecosystem、2026年10月29日。
編集上の注記:StableSwapはStellarで稼働中です。FXSwapは引き続き計画段階で、監査を受ける予定ですが、ローンチ日は確定していません。仮想的なFXの例は、現在実行可能な取引経路を示すものではありません。プールへの参加には、スマートコントラクト、市場、発行体、流動性に関するリスクが伴います。
教育および情報提供のみを目的としています。金融または投資に関する助言ではありません。
#Stellar #CurveFinance #DeFi #RWA #OnchainFX $CRV $XLM

