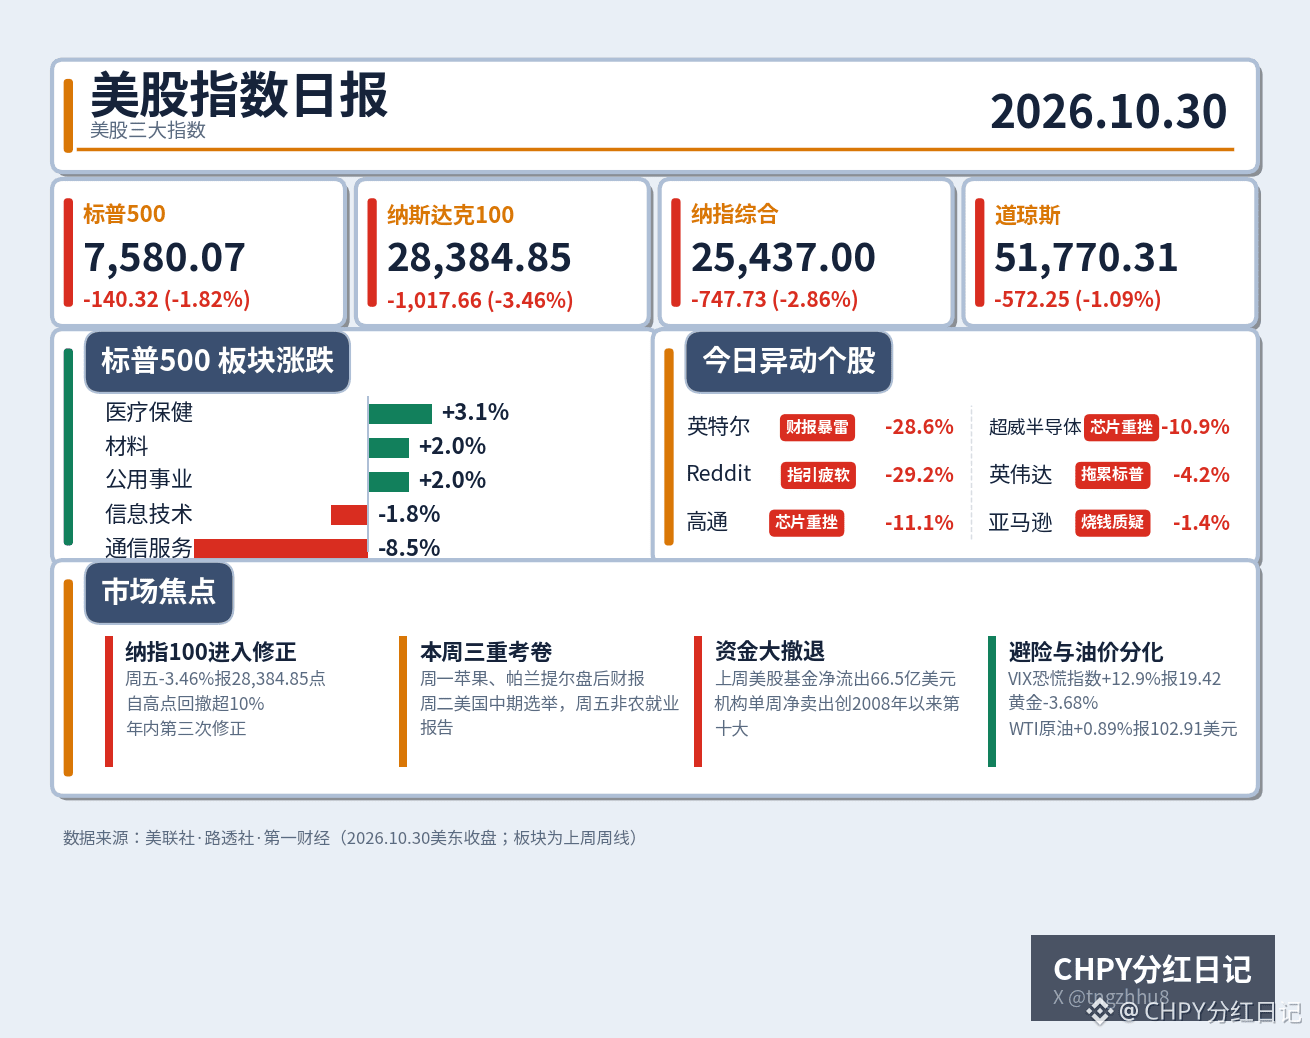
週末の振り返り:米国株は先週金曜日、ハイテク株の大暴落で幕を閉じ、10月も暗い月となった。まずはデータから。北京時間10月31日未明の終値は、ダウ工業株30種平均が1.09%安の51,770.31ポイント、S&P500種指数が1.82%安の7,580.07ポイント、ナスダック総合指数が2.86%安の25,437ポイント、ナスダック100指数が3.46%安の28,384.85ポイント。正式にテクニカル修正局面入りとなり、今年3度目の調整だ。
10月全体では、ダウ工業株30種平均が1.7%上昇、S&P500種指数が0.9%下落、ナスダック総合指数が5.3%下落し、2025年3月以来最悪の月間パフォーマンスとなった。主要3指数はいずれも週足で3週連続の陰線。先週のセクター別では、通信サービスが8.5%安、情報技術が1.8%安。一方、上昇をけん引したのはヘルスケアで3.1%高、素材と公益事業もそれぞれ約2%上昇した。資金はディフェンシブセクターに逃げ込んでおり、押し目買いに向かっているわけではない。
引き金となったのは、やはりあの2社の決算だ。インテルの第4四半期見通しが低調で、金曜日だけで28.6%急落。1974年以来、最悪の1日となった。レディットは29.2%安、フィラデルフィア半導体株指数は7.2%安、クアルコムは11.1%安、アドバンスト・マイクロ・デバイセズ(AMD)は10.9%安、エヌビディアは4.2%安となった。アマゾンは過去12カ月で424億ドルの現金を消費し、AI関連の設備投資に見合うリターンがあるのかという問題が表面化した。金でさえ3.68%下落し、VIX恐怖指数は12.9%急上昇して19.42に。一方、上昇を続けたのは原油だけで、WTI原油は0.89%高の102.91ドルだった。
だが、今回の下落で最も考えさせられるシグナルは資金の流れにある。先週、米国株ファンドから66.5億ドルが純流出し、機関投資家の週間純売越額は2008年以来10番目の規模となった。均等加重S&P500種指数の下落率はわずか0.7%で、S&P500種指数の1.82%を大きく下回った。つまり、売りはAIハードウェア関連の大手数社に極度に集中しており、平均的な銘柄が崩れているわけではない。経済も崩れていない。米国の第3四半期実質国内総生産(GDP)は年率換算で3.4%成長し、個人消費支出は3.8%増加した。下落しているのは経済ではなく、AIという物語の価格だ。物語に誰かが計算を持ち込み始めれば、下がるのはバリュエーションだ。
今週は本当の試験となる。大きな課題は3つ。1つ目は、今夜の取引終了後に発表されるアップルとパランティア・テクノロジーズの決算。アップルはつい先日、エヌビディアを抜いて世界時価総額首位に返り咲いた。その答えが、AIの物語を延命できるかどうかを直接左右する。2つ目は火曜日の米中間選挙。議会の主導権が入れ替わる可能性があり、政策の枠組みがここで定まる。3つ目は金曜日の10月雇用統計。雇用者数の増加は5万~6万5,000人、失業率は4.2%と予想されている。9月の雇用者数増加はわずか2万9,000人だった。今回も弱い数字となれば、12月の利上げ観測はさらに高まる。さらにその間には、水曜日のISM非製造業景況指数と米財務省の四半期借換計画の発表があり、木曜日にはイングランド銀行が政策金利を0.25ポイント引き上げ、4.00%にする可能性が高い。
今夜のアップル決算が分水嶺となる。ナスダック総合指数はすでに10月6日の高値から7.8%下落しており、10%の調整ラインまであと一歩だ。持ちこたえれば、今回の下落は健全な振るい落としとなる。持ちこたえられなければ、調整相場が正式に始まり、アルゴリズム売りが連鎖していく。短期的にはナスダック総合指数の25,000ポイントという節目に注目。押し目買いを狙う人は、まだ慌てて手を出さず、まずは足場が固まるのを待とう。
#美股 #週末の振り返り
10月全体では、ダウ工業株30種平均が1.7%上昇、S&P500種指数が0.9%下落、ナスダック総合指数が5.3%下落し、2025年3月以来最悪の月間パフォーマンスとなった。主要3指数はいずれも週足で3週連続の陰線。先週のセクター別では、通信サービスが8.5%安、情報技術が1.8%安。一方、上昇をけん引したのはヘルスケアで3.1%高、素材と公益事業もそれぞれ約2%上昇した。資金はディフェンシブセクターに逃げ込んでおり、押し目買いに向かっているわけではない。
引き金となったのは、やはりあの2社の決算だ。インテルの第4四半期見通しが低調で、金曜日だけで28.6%急落。1974年以来、最悪の1日となった。レディットは29.2%安、フィラデルフィア半導体株指数は7.2%安、クアルコムは11.1%安、アドバンスト・マイクロ・デバイセズ(AMD)は10.9%安、エヌビディアは4.2%安となった。アマゾンは過去12カ月で424億ドルの現金を消費し、AI関連の設備投資に見合うリターンがあるのかという問題が表面化した。金でさえ3.68%下落し、VIX恐怖指数は12.9%急上昇して19.42に。一方、上昇を続けたのは原油だけで、WTI原油は0.89%高の102.91ドルだった。
だが、今回の下落で最も考えさせられるシグナルは資金の流れにある。先週、米国株ファンドから66.5億ドルが純流出し、機関投資家の週間純売越額は2008年以来10番目の規模となった。均等加重S&P500種指数の下落率はわずか0.7%で、S&P500種指数の1.82%を大きく下回った。つまり、売りはAIハードウェア関連の大手数社に極度に集中しており、平均的な銘柄が崩れているわけではない。経済も崩れていない。米国の第3四半期実質国内総生産(GDP)は年率換算で3.4%成長し、個人消費支出は3.8%増加した。下落しているのは経済ではなく、AIという物語の価格だ。物語に誰かが計算を持ち込み始めれば、下がるのはバリュエーションだ。
今週は本当の試験となる。大きな課題は3つ。1つ目は、今夜の取引終了後に発表されるアップルとパランティア・テクノロジーズの決算。アップルはつい先日、エヌビディアを抜いて世界時価総額首位に返り咲いた。その答えが、AIの物語を延命できるかどうかを直接左右する。2つ目は火曜日の米中間選挙。議会の主導権が入れ替わる可能性があり、政策の枠組みがここで定まる。3つ目は金曜日の10月雇用統計。雇用者数の増加は5万~6万5,000人、失業率は4.2%と予想されている。9月の雇用者数増加はわずか2万9,000人だった。今回も弱い数字となれば、12月の利上げ観測はさらに高まる。さらにその間には、水曜日のISM非製造業景況指数と米財務省の四半期借換計画の発表があり、木曜日にはイングランド銀行が政策金利を0.25ポイント引き上げ、4.00%にする可能性が高い。
今夜のアップル決算が分水嶺となる。ナスダック総合指数はすでに10月6日の高値から7.8%下落しており、10%の調整ラインまであと一歩だ。持ちこたえれば、今回の下落は健全な振るい落としとなる。持ちこたえられなければ、調整相場が正式に始まり、アルゴリズム売りが連鎖していく。短期的にはナスダック総合指数の25,000ポイントという節目に注目。押し目買いを狙う人は、まだ慌てて手を出さず、まずは足場が固まるのを待とう。
#美股 #週末の振り返り