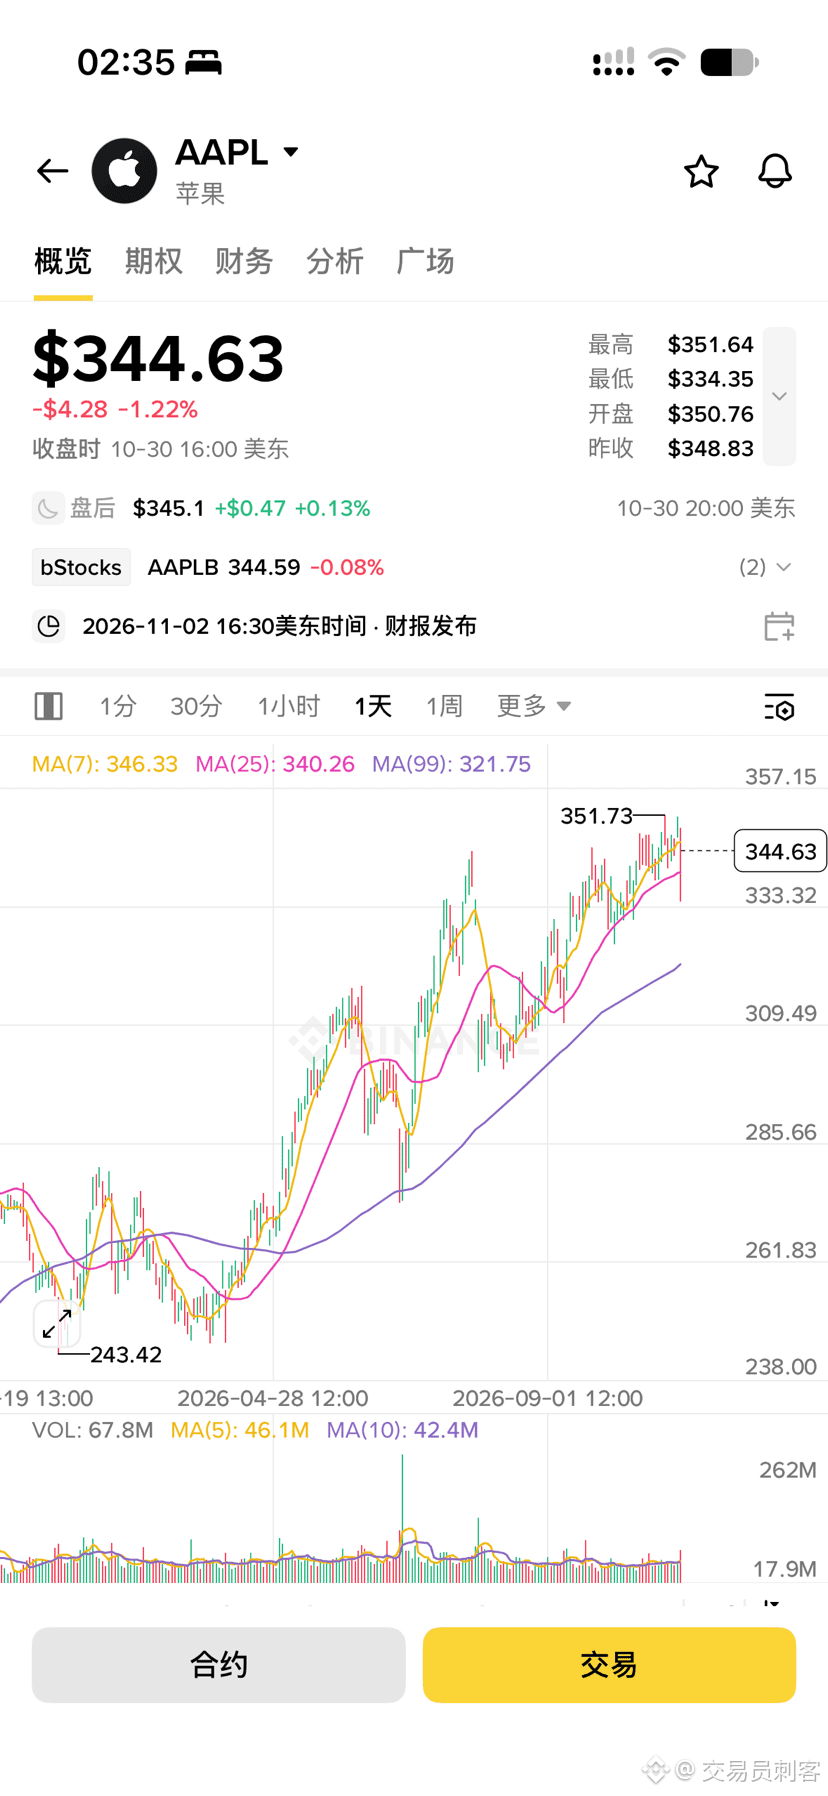
Appleの決算発表は11月2日の米国市場取引終了後に迫っています。今回の決算は例年とは少し様相が異なり、いくつかの重要な変数が絡み合っています。予想と現実を分けて、細かく見ていく必要があります。
市場のコンセンサス予想は、売上高が約1,133億ドル、EPSが約1.98ドルです。前四半期にAppleが発表した数字は実に堅調で、売上高は1,094億ドルと前年同期比16%増、EPSは2.02ドルで、いずれも市場予想を上回りました。粗利益率は50%を超えています。しかし今回のQ4は、市場が予想する売上高の伸び率が10%前後まで低下しており、厳しさが目に見えて表れてきました。
1つ目の核心的な矛盾は、iPhoneの発売時期のずれによる予測モデルのゆがみです。バンク・オブ・アメリカはすでに警告を発しており、iPhone 18シリーズと折りたたみ式のDuoは例年と異なる発売スケジュールになるため、ウォール街のQ4売上高モデルには過大評価のリスクがあると指摘しています。ハードウェアが好調かどうかは、表面的な成長率だけでは判断できません。発売時期のずれの影響を取り除いてこそ、実際の需要が見えてきます。実績がガイダンスの線上ぎりぎりにとどまるだけだったり、発売時期のずれに足を引っ張られたりすれば、決算発表後にまず売られる可能性はかなり高いでしょう。
2つ目の矛盾は、粗利益率の死守ラインです。メモリーチップの値上がりは、前の数四半期なら在庫や価格決定力で乗り切れましたが、今ではその圧力がAppleにも及んでいます。前四半期の粗利益率50.1%は一時的なピークで、市場が注目しているのはQ4の粗利益率が48~49%の範囲を維持できるかどうかです。メモリーコストの急騰で粗利益率が大きく低下すれば、売上高が予想を上回っても、投資家は株を売るでしょう。Appleはこれまでにも値上げを行っていますが、値上げでコストをどれだけカバーできるのか、決算説明会で経営陣が示すガイダンスこそが最終的な判断材料です。
3つ目の注目点は、サービス事業の底堅さです。市場はサービス収入の伸び率を約14%と予想しています。ここはAppleで最も利益率が高い分野であり、株価のプレミアムを支える源でもあります。ハードウェアの景気循環がどれほど強くても、サービス事業が2桁成長を維持できれば、Appleの経営基盤は揺らぎません。ただし、サービスの成長率まで低下し始めたら、最も安定したキャッシュカウまでもが消費の低迷に侵食されていることを意味します。これはiPhoneの販売台数が多少減るより、はるかに深刻です。
もう1つ見落としてはならない変数があります。新CEOのジョン・ターナスが就任してから初めて臨む四半期決算説明会です。$AAPLB
市場のコンセンサス予想は、売上高が約1,133億ドル、EPSが約1.98ドルです。前四半期にAppleが発表した数字は実に堅調で、売上高は1,094億ドルと前年同期比16%増、EPSは2.02ドルで、いずれも市場予想を上回りました。粗利益率は50%を超えています。しかし今回のQ4は、市場が予想する売上高の伸び率が10%前後まで低下しており、厳しさが目に見えて表れてきました。
1つ目の核心的な矛盾は、iPhoneの発売時期のずれによる予測モデルのゆがみです。バンク・オブ・アメリカはすでに警告を発しており、iPhone 18シリーズと折りたたみ式のDuoは例年と異なる発売スケジュールになるため、ウォール街のQ4売上高モデルには過大評価のリスクがあると指摘しています。ハードウェアが好調かどうかは、表面的な成長率だけでは判断できません。発売時期のずれの影響を取り除いてこそ、実際の需要が見えてきます。実績がガイダンスの線上ぎりぎりにとどまるだけだったり、発売時期のずれに足を引っ張られたりすれば、決算発表後にまず売られる可能性はかなり高いでしょう。
2つ目の矛盾は、粗利益率の死守ラインです。メモリーチップの値上がりは、前の数四半期なら在庫や価格決定力で乗り切れましたが、今ではその圧力がAppleにも及んでいます。前四半期の粗利益率50.1%は一時的なピークで、市場が注目しているのはQ4の粗利益率が48~49%の範囲を維持できるかどうかです。メモリーコストの急騰で粗利益率が大きく低下すれば、売上高が予想を上回っても、投資家は株を売るでしょう。Appleはこれまでにも値上げを行っていますが、値上げでコストをどれだけカバーできるのか、決算説明会で経営陣が示すガイダンスこそが最終的な判断材料です。
3つ目の注目点は、サービス事業の底堅さです。市場はサービス収入の伸び率を約14%と予想しています。ここはAppleで最も利益率が高い分野であり、株価のプレミアムを支える源でもあります。ハードウェアの景気循環がどれほど強くても、サービス事業が2桁成長を維持できれば、Appleの経営基盤は揺らぎません。ただし、サービスの成長率まで低下し始めたら、最も安定したキャッシュカウまでもが消費の低迷に侵食されていることを意味します。これはiPhoneの販売台数が多少減るより、はるかに深刻です。
もう1つ見落としてはならない変数があります。新CEOのジョン・ターナスが就任してから初めて臨む四半期決算説明会です。$AAPLB