BitChoice | Satya — RWAと市場構造インテリジェンス
2026年11月1日
伝統的市場と暗号資産市場の融合における新たな章
世界で最も歴史ある金融市場運営者の一つが、分散型デリバティブ取引向けに開発されたインフラを採用したら、何が起きるでしょうか?
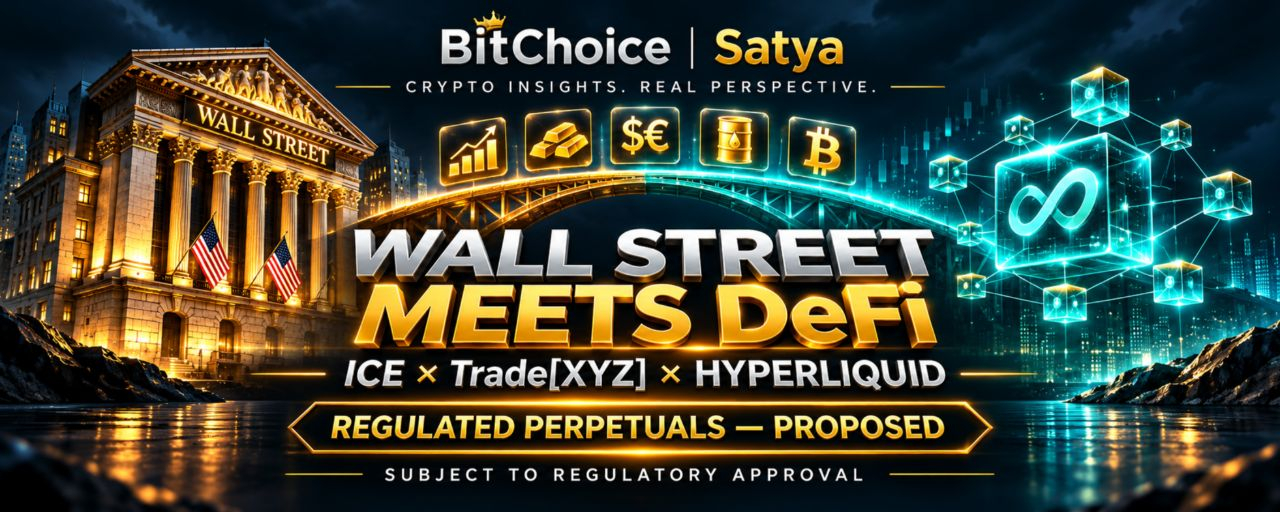
10月29日、ニューヨーク証券取引所の親会社であるインターコンチネンタル取引所(ICE)は、Hyperliquid上で無期限先物市場を構築するTrade[XYZ]との契約を発表しました。
その目標は野心的です。株式、指数、コモディティ、通貨、暗号資産へのエクスポージャーを、無期限契約を通じて24時間提供する、米国の規制下にある専用市場を創設することです。
ただし、重要な違いがあります。
これは発表された取り組みであり、米国の取引所としてすでに稼働しているわけではありません。規制当局の認可が引き続き必要です。
より大きな意味を持つのは、単に別のデリバティブ商品が拡大することではありません。
注目すべきは、伝統的な取引所インフラ、ブロックチェーンベースの市場、そして世界規模の個人取引が融合する可能性です。
1. ICEとTrade[XYZ]が実際に発表したこと
契約の内容は次のとおりです。
ICEはTrade[XYZ]の規制対象市場を独占的に運営し、取引所および清算インフラを提供する意向です。
Trade[XYZ]は、リアルワールドアセットを対象とする無期限市場の設計・展開で培った経験を提供します。
Hyperliquidは、Trade[XYZ]が既存市場を構築してきた基盤インフラを提供します。
ICEはTrade[XYZ]に戦略的投資を行います。
新事業向けに、米国の規制と清算に対応する独立した体制が計画されています。
ICEはこの取り組みを、確立された機関投資家向け先物市場の代替ではなく、個人投資家向けの追加的な機会として明確に位置づけています。
この違いが重要なのは、伝統的な先物と無期限デリバティブでは、それぞれ異なるニーズに応えるためです。
2. 無期限先物が異なる理由
伝統的な先物契約には通常、定められた満期日があります。
無期限先物契約には満期日がありません。
その代わり、証拠金、資金調達の仕組み、その他の契約固有のルールに従い、予定された満期を迎えることなく価格エクスポージャーを維持できます。
対象となるトレーダーにとって、この仕組みは柔軟なロングまたはショートのエクスポージャーを提供できます。
ただし、無期限契約には次のようなリスクもあります。
資金調達コスト:契約の設計によっては、ポジションの維持に継続的な支払いが伴うことがあります。
清算:レバレッジは損失を拡大させ、ポジションの強制決済を引き起こす可能性があります。
ベーシスリスク:無期限契約は、参照市場より高い価格または低い価格で取引される可能性があります。
市場の混乱:ボラティリティの高い取引時間帯には、流動性、価格、証拠金の状況が急速に変化する可能性があります。
これらの商品は、原資産を保有することと混同すべきではありません。
ある企業を参照する無期限契約は、その企業の株式を保有することとは異なります。
株主としての議決権や配当、直接的な所有権が自動的に付与されるわけではありません。
3. 伝統的資産の24時間365日取引が重要な理由
一部の金融商品ではすでに取引時間が延長されていますが、伝統的な金融市場は定められた取引時間に基づいて運営されています。
対照的に、暗号資産市場では連続取引が普及しました。
提案されているICE–Trade[XYZ]のモデルは、こうした両システムの要素を組み合わせようとするものです。
従来の株式市場が閉まっている時間に、重要なマクロ経済ニュースが発表される場面を想像してみてください。
24時間取引可能なデリバティブ市場は、対象となる参加者が見通しを表明したり、価格変動リスクを管理したりするための新たな場となる可能性があります。
期待される利点には、次のようなものがあります。
より継続的な価格発見
取引の柔軟性向上
特定市場への個人投資家のアクセス拡大
従来の取引時間外における新たなヘッジ機会
ただし、24時間取引できるからといって、原資産の流動性が常に確保されるわけではありません。
主要市場の取引時間外では、参照する金融商品が活発に取引されていない場合、価格発見がより困難になる可能性があります。
これにより、指数の構築、参照価格、資金調達料の計算、流動性、リスク管理について疑問が生じます。
市場は24時間365日開いていても、同じく24時間365日、常に信頼できる流動性を提供できるとは限りません。
4. 規制の枠組みがこの構想の中核
今回の発表で最も重要な点の一つは、ICEが専用の規制対象市場と清算体制を設立する計画です。
ICEとTrade[XYZ]は、レバレッジ商品を含む、米国の規制下で無期限市場を運営するために必要な認可の取得を目指しています。
この提案には、KYC(顧客確認)とAML(マネーロンダリング対策)の要件が含まれています。
対象となる顧客は、認可を受けた先物取次業者(FCM)を通じてプラットフォームにアクセスすることになる見込みです。
これは、ユーザーのウォレットを海外の分散型デリバティブ・プラットフォームに接続するだけの仕組みとは異なる市場構造です。
また、業界全体のより大きな動きも浮き彫りにしています。
ブロックチェーン技術は、従来の規制上の義務を維持する市場にも組み込むことができます。
しかし、最終的には、法務、運営、技術面の設計が発表そのものよりも重要になります。
認可と詳細な商品仕様が明らかになるまでは、参加資格、レバレッジ上限、担保、資金調達料、地域ごとのアクセスに関する疑問は未解決のままです。
5. OKXが果たす重要な役割
もう一つ注目すべき点は、予定されている販売・提供モデルです。
ICEは、これらの商品を世界中の個人投資家に提供するための候補ルートの一つとして、OKXとの合弁事業を挙げています。
想定される役割分担は明確です。
ICE:市場運営、規制対応、清算インフラ。
Trade[XYZ]:商品設計と無期限市場に関する専門知識。
Hyperliquid:基盤となる市場技術。
OKXとの合弁事業:独自の規制認可を条件とする、販売・提供および顧客アクセスの候補。
これは、既存のOKXユーザー全員が自動的にアクセスできるようになるという意味ではありません。
地域ごとの参加資格、仲介業者のライセンス、商品提供の可否は、今後整備される規制の枠組みに左右されます。
それでも、その戦略的重要性は大きいといえます。大手の伝統的な取引所運営者が、異なる取引層にリーチするため、暗号資産ネイティブの販売チャネルに目を向けているのです。
6. これは本当にRWAのトークン化なのか?
リアルワールドアセット(RWA)という用語は、複数の異なる金融構造を含みます。
これらを同じものとして扱うべきではありません。
トークン化された株式は、株式証券に関連する法的な権利を表す場合があります。
株価を参照する無期限先物契約はデリバティブです。
提案されているICE–Trade[XYZ]の取り組みは、後者のカテゴリーに焦点を当てています。
これは新たな市場インフラを通じて伝統的資産へのデリバティブ・エクスポージャーを提供するものであり、そうした資産の所有権をブロックチェーン上で自動的に発行するものではありません。
市場構造、法的権利、リスクを評価するうえで、この違いは不可欠です。
伝統的資産へのエクスポージャーは、必ずしも伝統的資産の所有を意味しません。
7. HyperliquidとHYPEにとって何を意味するのか?
今回の発表は、Hyperliquidエコシステムに関連するインフラが機関投資家から重要な評価を受けたことを示しています。
暗号資産ネイティブ市場で開発された技術が、既存の金融機関から注目を集めていることを示すものです。
しかし、技術の採用とトークンの経済的価値は別の問題です。
エコシステムにとっての潜在的な利点が、そのネイティブトークンにも相応の恩恵をもたらすとは限りません。
HYPEについて、長期的に重要となる疑問には次のようなものがあります。
実際にHyperliquidのインフラ上で行われる活動は何か?
規制対象の取引量によって、既存のエコシステムに利益が還元される経済活動が生まれるのか?
手数料、市場運営、清算はどのような仕組みになるのか?
新しいプラットフォームのどの要素が、既存のHyperliquid市場とは別に運営されるのか?
こうした詳細が明らかになるまでは、トークン価格への影響を予測するのは時期尚早です。
機関投資家による採用は、トークン価値の捕捉が保証されることと同じではありません。
8. 投資家が見過ごすべきでないリスク
戦略的な構想は魅力的ですが、実行が重要です。
この取り組みはいくつかの課題に直面しています。
規制の不確実性
必要な認可はまだ取得されていません。
商品の複雑さ
無期限先物にはレバレッジ、資金調達料、清算のリスクが伴い、多くの個人投資家はそのリスクを過小評価する可能性があります。
市場の分断
取引市場が増えればアクセスが向上する一方、流動性や価格をめぐる新たな疑問も生じます。
清算と取引相手リスク
提案されている専用の仕組みは、運営の堅牢性と適切なリスク管理体制を示す必要があります。
参照市場の設計
伝統的資産を対象とする24時間取引のデリバティブには、原資産市場が閉まっている時間にも信頼できる価格が必要です。
これらはプロジェクトに反対する理由ではありません。
モデルが成功するかどうかを左右する、実務上の課題です。
9. これが一つの提携を超える意味を持つ理由
長年にわたり、議論の中心は主に伝統的資産をブロックチェーンに取り込むことでした。
ICE–Trade[XYZ]の発表は、別の動きを示唆しています。
伝統的な金融機関は、既存の規制枠組みを手放すことなく、暗号資産市場構造の一部の革新を採用する可能性があります。
連続取引、無期限デリバティブ、プログラム可能なインフラ、世界規模のデジタル流通は、ますます一体的に議論されるようになっています。
もはや重要なのは、ウォール街が暗号資産ネイティブの技術に注目しているかどうかではありません。
その技術のどの部分を、機関投資家規模で信頼性、透明性、安全性を保ちながら運用できるかです。
総括
ICEとTrade[XYZ]の提携は、伝統的金融と分散型市場インフラの融合における重要な節目となる可能性があります。
しかし、その重要性は今後の実現状況に基づいて判断すべきです。
規制当局の認可。
商品の提供開始。
取引流動性。
信頼できる清算。
透明性の高い手数料と資金調達料。
実際のユーザーによる利用。
今回の発表によって戦略的な意図は示されました。市場は今後、実行が成功する証拠を必要としています。
ウォール街はDeFiインフラを模索しています。本当の試練は市場が開いたときに始まります。
ディスカッション
規制下にある24時間取引の無期限先物は、世界金融における新たな主要分野となるのでしょうか。それとも、レバレッジや市場構造上のリスクが普及を妨げるのでしょうか?
主な情報源:インターコンチネンタル取引所、2026年10月29日付公式発表。
開示事項:本記事は、規制当局の認可を条件とする発表済みの取り組みを分析したものです。提案中の商品が現在利用可能であることを意味するものではありません。教育・情報提供のみを目的としています。金融または投資に関する助言ではありません。
#Hyperliquid #RWA #DeFi #TradFi #Derivatives $HYPE