


暗号資産取引で構造的な変化が起きています。
2026年9月、DEXとCEXの現物取引高の比率は約25%に達し、分散型取引所が中央集権型プラットフォームに対して勢いを増していることが浮き彫りになりました。
DEXの市場シェアは5年間で1,100%超急増したと主張する人もいます。この数字は起点や算出方法に大きく左右されるため、確定したものとして扱うべきではありません。
注目すべきトレンドは3つあります。
DEXの流動性、取引執行、ユーザー体験の向上。
Hyperliquidのような無期限先物DEXの台頭。
自己管理型金融サービスへの需要が高まっています。
しかし、重要な反対意見もあります。
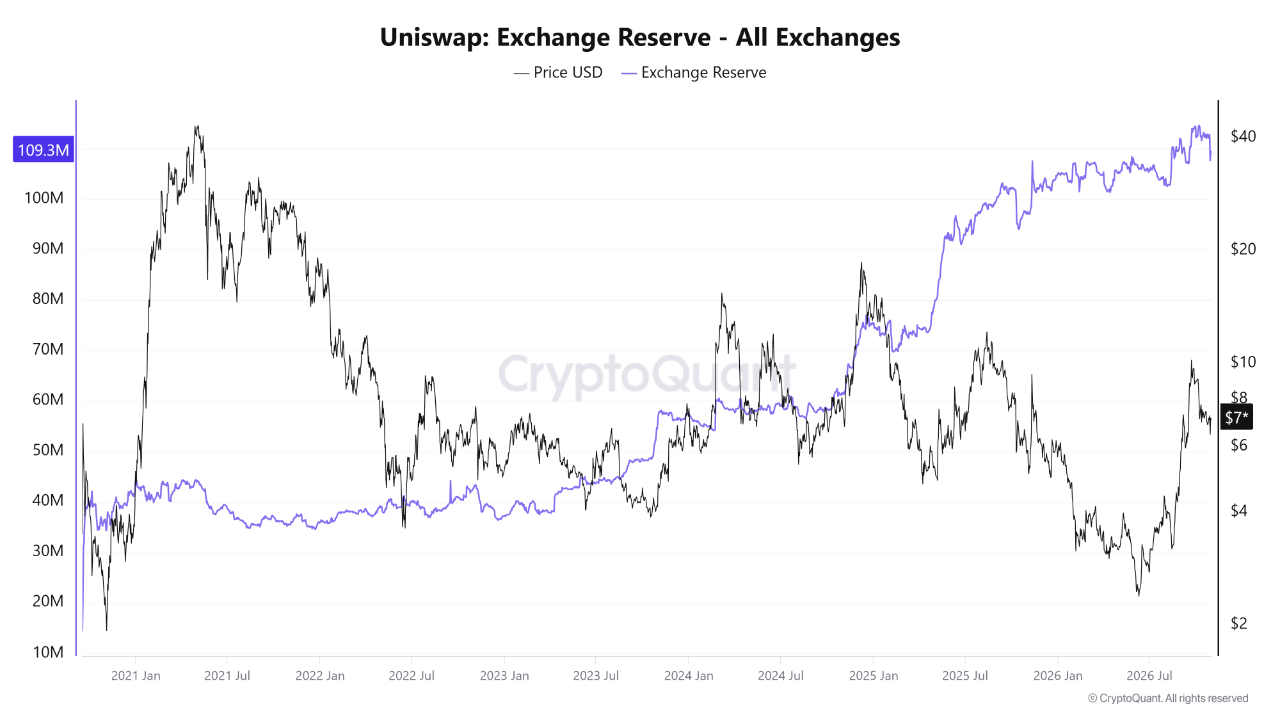
CryptoQuantのUNI取引所準備金チャートによると、取引所全体で保有されているUNIは約1億930万枚で、2024年の約5,500万〜6,000万枚から大幅に増加しています。チャートの終点では、UNIは約7ドルで取引されています。
取引所準備金の増加は、取引可能なトークンが増え、売り圧力が高まる可能性を示すことがあります。ただし、保有者が売却しようとしている証拠にはなりません。また、UNIトークンの資金フローは、Uniswapの取引活動と同じものではありません。
同様に、DEX/CEX比率の上昇は、DEX需要の拡大だけでなく、CEXの取引高減少を反映している可能性もあります。インセンティブによる取引が、報告上の活動を膨らませることもあります。
私の見解では、DeFiは金融インフラの中でますます重要な存在になっています。ただし、プラットフォームの普及とトークンのパフォーマンスは区別すべきです。
今後注目するのは、DEXの絶対取引高、アクティブユーザー数、プロトコル収益、取引所準備金です。持続可能な強気相場には、インセンティブが薄れた後も実際のユーザーと手数料収入が必要です。
DeFiの長期的な可能性は魅力的です。それでも、その成功は前提とするのではなく、測定されるべきです。
XWIN Japan著