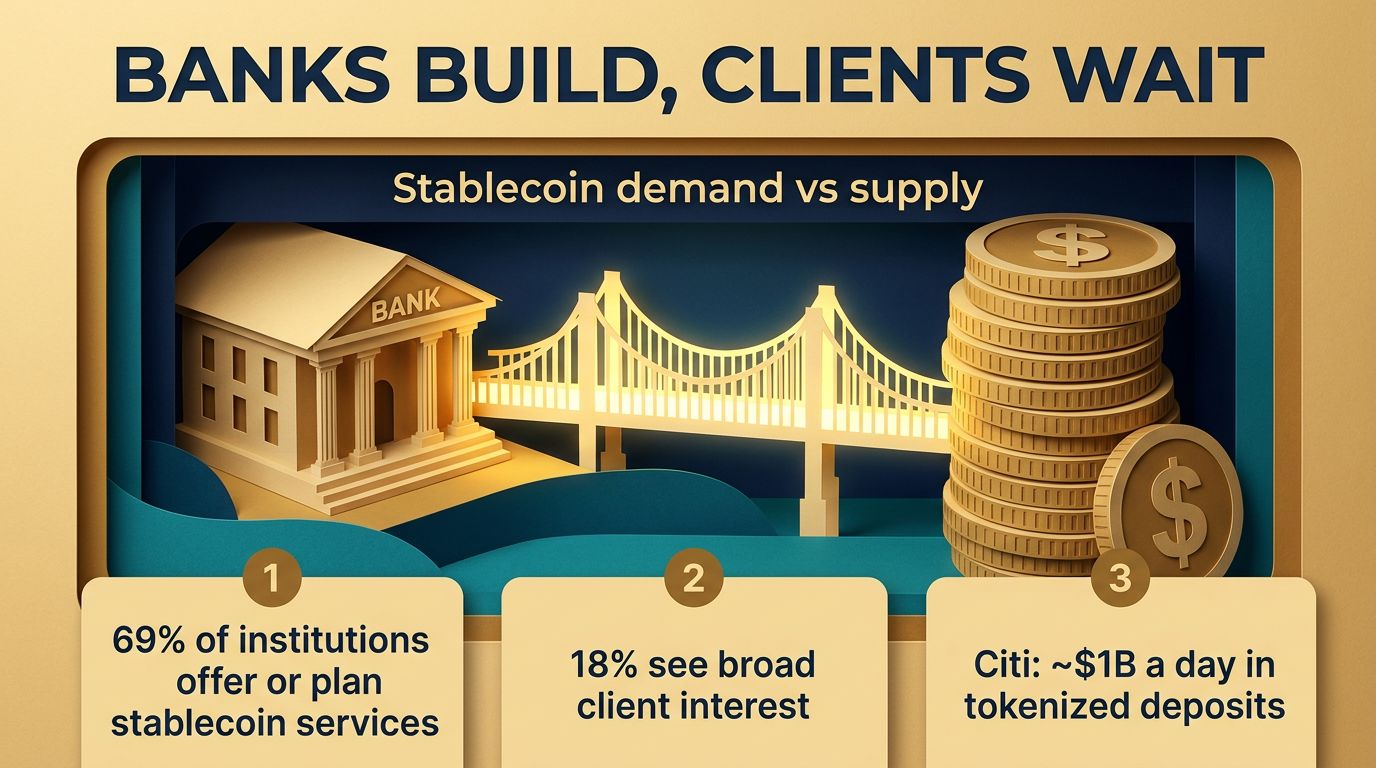
69%の銀行がステーブルコインサービスの構築を進めています。しかし、実際に多くの顧客から要望があると答えた銀行は、わずか18%です。
このギャップは、EYパルテノンが10月に実施したブロックチェーン決済調査(企業383社、金融機関138社を対象に7〜8月に実施。Coindooの記事による)から見えてきます。金融機関のうち、すでにステーブルコインサービスを提供しているのは18%で、さらに51%が2年以内の提供を予定しています。それでも、顧客の4分の1以下しか関心を示していないと答えた機関は82%に上ります。
需要が先行していないのに、なぜ構築を進めるのでしょうか。EYの分析によると、推進要因としては収益よりも競争上の差別化が重視されています。出遅れた銀行にはなりたくないのです。
最も示唆に富む点は、開示されている継続的な取引量を持つ稼働中の銀行商品が、Citi Token Servicesただ一つだということです。数百の顧客が、1日あたり約10億ドルを移動させています。ただし、これはパブリック・ステーブルコインではなく、トークン化預金を利用しています。シティのCEOによると、顧客の間ではステーブルコインの利用よりも預金のトークン化のほうが速く拡大しています。また、CitiのSpringでは、購入者がステーブルコインで支払い、Coinbaseがそれを換金し、加盟店は通常の銀行口座にドルを受け取ります。加盟店がトークンに触れることはありません。
規制当局も動いています。欧州銀行監督機構(EBA)は11月12日から、MiCAにおける初の「重要な」電子マネートークンであるUSDCの準備資産と流動性を直接監督します。
リスクについて:この調査の対象は、ブロックチェーン決済をすでに知っている組織に限られているため、市場全体ではなく、関心の高い一部を捉えたものです。「関心」とは、問い合わせた顧客の数であり、実際に移動した金額ではありません。また、送金量は収益を意味しません。
要点:ステーブルコインは、銀行を通じてまず日常の利用者に届くかもしれません。決済の裏側で、ひっそりと。
ステーブルコイン決済で勝つのは銀行だと思いますか?それとも、暗号資産ネイティブのアプリが優位を保つでしょうか?コメントで教えてください。
#Stablecoins #Payments #USDC
これは金融アドバイスではありません。
このギャップは、EYパルテノンが10月に実施したブロックチェーン決済調査(企業383社、金融機関138社を対象に7〜8月に実施。Coindooの記事による)から見えてきます。金融機関のうち、すでにステーブルコインサービスを提供しているのは18%で、さらに51%が2年以内の提供を予定しています。それでも、顧客の4分の1以下しか関心を示していないと答えた機関は82%に上ります。
需要が先行していないのに、なぜ構築を進めるのでしょうか。EYの分析によると、推進要因としては収益よりも競争上の差別化が重視されています。出遅れた銀行にはなりたくないのです。
最も示唆に富む点は、開示されている継続的な取引量を持つ稼働中の銀行商品が、Citi Token Servicesただ一つだということです。数百の顧客が、1日あたり約10億ドルを移動させています。ただし、これはパブリック・ステーブルコインではなく、トークン化預金を利用しています。シティのCEOによると、顧客の間ではステーブルコインの利用よりも預金のトークン化のほうが速く拡大しています。また、CitiのSpringでは、購入者がステーブルコインで支払い、Coinbaseがそれを換金し、加盟店は通常の銀行口座にドルを受け取ります。加盟店がトークンに触れることはありません。
規制当局も動いています。欧州銀行監督機構(EBA)は11月12日から、MiCAにおける初の「重要な」電子マネートークンであるUSDCの準備資産と流動性を直接監督します。
リスクについて:この調査の対象は、ブロックチェーン決済をすでに知っている組織に限られているため、市場全体ではなく、関心の高い一部を捉えたものです。「関心」とは、問い合わせた顧客の数であり、実際に移動した金額ではありません。また、送金量は収益を意味しません。
要点:ステーブルコインは、銀行を通じてまず日常の利用者に届くかもしれません。決済の裏側で、ひっそりと。
ステーブルコイン決済で勝つのは銀行だと思いますか?それとも、暗号資産ネイティブのアプリが優位を保つでしょうか?コメントで教えてください。
#Stablecoins #Payments #USDC
これは金融アドバイスではありません。