投稿

老腊肉-kevin
·
--
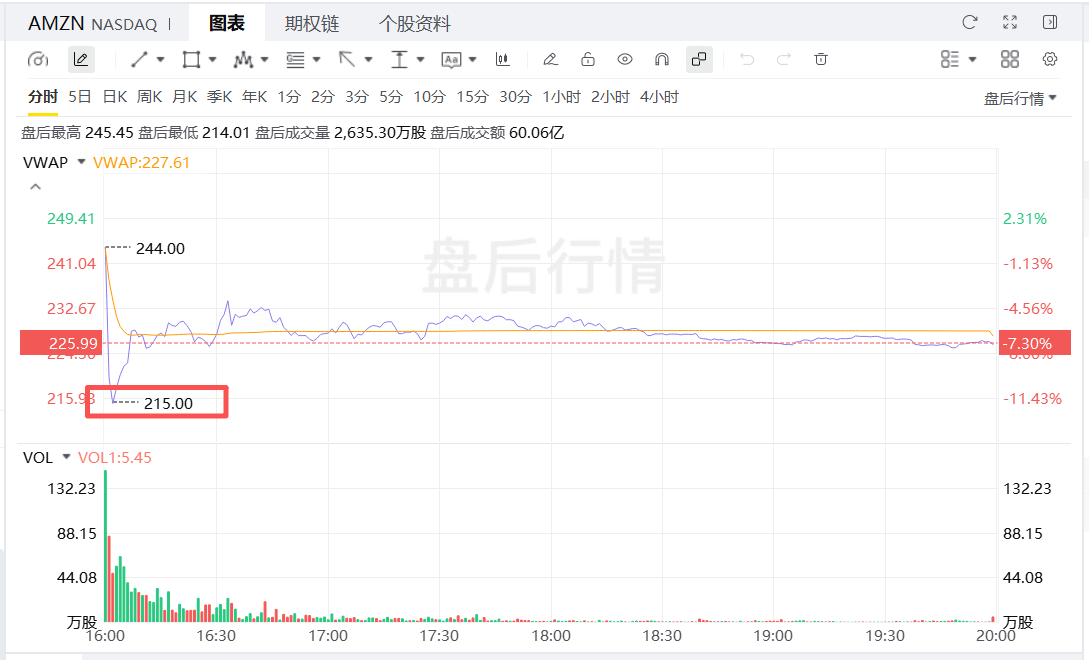
#亚马逊盘前下跌约7% 利益は堅調、キャッシュフローは苦境:アマゾンの決算をどう見る?
アマゾンのQ3は、表面上は悪くない。売上高は2019億で、予想をわずかに下回った。EPSは1.89で、予想を上回らなかった。一方、営業利益は281億で前年比+61%、利益率は13.9%と過去最高を更新。AWSはさらに力強く、459.8億、+39.3%で、6四半期連続で成長が加速し、5年で最速となった。
それなのに、なぜ時間外取引で一時12%超下落し、その後7%前後まで下げ幅を縮小、時間外価格は226近辺となったのか?
キャッシュフローが大きく毀損したからだ。単四半期の設備投資は772億。過去12カ月のフリーキャッシュフローは、前年の+148億から一気に-424億へ転落した。市場が疑問視しているのはAWSの需要ではなく、この投資がいつ現金収入として戻ってくるのかだ。
決算説明会では注目点も多かった。JassyはAWSについて、2027年と2028年の成長率はいずれも40%超、5〜10年で1兆ドルを目指すと強調。受注残は5780億で前年比3桁増。TrainiumとGravitonの売上は前年比20倍になると見込み、2027年末には外部向けに半導体を販売する。Bedrockのトークン量は前年比17倍。小売事業も「過小評価されている」と名指しされ、プライムデーの時期のずれを除けば、北米と海外はそれぞれ6%と8%の成長を維持した。
資金はAIに戻ってきたのか?選別しているのであって、熱狂しているわけではない。半導体には資金が流入しているが、巨大企業の決算が出ると、市場はまずキャッシュフローに穴がある企業を売る。アマゾンの利益は十分に堅く、AWSの見通しも力強い。しかし、フリーキャッシュフローの傷が癒えない限り、資金が与えるのは構造的なポジションだけで、トレンドに乗るポジションではない。$AMZN $SOXL $KORU