設備サプライヤーの業績は、受注が減る一方で売上が伸びる理由を示してくれます。
ASMPTの2026年第3四半期決算を見てみましょう。
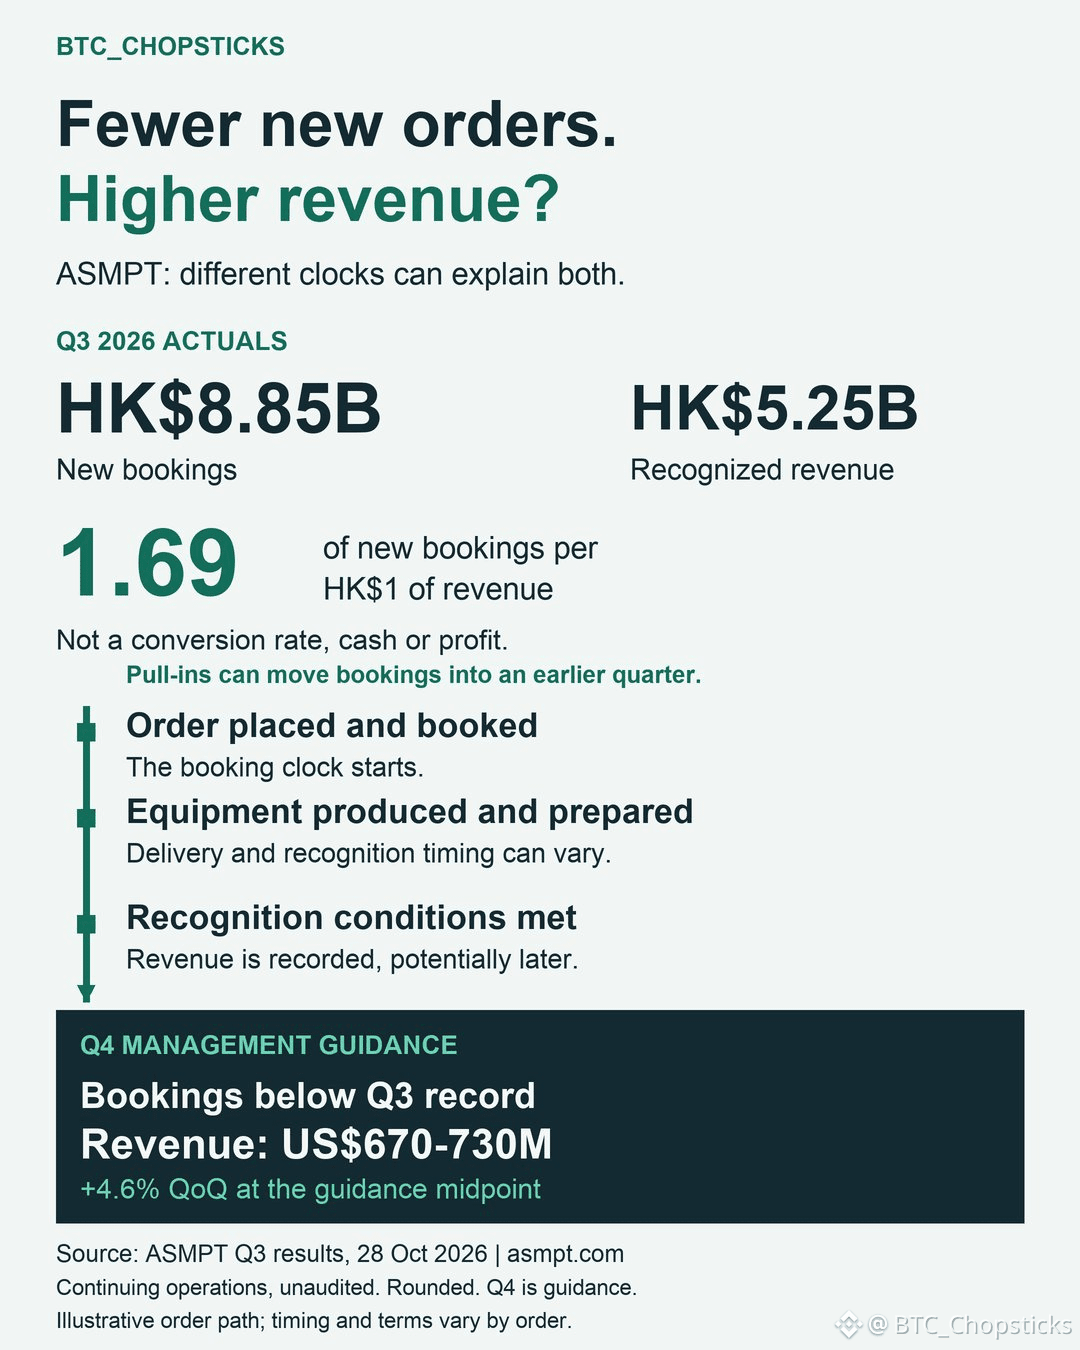
継続事業の新規受注額は88億4,510万香港ドル、売上高は52億4,700万香港ドルでした。前者を後者で割ると、受注売上比率は1.69となります。
つまり、報告売上高HK$1 当たり、新規受注額は1.69香港ドルです。この数字だけでは、受注のうちどれだけが出荷されたのか、どれだけの現金が入ったのか、あるいはどれだけの利益を生むのかは分かりません。
受注のタイミングも重要です。SMTの受注には、総額1億米ドルを超える一括受注と前倒し受注が含まれていました。前倒し受注だけの金額は公表されていません。
経営陣は、一時的な大型受注や前倒し受注の影響もあり、第4四半期の受注額は記録的だった第3四半期を下回ると予想しています。一方、第4四半期の売上高見通しは6億7,000万~7億3,000万米ドルで、中央値では第3四半期から4.6%増となります。
受注の前倒しは、ある四半期を押し上げる一方で、次の四半期との比較を厳しくします。以前に受注した設備も、引き続き納入や売上計上に向けて進む可能性があります。
私なら、まず報告売上高を見通しと比較し、次に前倒し受注の影響がなくなった後の新規受注を確認します。受注が継続して入ってくるなら需要の見方を裏付けるでしょう。一方、タイミング要因が過ぎても低迷が続くなら、さらに詳しく調べる必要があります。
これらは未監査の継続事業の数値と経営陣の予測であり、すべての受注が現金や利益につながることを示すものではありません。
ASMPTの2026年第3四半期決算を見てみましょう。
継続事業の新規受注額は88億4,510万香港ドル、売上高は52億4,700万香港ドルでした。前者を後者で割ると、受注売上比率は1.69となります。
つまり、報告売上高HK$1 当たり、新規受注額は1.69香港ドルです。この数字だけでは、受注のうちどれだけが出荷されたのか、どれだけの現金が入ったのか、あるいはどれだけの利益を生むのかは分かりません。
受注のタイミングも重要です。SMTの受注には、総額1億米ドルを超える一括受注と前倒し受注が含まれていました。前倒し受注だけの金額は公表されていません。
経営陣は、一時的な大型受注や前倒し受注の影響もあり、第4四半期の受注額は記録的だった第3四半期を下回ると予想しています。一方、第4四半期の売上高見通しは6億7,000万~7億3,000万米ドルで、中央値では第3四半期から4.6%増となります。
受注の前倒しは、ある四半期を押し上げる一方で、次の四半期との比較を厳しくします。以前に受注した設備も、引き続き納入や売上計上に向けて進む可能性があります。
私なら、まず報告売上高を見通しと比較し、次に前倒し受注の影響がなくなった後の新規受注を確認します。受注が継続して入ってくるなら需要の見方を裏付けるでしょう。一方、タイミング要因が過ぎても低迷が続くなら、さらに詳しく調べる必要があります。
これらは未監査の継続事業の数値と経営陣の予測であり、すべての受注が現金や利益につながることを示すものではありません。