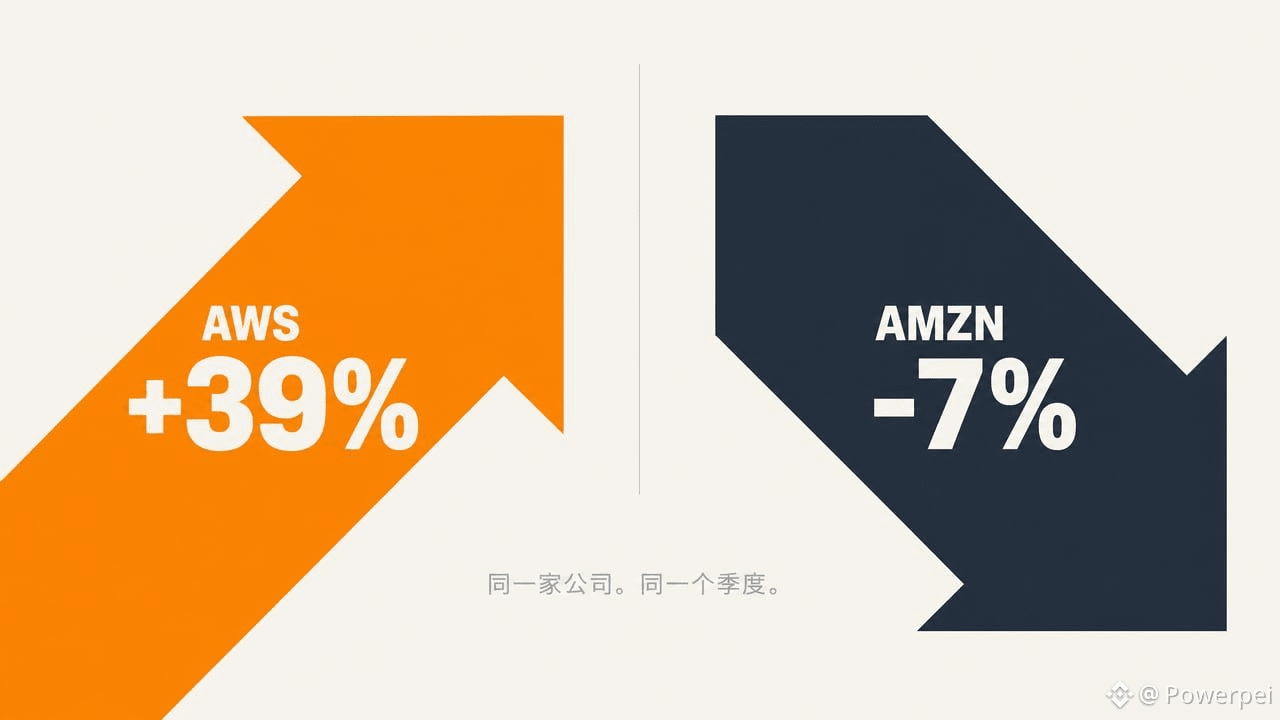

Amazon株は時間外取引で7%下落
前日はAlphabetが13%下落
結論は同じ:AIは高くつきすぎる
でも決算資料を見ていて、別の一行に目が留まった
今四半期、MetaとOpenAIがAWSと契約を結んだ
AIを作る人たちは、計算能力を急ピッチで買い増している
株式市場は、計算能力を売る企業を売りたたいている
この二者の時間軸は違う
市場は四半期を見て、顧客は2027年を見ている
——
AWSは460億、+39%。過去5年で最速
利益率は13.9%、過去最高
年間2,200億の設備投資をする会社の利益率が、なお過去最高を更新
資金を投じながら、回収も進んでいる
Alphabetと比べると
Google Cloudは倍増したが、検索広告はわずか+10.5%、利益は25%減
GoogleはAIの構築に資金を投じ、AIはGoogleの最も稼げる事業を食い始めている
Amazonの構図はずっとシンプルだ
Amazonは大家だ。テナントは賃借契約を拡大しているが、大家自身の従来事業はテナントに脅かされない
この違いは、株価にはまだ反映されていない
——
フリーキャッシュフローは-424億。Jassyは2027年の設備投資について「大幅に増える」と発言
プレッシャーはある
市場がキャッシュフローの回復を求めるのは、まったく妥当だ
ただし、転換点には2種類ある
需要がピークを迎え、投じた資金に買い手がつかないなら、本当に厄介だ
需要が加速し、契約を結ぶ顧客もいるが、キャッシュフローがプラスに転じるまで時間がかかるだけなら、それは別の話
AWSの39%成長、大口顧客との契約、過去最高の利益率
示しているのは後者だ
株式市場とAWSの顧客、どちらの判断がより正しいのか?どちらかは見直しを迫られる。
次の四半期にAWSの成長率が30%を下回ったら、私の判断をすべて撤回する
データは公式決算資料に基づいています。投資助言ではありません。DYOR。
#美股财报季