
#美国中期选举倒计时,美股博弈窗口已开启? 利益は急増、見通しは崩壊:インテル株が23%急落、何が起きた?
インテルの第3四半期、決算そのものは決して悪くない。売上高は165.1億ドルで前年同期比21%増、調整後EPSは0.52ドルと、予想の0.41ドルを約30%上回った。
データセンター・AI事業の売上高は73億ドルで、前年同期比約80%増。15年で最も好調な四半期となった。この勢いなら、DCAIの通期売上高は年初予想を約100億ドル上回ることになる。
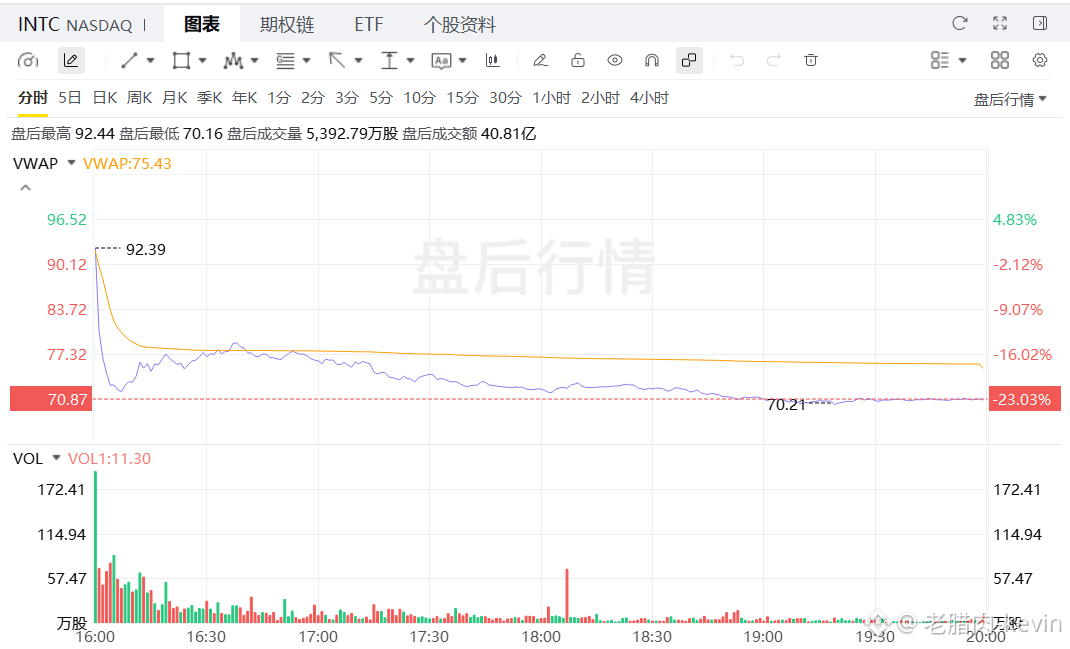
それなのに時間外取引で一気に23%下落し、株価は92ドルから70.89ドルまで急落。時価総額は人民元で7400億元超が吹き飛んだ。売られたのは第3四半期の実績ではない。第4四半期の見通しと2027年の収支計画だ。
第4四半期の粗利益率見通しは38%まで低下。イスラエルのFab 28での事故により、売上高がさらに3億ドル、粗利益率が200ベーシスポイント押し下げられる。PC事業はさらに厳しい。メモリ価格の上昇でPC本体の価格が跳ね上がり、企業のIT調達は一気に縮小。OEM各社は必死に在庫を圧縮しており、経営陣自身もPC市場の低迷は2027年まで続くと述べた。
決算説明会で最も痛烈だった一言は、2027年の設備投資が「大幅に増加」し、フリーキャッシュフローはマイナスになる見込みというもの。設備調達の発注は前四半期比ですでに約40%減少し、Intel 3の増産、18Aの立ち上げ、14Aへの初期投資がすべて同じ年に集中する。
市場の見方は?意見は大きく分かれているが、投資家の行動は正直だ。
ジェフリーズは目標株価を120ドルから85ドルに引き下げ、パイパーは110ドルから90ドルに引き下げた。New Streetは決算前に「買い」を維持し、目標株価を125ドルとしていた。CPUの構造的な供給不足が事業転換のストーリーを支えると見ていたのだ。だが、時間外取引でのこの急落が示すのは、投資資金が今はキャッシュフローしか見ておらず、ストーリーには見向きもしないということだ。$INTC $SOXL $KORU
インテルの第3四半期、決算そのものは決して悪くない。売上高は165.1億ドルで前年同期比21%増、調整後EPSは0.52ドルと、予想の0.41ドルを約30%上回った。
データセンター・AI事業の売上高は73億ドルで、前年同期比約80%増。15年で最も好調な四半期となった。この勢いなら、DCAIの通期売上高は年初予想を約100億ドル上回ることになる。
それなのに時間外取引で一気に23%下落し、株価は92ドルから70.89ドルまで急落。時価総額は人民元で7400億元超が吹き飛んだ。売られたのは第3四半期の実績ではない。第4四半期の見通しと2027年の収支計画だ。
第4四半期の粗利益率見通しは38%まで低下。イスラエルのFab 28での事故により、売上高がさらに3億ドル、粗利益率が200ベーシスポイント押し下げられる。PC事業はさらに厳しい。メモリ価格の上昇でPC本体の価格が跳ね上がり、企業のIT調達は一気に縮小。OEM各社は必死に在庫を圧縮しており、経営陣自身もPC市場の低迷は2027年まで続くと述べた。
決算説明会で最も痛烈だった一言は、2027年の設備投資が「大幅に増加」し、フリーキャッシュフローはマイナスになる見込みというもの。設備調達の発注は前四半期比ですでに約40%減少し、Intel 3の増産、18Aの立ち上げ、14Aへの初期投資がすべて同じ年に集中する。
市場の見方は?意見は大きく分かれているが、投資家の行動は正直だ。
ジェフリーズは目標株価を120ドルから85ドルに引き下げ、パイパーは110ドルから90ドルに引き下げた。New Streetは決算前に「買い」を維持し、目標株価を125ドルとしていた。CPUの構造的な供給不足が事業転換のストーリーを支えると見ていたのだ。だが、時間外取引でのこの急落が示すのは、投資資金が今はキャッシュフローしか見ておらず、ストーリーには見向きもしないということだ。$INTC $SOXL $KORU