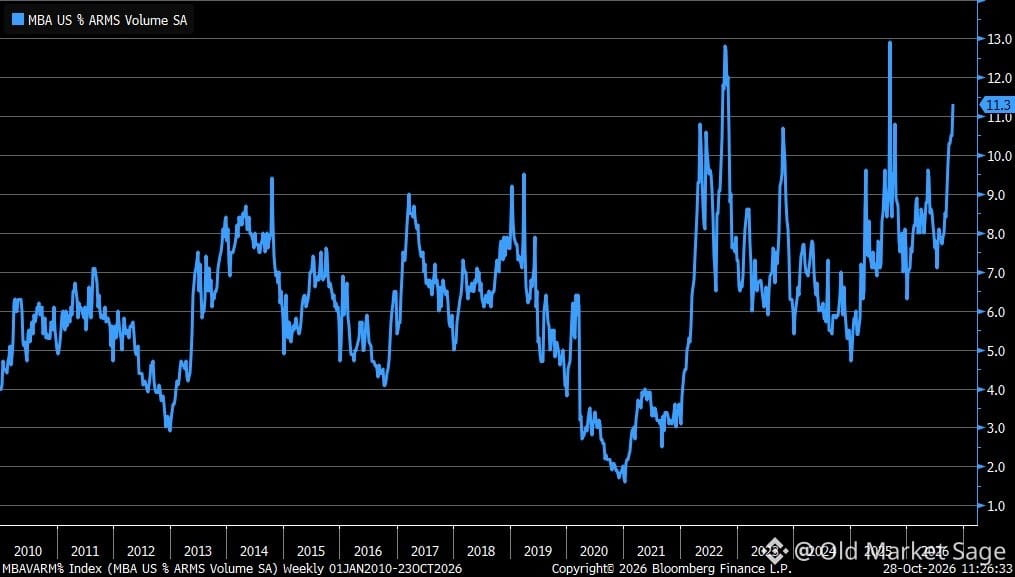
ARM(変動金利型住宅ローン)が再び注目を集めています。
変動金利型住宅ローンが融資全体に占める割合は、1年以上ぶりの高水準に達しました。固定金利がなかなか下がらないと、人々は賭けに出始めます。今は返済額を抑え、将来の金利上昇リスクを引き受けるのです。
これは典型的な行動です。誰も待ちたくありません。最初のうちは、計算上お得に感じられます。でもARMは将来への賭けであり、その賭けのリスクを正しく見積もるのが苦手な人は大勢います。
過去の傾向が示すのはこうです。ARMの利用が急増するとき、それはたいてい買い手が追い詰められているからです。引っ越したい、家を買いたい、行動を起こしたい。だから条件を受け入れるのです。それは自信ではありません。妥協です。
金利が高止まりするとき、人々がお金をどう使うかに注目してください。じっとしているわけではありません。やりくりし、背伸びをし、十分に理解していないリスクを引き受けます。
問題は、金利が下がるかどうかではありません。金利が見直される前に下がるかどうかです。