
最近、奇妙なことが起きた。
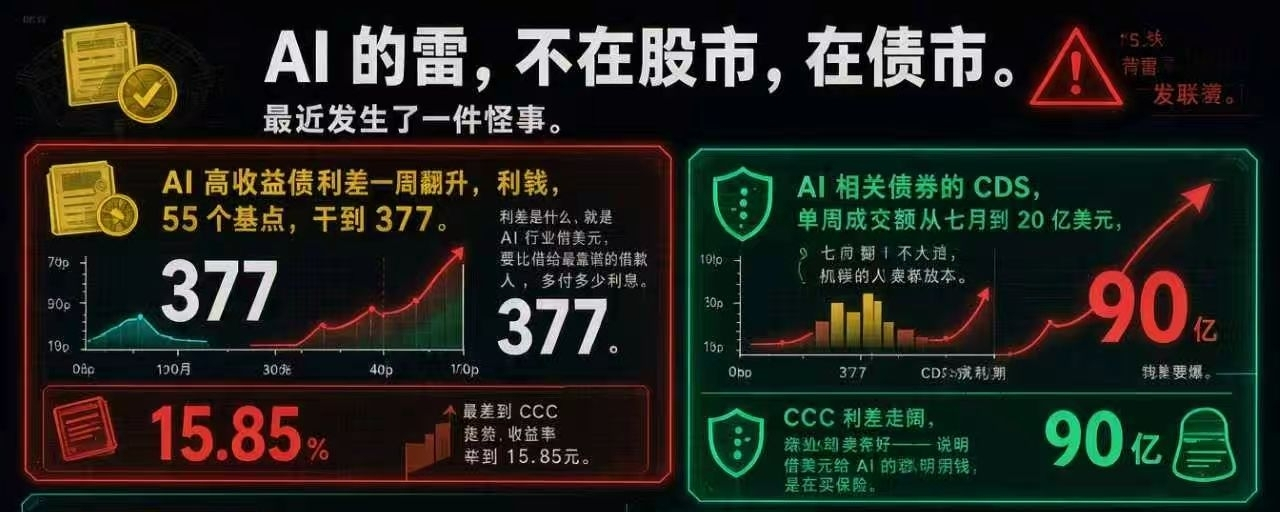
AI企業のデフォルトは一社もないのに、米国債券市場ではAI関連のハイイールド債の利差がわずか1週間で55ベーシスポイント急上昇し、377ベーシスポイントに達した。
利差とは何か?
つまり、AI業界にドルを貸す場合、最も信用力の高い借り手に貸すのと比べて、利息をどれだけ上乗せしなければならないかということ。
利差が大きいほど、貸し手が不安を感じているということ。
最も格付けの低いCCC級のジャンク債は、利回りが15.85%まで急上昇した。
かみ砕いて言えば、AIに100ドル貸すなら、貸し手を見つけるには1年で15ドル以上の利息を払わなければならない。
まだ終わりではない。
AI関連債券のCDSの週間取引額は、7月の20億ドルから4カ月で90億ドルへと4倍以上に膨らんだ。
バブルが弾けることは、誰もが知っている。
でも、どう弾けるのか?今、その輪郭が少し見えてきた。
CCC格のスプレッドは拡大しているのに、CDSはよく売れている。つまり、AIにドルを貸している賢い資金は、債券を売るのではなく、保険を買っている。
債券を売るのは身動きが取りにくい。保険を買えばコストが低く、レバレッジもかけられる。
彼らはあることをいち早く見抜いていた。
このAIブームは一斉に崩壊するのではない。先に倒れるところが出てくる。
この筋書きは、過去にもあった。
1996年から2002年にかけての、光ファイバーによるインターネット基盤整備のブームだ。2003年にバブルが完全に崩壊する前に、まず債券が崩れた。
2007年のサブプライム危機の前にも、CDSは同じように先行して取引が急増した。
危機が起きると、新しい債券カテゴリーが生まれる。そして指数やETFが機械的にそれを買い始める。
一方、最も賢い資金はとっくに保険を買う側に陣取り、空売りの準備を整えている。
CDSの週間取引高90億ドル。これはすでに、AIの信用デフォルトを織り込んでいる。
今ウォール街がやっているのは、「AI債」という、テクノロジー株の付属物として扱われてきた曖昧な概念を分解し、企業ごとに見ていくことだ。
デフォルト確率はどれくらいか?本当にデフォルトした場合、いくら回収できるか?債券の満期は何年か?
だから、これからのリスクは一斉崩壊ではない。明暗が分かれることだ。
強い企業は、引き続き低コストで資金を借りられる。
弱い企業は、突然資金を借りられなくなる。
そしてAI大手各社は囚人のジレンマに陥り、業界では過当競争が始まった。
つい先日Museを発表したMetaの話をしよう。
2026年の設備投資ガイダンスは1,350億〜1,450億ドル。さらに市場に、今後数年間で累計約8,250億ドルを支出すると宣言した。
第3四半期のフリーキャッシュフローはマイナス21億2,000万ドル。
Meta、つまりFacebookだ。2012年の上場以来、四半期ベースで初めてキャッシュフローがマイナスになった。
その直後、議決権のないクラスC株を発行して資金調達すると発表した。
年間の営業キャッシュフローが1,300億ドルを超え、数百億ドルの現金を抱える会社が、AI拡大のために外部から資金を調達することになった。
ここにジレンマがある。マイクロソフト、グーグル、アマゾン、オラクルが、みな同じレースを走っている。誰も先にブレーキを踏めない。
どこか1社でもAI投資を削減すれば、市場はすぐに「弱気になった」と判断する。
弱気になるということは、怖じ気づいたということだ。
怖じ気づけば、株価にはAI崩壊の予想が先回りして織り込まれる。
これが合成の誤謬だ。
個々の企業だけを見れば、判断は合理的で、財務諸表は健全、投資も積極的だ。
だが全体を合わせると、業界全体が非合理になる。投資適格債市場は、大量の新規債発行にのみ込まれている。
ただし、リスクが爆発するのは、潤沢なキャッシュフローを持つ大手企業ではない。
爆発するのはサプライチェーンの下流、レバレッジを限界まで高め、Meta向けに特化している企業群だ。
リスクは上から下へ伝わり、下から上へと爆発する。
大手企業の投資ペースが、AI計算資源のサプライヤーの生死を決める。
2000年のドットコムバブルを経験した人なら、この筋書きに見覚えがあるはずだ。
ベンダーファイナンスの再来に見えないだろうか?
1990年代末、ルーセントは光通信機器を売るため、顧客に自社製品の購入資金を直接貸し付けた。顧客向け融資とローン保証として、総額80億ドル以上を次々と投入した。
市場が好調なうちは、双方にとって得だった。親会社もサプライヤーも儲かった。
その後、インターネット企業が次々と破綻し、債権はすべて不良債権となった。ルーセント自身も深淵へと引きずり込まれた。
だから今回、私たちが注視し始めるべきなのは債券だ。
山を下りるにしても、まずは下山ルートを見極めなければならない。
技術革命と信用の清算は、どちらか一方を選ぶ話ではない。違うのは順番だけだ。
2028年から2030年にかけてが、今回のAI債務の満期が集中する時期だ。
2年後、AIアプリケーションが実際に稼ぐお金で、今日借りたこれらの債務を返済できるのか——
この爆弾がどう爆発するか、その答えはそこにある。