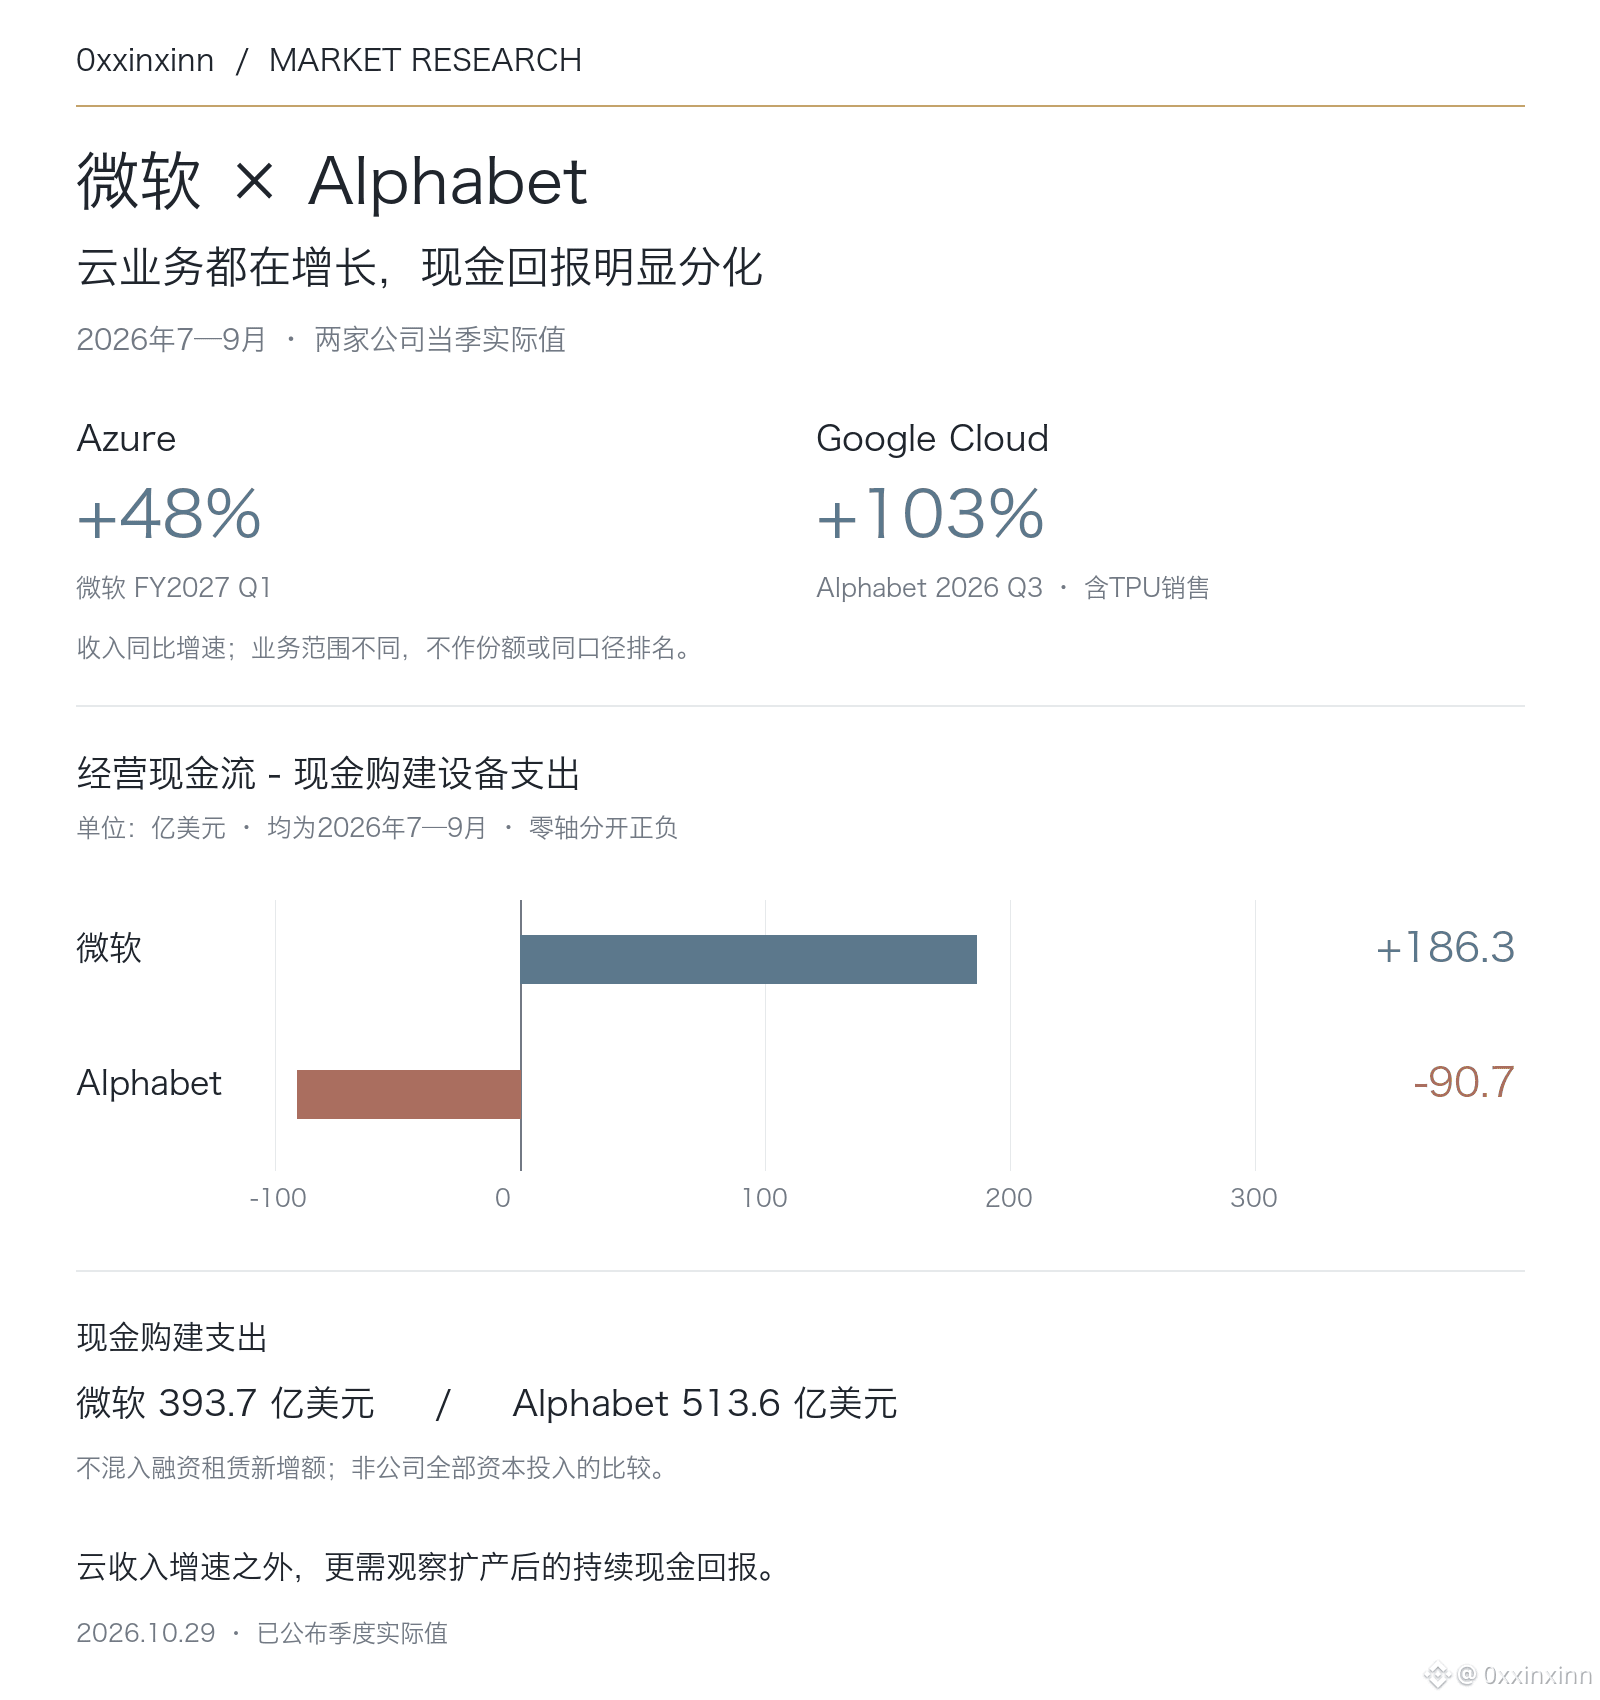
微软和Alphabet的云业务都在增长,但资本投入后的现金回报已经拉开差距。
两份财报对应的都是2026年7—9月:微软FY2027第一季营收922.8亿美元,Azure收入增长48%;Alphabet第三季营收1275.8亿美元,Google Cloud增长103%,其中包含TPU系统销售,不能把两项增速直接当成云服务份额变化。
统一用经营现金流减现金流量表购建支出,微软当季剩余186.3亿美元,Alphabet为负90.7亿美元;后者购建设备支出513.6亿美元,已高于422.9亿美元经营现金流。云收入翻倍,也不等于扩产已能自我供血。
利润同样要拆口径。微软GAAP每股收益增长32%,剔除OpenAI投资影响后增长18%;Alphabet股权证券损失压低每股收益0.55美元,不能把投资损益当成主营趋势。
后续更值得盯住设备投用、折旧与回款:若交付提速后现金支出持续快于经营现金流,收入增长未必足以支撑估值。这里比较的是已公布现金结果,不把现金购建额混成含融资租赁的总资本投入。
两份财报对应的都是2026年7—9月:微软FY2027第一季营收922.8亿美元,Azure收入增长48%;Alphabet第三季营收1275.8亿美元,Google Cloud增长103%,其中包含TPU系统销售,不能把两项增速直接当成云服务份额变化。
统一用经营现金流减现金流量表购建支出,微软当季剩余186.3亿美元,Alphabet为负90.7亿美元;后者购建设备支出513.6亿美元,已高于422.9亿美元经营现金流。云收入翻倍,也不等于扩产已能自我供血。
利润同样要拆口径。微软GAAP每股收益增长32%,剔除OpenAI投资影响后增长18%;Alphabet股权证券损失压低每股收益0.55美元,不能把投资损益当成主营趋势。
后续更值得盯住设备投用、折旧与回款:若交付提速后现金支出持续快于经营现金流,收入增长未必足以支撑估值。这里比较的是已公布现金结果,不把现金购建额混成含融资租赁的总资本投入。