Google、時間外取引で急落
決算発表直後、約7〜10%超も下落。
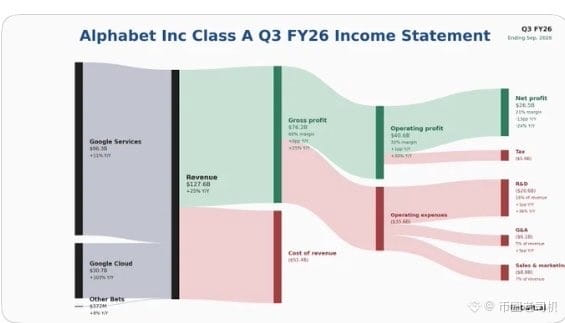
さすがにちょっと異常だ。Cloudは1年で倍増し、売上高は307億ドル、前年同期比103%増。Azureに追いつきそうな勢いだ。営業利益も30%増え、Cloudの利益率は36%に達した。
数字だけ見ると悪くない。主な原因はEPSが市場予想に届かなかったこと。
EPSはわずか2.12ドル。予想は3ドル強だった。売上高と利益の両方が予想を下回るのは、ここ4年で初めて。
急落の理由を調べてみた。
広告が軟調。Searchは目標未達で、広告収入は約14億ドル足りなかった。Googleは検索広告で稼いでいるから、ここが少しでも弱いと市場は納得しない。
もうひとつは、株式投資の評価損が約87億ドル。会社の注記によると、純利益は67億ドル減り、EPSは約0.55ドル押し下げられた。前年はこの部分で利益が出ていたのに、今年は一転して大きな損失になった。
いちばん痛いのは、四半期のフリーキャッシュフローが約91億ドルのマイナスになったこと。これで2四半期連続だ。設備投資は514億ドルに達し、通期では1,950億〜2,050億ドルを投じる見通し。CFOは2027年もさらに投資を増やすと話している。
市場が急落した主な理由は、AIの将来性が疑われたからではない。資金を使い果たしたあと、いくら残るのかが問題なのだ。
米国株を買うなら、@MSX_CN
決算発表直後、約7〜10%超も下落。
さすがにちょっと異常だ。Cloudは1年で倍増し、売上高は307億ドル、前年同期比103%増。Azureに追いつきそうな勢いだ。営業利益も30%増え、Cloudの利益率は36%に達した。
数字だけ見ると悪くない。主な原因はEPSが市場予想に届かなかったこと。
EPSはわずか2.12ドル。予想は3ドル強だった。売上高と利益の両方が予想を下回るのは、ここ4年で初めて。
急落の理由を調べてみた。
広告が軟調。Searchは目標未達で、広告収入は約14億ドル足りなかった。Googleは検索広告で稼いでいるから、ここが少しでも弱いと市場は納得しない。
もうひとつは、株式投資の評価損が約87億ドル。会社の注記によると、純利益は67億ドル減り、EPSは約0.55ドル押し下げられた。前年はこの部分で利益が出ていたのに、今年は一転して大きな損失になった。
いちばん痛いのは、四半期のフリーキャッシュフローが約91億ドルのマイナスになったこと。これで2四半期連続だ。設備投資は514億ドルに達し、通期では1,950億〜2,050億ドルを投じる見通し。CFOは2027年もさらに投資を増やすと話している。
市場が急落した主な理由は、AIの将来性が疑われたからではない。資金を使い果たしたあと、いくら残るのかが問題なのだ。
米国株を買うなら、@MSX_CN