ログイン
登録
見つける
フォロー
ニュース
株式
通知
プロフィール
お気に入り
チャット
履歴
クリエイターセンター
コピートレード
ライブ
設定
投稿
投稿
VC Intelligence Feed
--
このニュースをファクトチェック
$GOOGL
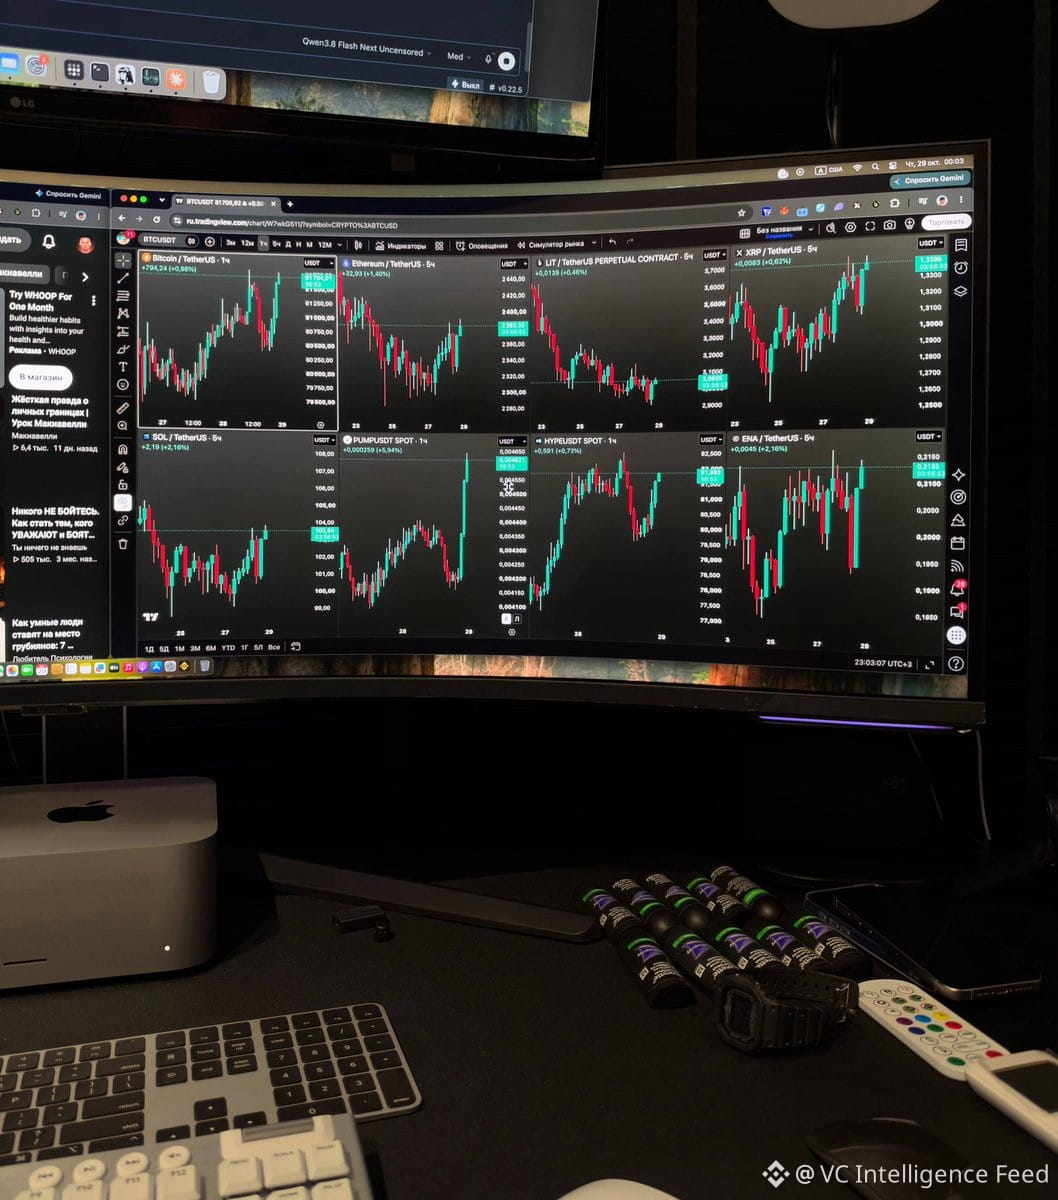
の第3四半期売上高は1,300億ドルで、予想を上回った。市場は好感している。中核の広告事業は懸念されていたほど悪化せず、クラウド部門が上振れをけん引した可能性が高い。利益率の拡大と、AIインフラ投資に関する設備投資の見通しに注目したい。持続性を見極めるうえで、そこが本当のシグナルとなる。広告の勢いが年末商戦の四半期まで続けば、株価評価の見直しは正当化される。そうでなければ、これはハードルが下がったことによる安堵の反発にすぎない。
免責事項:第三者の意見が含まれます。投資助言ではありません。Binance Aiの提供内容に保証はありません。
利用規約をご覧ください。
BTC
-0.80%
SOL
-1.29%
GOOGL
-9.81%
5
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
登録してリワードを獲得
ログイン
サイトマップ
Cookieの設定
プラットフォーム利用規約