

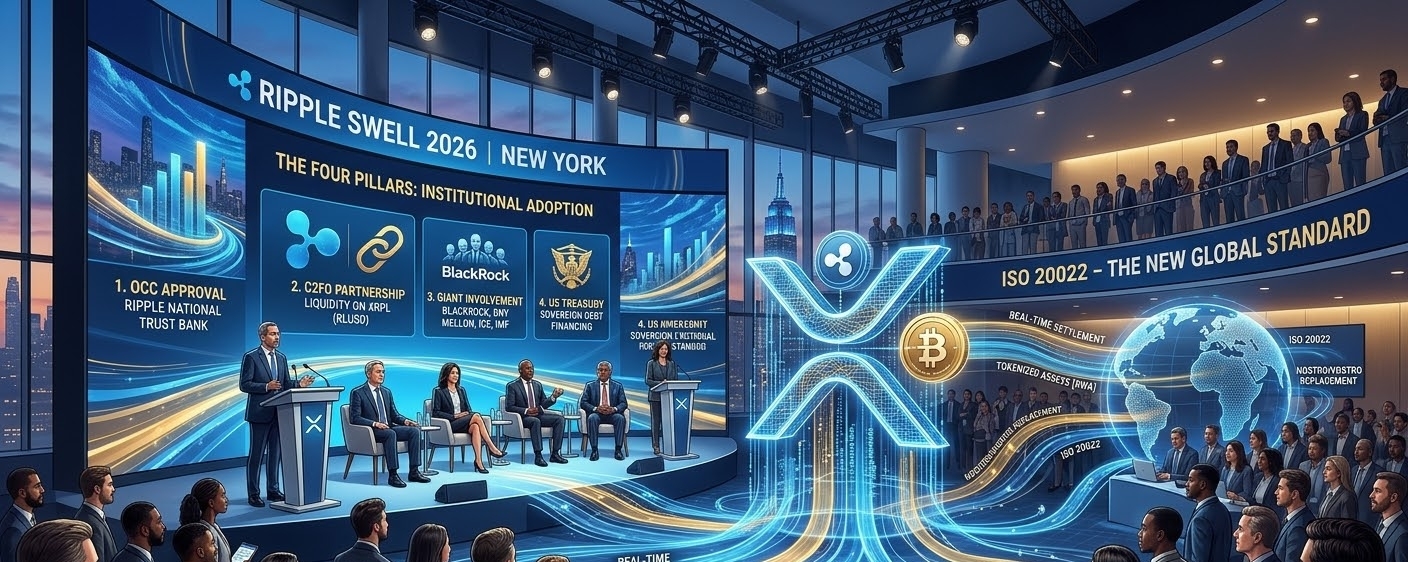
ニューヨークで開催されたRipple Swell 2026の期間中、市場の見方は決定的な転換を迎えました。議論の焦点は法的明確性から、機関投資家による大規模な普及と、XRP Ledger(XRPL)の従来型金融への統合へと完全に移りました。
💡 機関投資家の波を支える4つの柱 $XRP
1. 銀行業務の承認(Ripple National Trust Bank)
米通貨監督庁(OCC)はRipple National Trust Bankに認可を付与し、トークン化資産のカストディおよび発行サービスについて、全国銀行向けの規制枠組みの下での運営を認めました。
2. コーポレートファイナンスにおける即時決済(C2FOとRLUSD)
RippleとC2FOの提携により、XRPL上でサプライヤー向け融資が実現します。Instant Payプラットフォームの決済にはステーブルコイン $RLUSD が利用され、企業は従来の銀行ネットワークで何日も待つことなく、数秒で資金を受け取れます。
3. 大手機関投資家の参画(BlackRock、BNY、IMF)
Swellの主要パネルには、BlackRock、BNY Mellon、Intercontinental Exchange(ICE)などのグローバル企業や国際通貨基金(IMF)の幹部が参加し、ステーブルコインの大規模な普及とマネー・マーケット・ファンド(MMF)のトークン化について議論します。
4. 米国財務省の重要な役割
会議での米国財務長官スコット・ベッセント氏の発言では、ステーブルコインとオンチェーンの決済基盤が、米国債の資金調達における重要な資金源としてどのように機能するかが取り上げられ、オープンで相互運用可能なインフラモデルの有効性が裏付けられています。
📈 エコシステムにもたらす実質的な影響と $XRP
直接的な取引量:XRPL上の企業間決済やトークン化では、XLMとXRPが準備資産およびクロスボーダー流動性資産として利用され、ノストロ/ボストロ口座での事前資金調達が不要になります。
ISO 20022との統合:短期的な投機的 hype は皆無です。このインフラは、世界の銀行システムにおける資本の流れを処理できるよう構築されています。
📌 結論:真の普及は市場の噂ではなく、銀行ライセンス、企業のキャッシュフローを支える提携、国際的な規制との統合によって測られます。