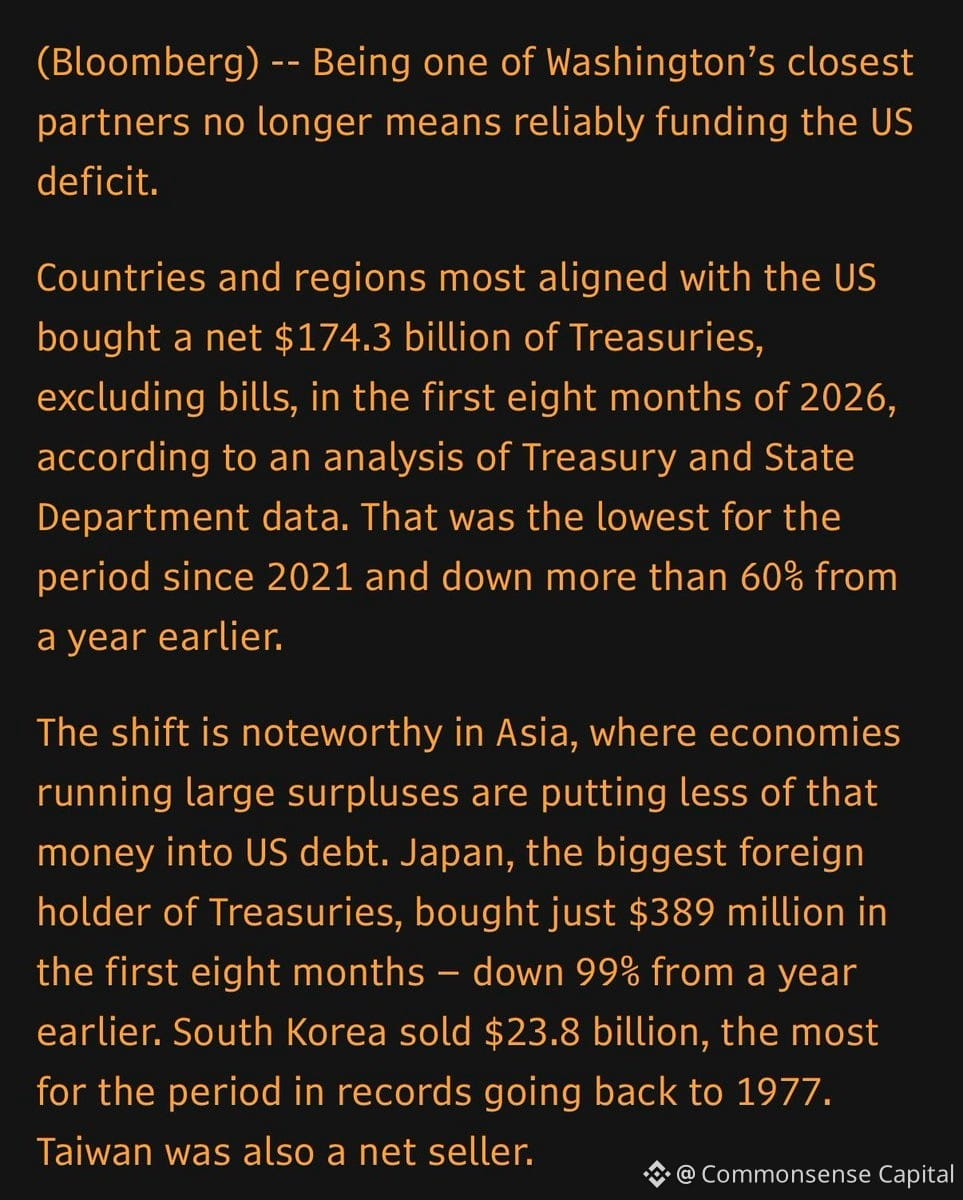
米国債市場で起きている、あまり注目されていない興味深い変化があります。
これまで信頼できる買い手だった海外投資家、特にアジアの親米諸国が、米国債の購入を60%減らしました。彼らは何十年にもわたって安定した需要を支えてきた、辛抱強い長期保有者でした。
では今は?買い手の中心は、ますます機動的なトレーダーや短期投資家へと移っています。これは一時的な変動ではなく、構造的な変化です。
なぜ重要なのか。債券市場が、定着した資金よりも短期的な資金に頼るようになると、価格変動が大きくなり、タームプレミアムが上昇し、資金調達コストの予測も難しくなります。住宅ローンをクレジットカードに置き換えるようなものです。うまくいくのは、破綻するまでの間だけです。
これは悲観論をあおる話ではありません。米国はもはや、超低金利で自国の債務に無限の需要があると想定できない、という現実を認識することが大切なのです。海外での財政需要に加え、ドルへの集中を避ける動きが強まれば、自動的に米国債を買う流れは弱まります。
市場は適応し、利回りは調整され、暮らしは続きます。それでも、FRBが利下げしているのに長期金利がなかなか下がらない理由が気になるなら、これも答えの一つです。