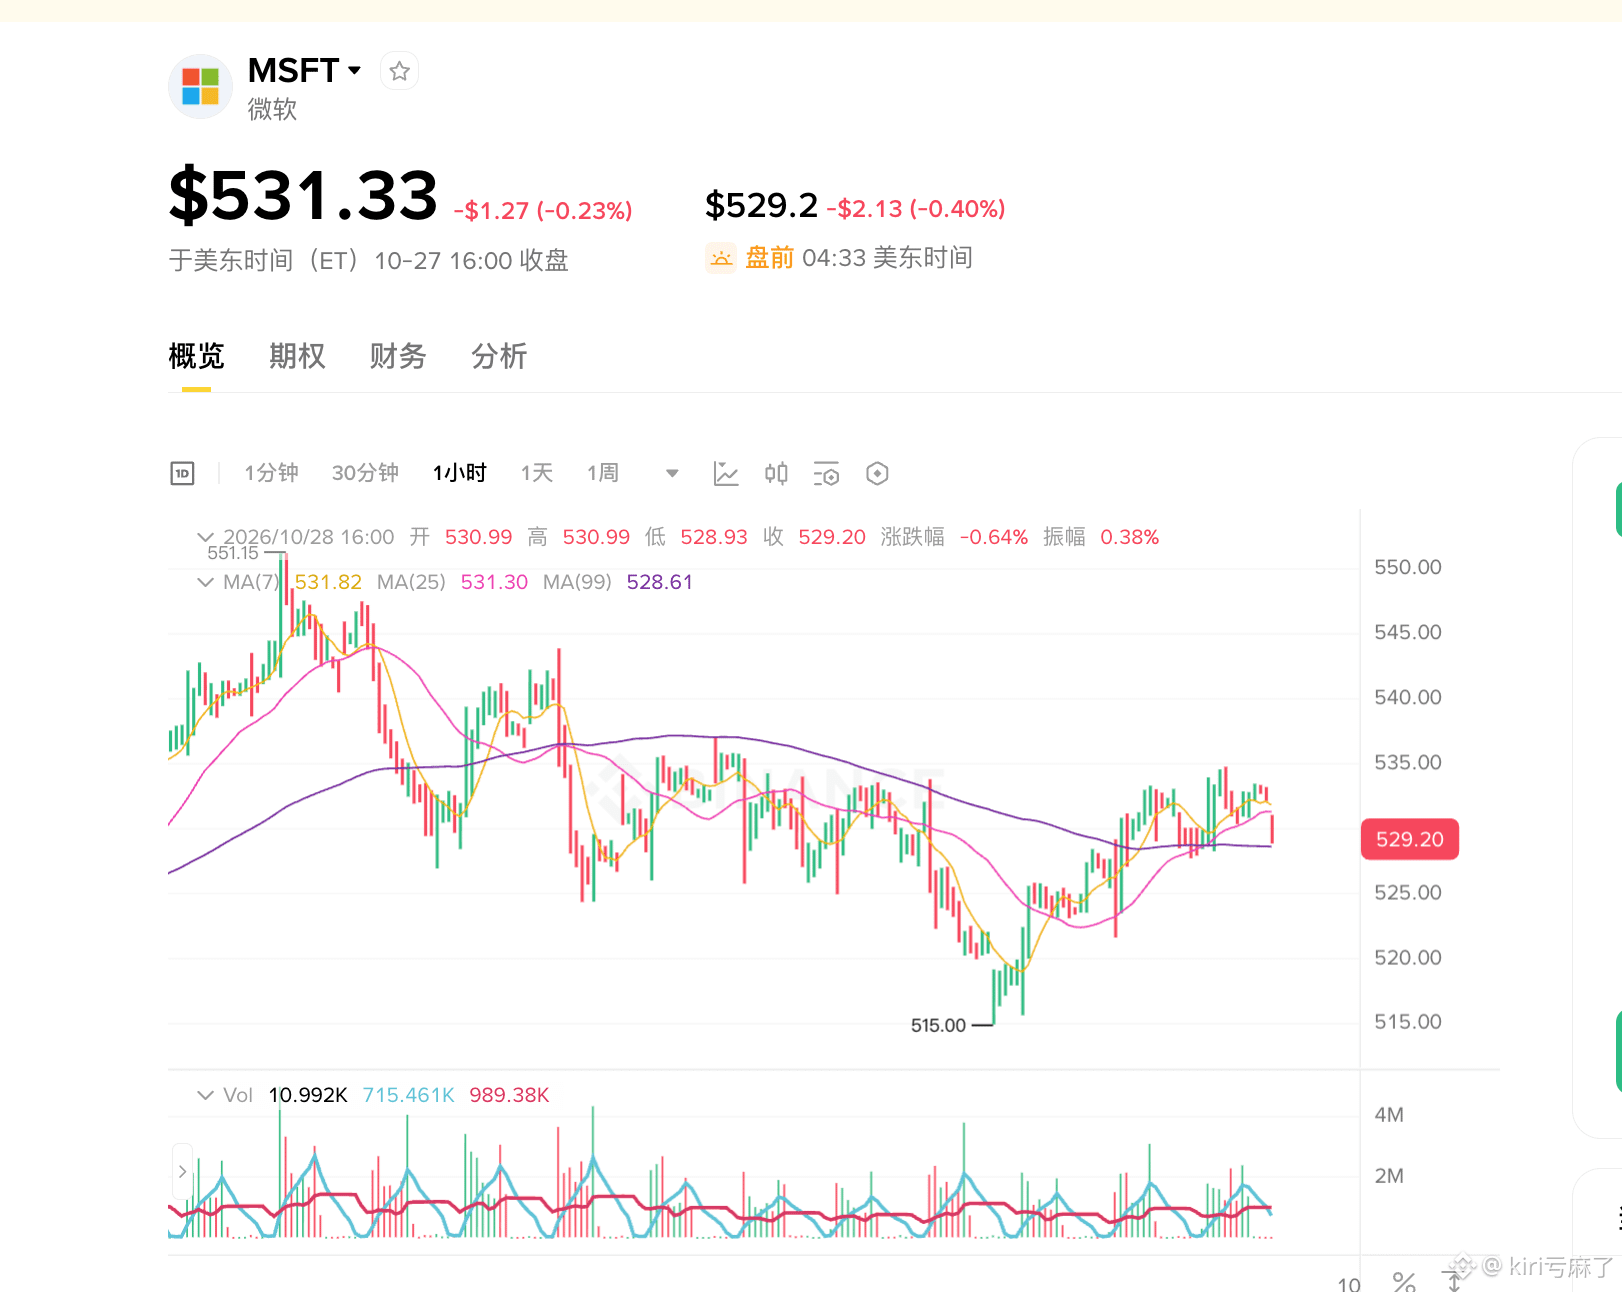
マイクロソフト、今夜決算発表:AIへの投資は本当に売上につながっているのか?
みんな、マイクロソフトは今夜、取引終了後に決算(FY27 Q1)を発表します。
市場予想は、売上高が900億ドル超(前年同期比約+17%)、EPSが4.71〜4.72ドルほど。数字自体はおそらく問題なさそうですが、重要なのはAIが本当に収益化し始めているかどうかです。
私の見立てでは、収益化は進んでいますが、まだ皆が期待するほどではありません。
中核エンジンはAzureです。会社側は、為替一定ベースで44〜45%の成長を見込んでおり、前四半期の43%からさらに少し加速する見通しです。需要はずっと供給を上回っているため、今回はどれだけ供給能力を拡大できたかが、数字に直接表れるでしょう。実際に45%に届くか、あるいは少し上回るなら、AI計算能力への需要が依然として非常に強いことを示します。
注目したいのはCopilotです。有料ライセンス数はすでに3,000万を突破(前四半期は2,000万)し、急速に伸びています。ただ、売上全体に占める割合はまだそれほど大きくなく、「進む方向が正しいと確認できた」段階です。本当に見るべきなのは、企業が試験導入から全社展開に移っているか、そして従量課金が目に見える増収に貢献し始めているかどうかです。
設備投資は引き続き懸念材料です。今四半期は500億ドルを超えると予想されており、市場が最も警戒しているのは「投資額は巨額なのに、リターンはまだ先」という状況です。売上高とAzureが予想を上回っても、利益率が大きく圧迫されれば、株価の反応は今ひとつかもしれません。
個人的には、今夜の決算はおおむね堅調で、やや前向きな内容になる可能性が高いと思います。売上高とAzureは予想を上回り、Copilotについても成長ストーリーが続く一方、設備投資とガイダンスが慎重な見方を促すでしょう。AIのストーリーはまだ初期から中期の段階です。マイクロソフトは、現時点で最も収益化への道筋が明確な企業ですが、たった1四半期で急成長するとは期待しないほうがいいでしょう。
皆さんはどう見ていますか?Azureの成長率に注目しますか、それともCopilotのライセンス数の伸びが気になりますか?
#微软财报能否兑现ai红利