SKハイニックス、純利益が予想を大幅に下回ったのに株価は急騰?決算を分析
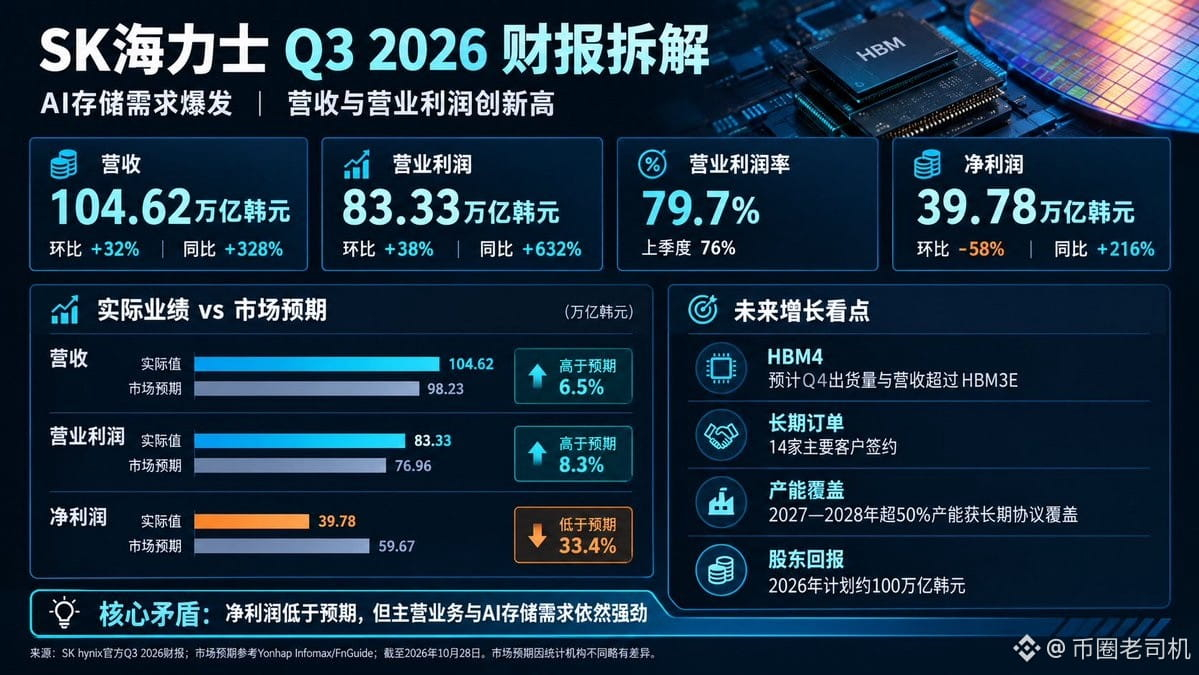
第3四半期の純利益は39兆7,800億ウォン。市場予想の61兆2,900億ウォンを下回り、約35%の未達となりました。
普通に考えれば、利益が予想を下回れば株価は下がりそうですよね?
ところが市場は予想どおりには動かず、ハイニックスの株価は取引時間中に一時9.4%上昇。韓国のKOSPI指数も連れ高となりました。
では、資金は何に注目しているのでしょうか?
1. 純利益は確かに予想を下回ったが、本業は驚くほど好調。
SKハイニックスの第3四半期売上高は104兆6,200億ウォンで、前四半期比32%増、前年同期比328%増。営業利益は83兆3,300億ウォンで、前四半期比38%増、前年同期比632%増でした。
営業利益率は79.7%と、80%に迫っています。
これはどれくらいすごい数字でしょうか?
前年同期の営業利益はわずか11兆3,800億ウォンでしたが、現在は83兆3,300億ウォンに増加。前年の約7.3倍です。
さらに、ハイニックスにとって四半期売上高が100兆ウォンを超えたのは今回が初めてです。
つまり、本業だけを見れば、この決算は悪くないどころか、非常に力強い内容です。
本当の問題は純利益にあります。純利益は39兆7,800億ウォンで、前四半期比57.7%減となり、市場予想を下回りました。
ここで注意したいのは、純利益と営業利益では集計基準が異なるという点です。ハイニックスの前四半期の純利益は93兆9,200億ウォンに達しており、投資収益なども含まれていました。そのため、今四半期に前四半期比で大きく減少したからといって、本業が突然悪化したと直接解釈することはできません。
2. 市場が本当に注目しているのは、HBMで今後も稼ぎ続けられるかどうか。
今回のAI相場では、NVIDIAに注目している人が多いですが、メモリー産業のサプライチェーンにも同じくらい注目する価値があります。
AIサーバーに必要なのはGPUだけではなく、大量の高性能メモリーも必要です。HBM(高帯域幅メモリー)は、技術的なハードルや歩留まり要件、先端パッケージングの能力が求められ、一般的なメモリーチップで簡単に代替できるものではありません。
ハイニックスは決算発表で、HBM4の出荷が本格的に始まったと明らかにしました。第4四半期にはHBM4の出荷量と売上高がともにHBM3Eを上回り、主力製品になる見込みです。
また、サーバー向けDDR5の需要も伸びており、企業向けSSDの販売もデータセンターの建設から恩恵を受けています。
つまり、ハイニックスは単一製品の値上がりに頼っているのではなく、AIデータセンターによって複数の高付加価値メモリー製品への需要が伸びているのです。
もちろん、需要が旺盛だからといって価格が永遠に上がり続けるわけではありません。今後は供給の拡大や競争環境も見極める必要があります。
3. 本当に重要なデータは、2027~2028年の受注です。
ハイニックスはすでに主要顧客14社と長期供給契約を締結しており、2027年と2028年の総生産能力の50%超をカバーしています。
さらに同社は、メモリーの需給逼迫が2030年まで続く可能性があると見ています。
この2つの情報を合わせて見ると、その意味合いは大きく変わります。
これまで市場が懸念していたのは、AI向けメモリーの需要が短期的なブームにすぎないのではないか、という点でした。
今回ハイニックスが示したのは、今後2年間の生産能力の一部がすでに長期契約で支えられており、需要の見通しが単に四半期ごとの受注を見るよりも明確になっているということです。
もちろん、長期契約を締結したからといって、将来の利益が完全に確定するわけではありません。製品価格や契約条件、実際の納入状況も最終的な収益に影響します。
それでも少なくとも市場にとっては、短期的に需要が突然消えるという懸念を和らげる材料になります。
4. 見落とされがちなもう一つの追い風:100兆ウォンの株主還元。
ハイニックスは、2026年に約100兆ウォンの株主還元を実施する計画を発表しました。このうち現金配当は30兆ウォン超、自社株買いと消却は60兆ウォン超です。
小さな数字ではありません。
AI投資ブームのなか、市場は企業が過剰に増産することや、設備投資が膨らんでキャッシュフローが圧迫されることを懸念しています。
その一方で、ハイニックスは生産能力の拡大を準備しながら、大規模な株主還元も発表しました。少なくとも、同社の現在のキャッシュ創出力が非常に強いことを示しています。
ただし、ここには自社株買いや消却、現金配当が含まれており、100兆ウォンすべてが現金で支払われると単純に解釈することはできません。
最後に、私の見方をお話しします。
今回のハイニックスの反発を支えたのは、本業の好調、HBM4の出荷拡大局面入り、そして今後2年間の生産能力に対する受注の見通しが高まったこと、この3点です。
さらに、これまで市場でAI関連のバリュエーションや設備投資への懸念が強かったこともあり、株価が期待を取り戻す展開になった可能性があります。
ただし、一度の急騰を新たな強気相場の始まりだと決めつけるのは早計です。
今後本当に注目すべきなのは、第4四半期のHBM4出荷量と売上高、DRAMの契約価格、そしてNVIDIA、Google、MicrosoftなどAI大手の設備投資です。
業績予想がさらに上方修正されれば、今回の反発にはファンダメンタルズの裏付けがあります。一方で、株価が上がり続けるなかで利益予想が頭打ちになり始めたら、市場が成長を先取りしすぎていないか注意が必要です。
決算を見るときに大切なのは、どの数字が予想を下回ったかだけではありません。どこから利益を得ているのか、そして今後も稼ぎ続けられるのかを見ることです。
現在のハイニックスの最大の注目点は、今四半期の純利益がどれだけ減ったかではありません。AI向けメモリーという事業が、どれほど長く好況を維持できるかです。
それこそが、今後の株価上昇余地を左右するカギです。
データ出典:SKハイニックス2026年第3四半期公式決算、韓国聯合ニュース、ロイター通信の報道。
米国株を買うならmsx @MSX_CN
第3四半期の純利益は39兆7,800億ウォン。市場予想の61兆2,900億ウォンを下回り、約35%の未達となりました。
普通に考えれば、利益が予想を下回れば株価は下がりそうですよね?
ところが市場は予想どおりには動かず、ハイニックスの株価は取引時間中に一時9.4%上昇。韓国のKOSPI指数も連れ高となりました。
では、資金は何に注目しているのでしょうか?
1. 純利益は確かに予想を下回ったが、本業は驚くほど好調。
SKハイニックスの第3四半期売上高は104兆6,200億ウォンで、前四半期比32%増、前年同期比328%増。営業利益は83兆3,300億ウォンで、前四半期比38%増、前年同期比632%増でした。
営業利益率は79.7%と、80%に迫っています。
これはどれくらいすごい数字でしょうか?
前年同期の営業利益はわずか11兆3,800億ウォンでしたが、現在は83兆3,300億ウォンに増加。前年の約7.3倍です。
さらに、ハイニックスにとって四半期売上高が100兆ウォンを超えたのは今回が初めてです。
つまり、本業だけを見れば、この決算は悪くないどころか、非常に力強い内容です。
本当の問題は純利益にあります。純利益は39兆7,800億ウォンで、前四半期比57.7%減となり、市場予想を下回りました。
ここで注意したいのは、純利益と営業利益では集計基準が異なるという点です。ハイニックスの前四半期の純利益は93兆9,200億ウォンに達しており、投資収益なども含まれていました。そのため、今四半期に前四半期比で大きく減少したからといって、本業が突然悪化したと直接解釈することはできません。
2. 市場が本当に注目しているのは、HBMで今後も稼ぎ続けられるかどうか。
今回のAI相場では、NVIDIAに注目している人が多いですが、メモリー産業のサプライチェーンにも同じくらい注目する価値があります。
AIサーバーに必要なのはGPUだけではなく、大量の高性能メモリーも必要です。HBM(高帯域幅メモリー)は、技術的なハードルや歩留まり要件、先端パッケージングの能力が求められ、一般的なメモリーチップで簡単に代替できるものではありません。
ハイニックスは決算発表で、HBM4の出荷が本格的に始まったと明らかにしました。第4四半期にはHBM4の出荷量と売上高がともにHBM3Eを上回り、主力製品になる見込みです。
また、サーバー向けDDR5の需要も伸びており、企業向けSSDの販売もデータセンターの建設から恩恵を受けています。
つまり、ハイニックスは単一製品の値上がりに頼っているのではなく、AIデータセンターによって複数の高付加価値メモリー製品への需要が伸びているのです。
もちろん、需要が旺盛だからといって価格が永遠に上がり続けるわけではありません。今後は供給の拡大や競争環境も見極める必要があります。
3. 本当に重要なデータは、2027~2028年の受注です。
ハイニックスはすでに主要顧客14社と長期供給契約を締結しており、2027年と2028年の総生産能力の50%超をカバーしています。
さらに同社は、メモリーの需給逼迫が2030年まで続く可能性があると見ています。
この2つの情報を合わせて見ると、その意味合いは大きく変わります。
これまで市場が懸念していたのは、AI向けメモリーの需要が短期的なブームにすぎないのではないか、という点でした。
今回ハイニックスが示したのは、今後2年間の生産能力の一部がすでに長期契約で支えられており、需要の見通しが単に四半期ごとの受注を見るよりも明確になっているということです。
もちろん、長期契約を締結したからといって、将来の利益が完全に確定するわけではありません。製品価格や契約条件、実際の納入状況も最終的な収益に影響します。
それでも少なくとも市場にとっては、短期的に需要が突然消えるという懸念を和らげる材料になります。
4. 見落とされがちなもう一つの追い風:100兆ウォンの株主還元。
ハイニックスは、2026年に約100兆ウォンの株主還元を実施する計画を発表しました。このうち現金配当は30兆ウォン超、自社株買いと消却は60兆ウォン超です。
小さな数字ではありません。
AI投資ブームのなか、市場は企業が過剰に増産することや、設備投資が膨らんでキャッシュフローが圧迫されることを懸念しています。
その一方で、ハイニックスは生産能力の拡大を準備しながら、大規模な株主還元も発表しました。少なくとも、同社の現在のキャッシュ創出力が非常に強いことを示しています。
ただし、ここには自社株買いや消却、現金配当が含まれており、100兆ウォンすべてが現金で支払われると単純に解釈することはできません。
最後に、私の見方をお話しします。
今回のハイニックスの反発を支えたのは、本業の好調、HBM4の出荷拡大局面入り、そして今後2年間の生産能力に対する受注の見通しが高まったこと、この3点です。
さらに、これまで市場でAI関連のバリュエーションや設備投資への懸念が強かったこともあり、株価が期待を取り戻す展開になった可能性があります。
ただし、一度の急騰を新たな強気相場の始まりだと決めつけるのは早計です。
今後本当に注目すべきなのは、第4四半期のHBM4出荷量と売上高、DRAMの契約価格、そしてNVIDIA、Google、MicrosoftなどAI大手の設備投資です。
業績予想がさらに上方修正されれば、今回の反発にはファンダメンタルズの裏付けがあります。一方で、株価が上がり続けるなかで利益予想が頭打ちになり始めたら、市場が成長を先取りしすぎていないか注意が必要です。
決算を見るときに大切なのは、どの数字が予想を下回ったかだけではありません。どこから利益を得ているのか、そして今後も稼ぎ続けられるのかを見ることです。
現在のハイニックスの最大の注目点は、今四半期の純利益がどれだけ減ったかではありません。AI向けメモリーという事業が、どれほど長く好況を維持できるかです。
それこそが、今後の株価上昇余地を左右するカギです。
データ出典:SKハイニックス2026年第3四半期公式決算、韓国聯合ニュース、ロイター通信の報道。
米国株を買うならmsx @MSX_CN