昨夜はSKハイニックスが大躍進。Googleの今期決算も再現なるか?
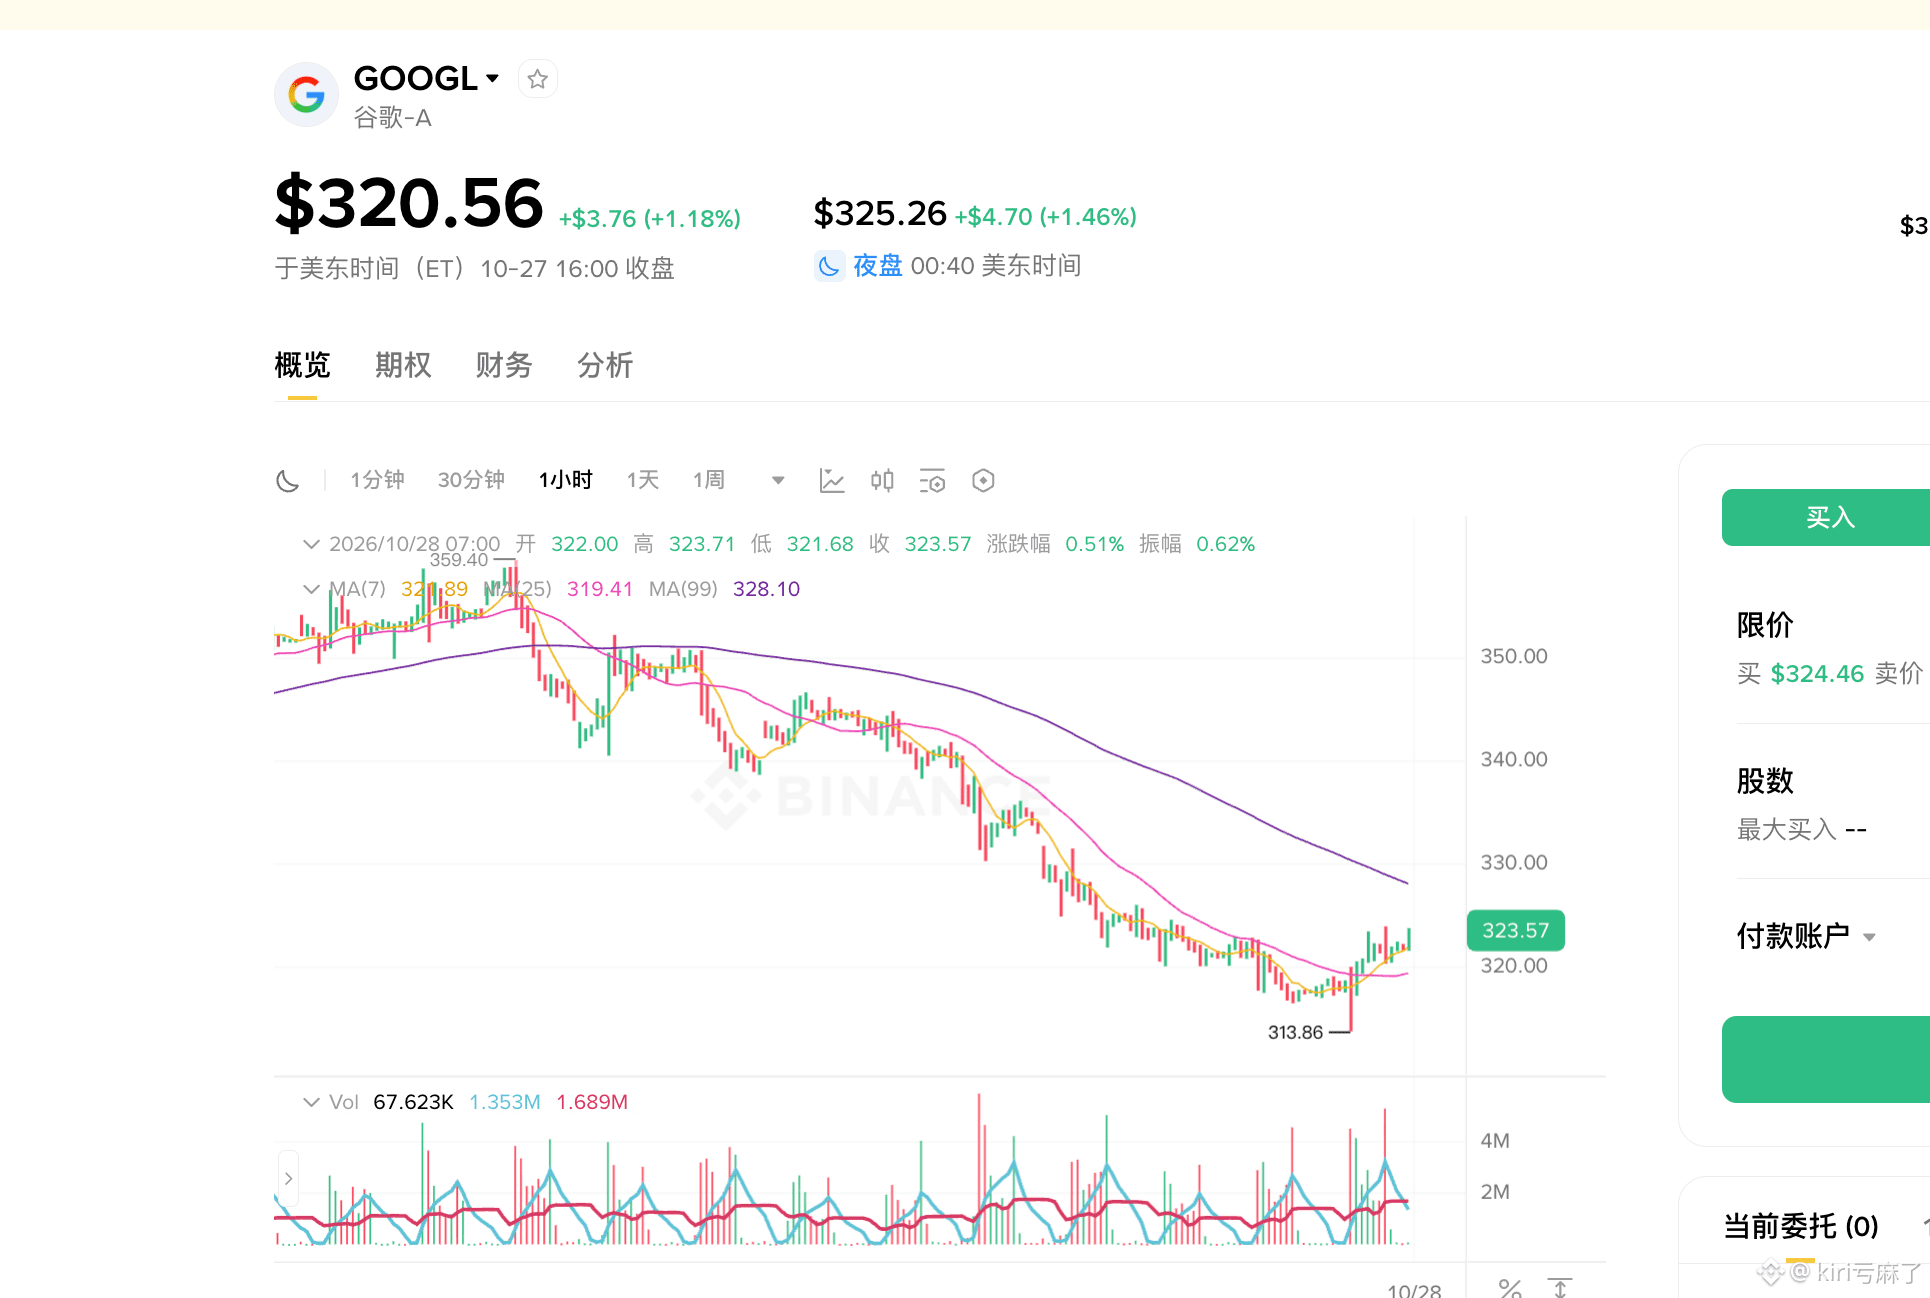
取引終了後に第3四半期決算が発表される。株価は現在320ドル近辺で推移しており、高値から約20%下落。今年はほとんど上がっていない。市場が注目しているのは2点だけ。
検索広告が安定を保てるか、そしてクラウド+AIへの大規模投資が本当にリターンを生んでいるかだ。
検索については、短期的には大きな問題はないと思う。
前四半期のSearchは17%増で、今期の市場予想はおよそ14〜16%。AI OverviewsとAI Modeは、今のところ検索を置き換えるというより「検索を拡張する」ものに見える。Geminiアプリの月間アクティブユーザーは10億人に迫り、広告主もAI Maxを使って実際にコンバージョンを増やしている。ChatGPTに短期的にどれだけシェアを奪われているかというと、まだ大きな痛手になるほどではないと思う。今期、成長率が明らかに2桁を割り込まなければ、キャッシュカウとしての地位は保たれる。
株価を本当に押し上げるのは、やはりクラウドだ。
前四半期のCloudは82%増と急伸し、利益率も35%超まで上昇。受注残は5140億ドルに達した。今期は290億ドル前後まで伸びると予想されており、ほぼ倍増にあたる。90%超の成長を維持し、第三者の計算資源への依存で利益率が大きく圧迫されなければ、AI投資にも期待が持てる。TPUの外部販売も少しずつ売上に貢献し始めているが、本格化するのは来年だ。
ただし、懸念もはっきりしている。2026年の設備投資見通しはすでに1950億〜2050億ドルに引き上げられ、前四半期のフリーキャッシュフローはマイナスに転じた。市場が今いちばん恐れているのは、設備投資がさらに上方修正されること、あるいは経営陣が2027年についてあまりに強気な見通しを示すことだ。投資額が大きい一方、リターンはまだ十分に実現していない。これが株価を抑え続けている最大の理由だ。
私の予想:
売上高はおそらく予想を小幅に上回る(128億+)。検索は2桁台半ばの成長を維持し、Cloudは引き続き好調。設備投資の見通しがさらに引き上げられず、Cloudの利益率が大きく低下しなければ、決算後に株価が持ち直す可能性がある。逆に、投資額が再び引き上げられたり、クラウドの成績が予想並みにとどまったりすれば、株価はまだもみ合いが続くかもしれない。
要するに、検索が下支えで、クラウドが上振れ期待の鍵だ。今期は、Googleが「投じた資金が着実な成長に変わりつつある」ことをデータで証明できるかどうか。これ以上、話を聞かされるだけで終わらないかが見どころだ。
(あくまで予想です。取引終了後は実際の数字をご確認ください。)
#谷歌财报能否守住基本盘