📅 10月29日、Amazonは2026年第3四半期の決算を発表します。Binance Pickでの私の予想は「YES」— Amazonは市場予想を上回る可能性があり、特にAWSのクラウド事業とAIの成長が追い風になるでしょう。
📊 アナリストの予想は?
MarketBeatのコンセンサス予想によると:
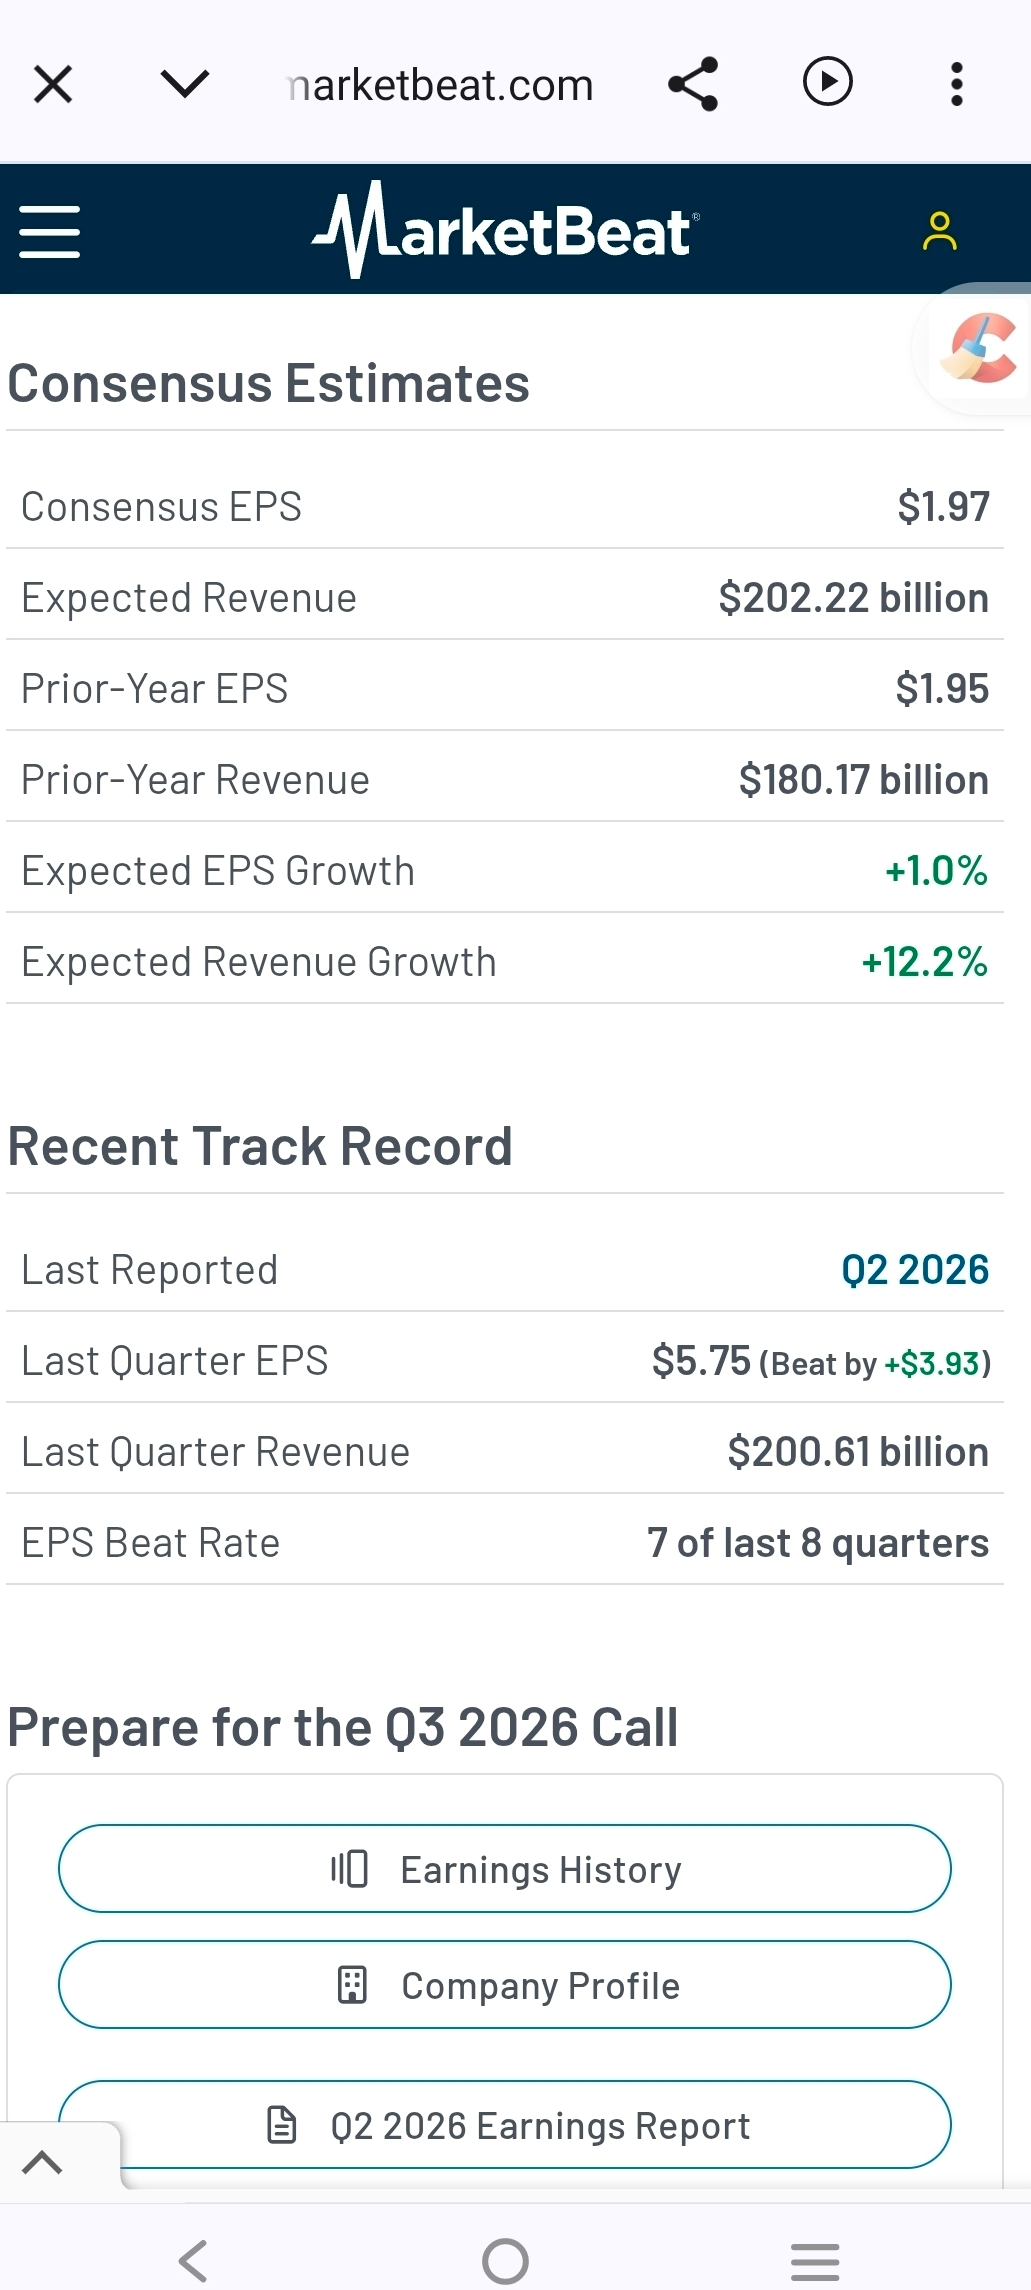
▪️ 売上高は約2,022億2,000万ドルで、前年同期比12.2%増。
▪️ 1株当たり利益(EPS)は約1.97ドルで、前年の1.95ドルから約1%増加。
▪️ MarketBeatによると、Amazonは直近8四半期のうち7四半期でEPS予想を上回っています。
しかし、最大の注目点は総売上高だけではなく、クラウドコンピューティングとAIインフラの拡大からAmazonがどれだけ利益を得られるかです。
☁️ AWSは予想を上回る有力候補
2026年第2四半期、AWSの売上高は前年同期比37%増の422億ドルとなりました。これは過去18四半期で最も高い成長率です。
ほかにも重要な兆候があります。
▪️ AWSのAI事業の年間売上高換算額は250億ドルを超えました。
▪️ Amazon自社製チップの年間売上高換算額も250億ドルを超えました。
▪️ 広告事業は前年同期比26%増となりました。
Amazonはもはや単なるオンラインストアではありません。クラウドサービス、AI、自社製チップ、デジタル広告を同時に拡大しています。AWSは予想を上回る業績をもたらす重要な要因の一つとなる可能性があります。
⚠️ 何がうまくいかない可能性があるでしょうか?
データセンターやコンピューティング能力への投資には巨額の資金が必要です。6月末までの直近12カ月間、Amazonのフリーキャッシュフローは約76億ドルのマイナスでした。これは主に設備投資の増加によるものです。
さらに、第2四半期の純利益には、主にAnthropicへの投資による多額の営業外収益が含まれていました。そのため、この四半期のEPS 5.75ドルを、事業の通常の収益力の水準と見なすべきではありません。
つまり、重要なのはAmazonがどれだけ稼いでいるかだけでなく、AIへの大規模な投資が実を結んでいるかどうかです。
📈 株価に関する私の見通し
🟢 強気シナリオ:AWSの成長が予想を上回り、クラウド事業の収益性が改善し、経営陣が第4四半期について力強い見通しを示す。これが株価を支える可能性があります。
🔴 弱気シナリオ:AI関連の支出がキャッシュフローを圧迫し、クラウド事業の成長が投資家の期待に届かない。予想を上回っても、株価上昇につながらない可能性がある。
💭 私の結論:Binance Pickでは「YES」を選びます。AWS、自社製チップ、広告事業が好業績の土台となっています。ただし、短期的な市場の反応は、利益率、キャッシュフロー、経営陣の見通しにも左右されるでしょう。
Amazonに何を期待しますか?新たな成長の勢い、それともAI関連支出による圧力でしょうか?
これは私の市場に対する見解であり、金融上の助言ではありません。
#EarningsSeason #BinancePick #AMZN #AMZNB #Amazon