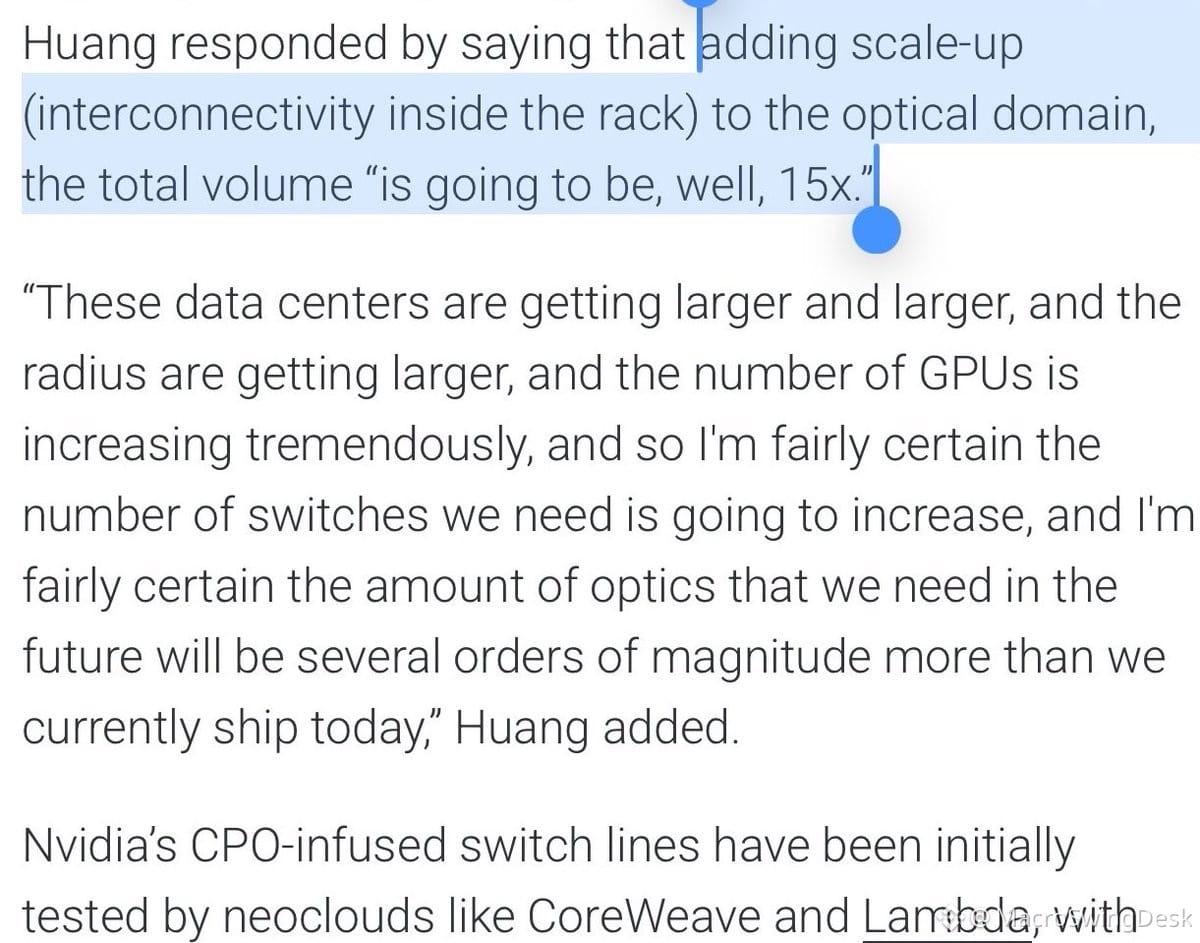
Jensenは何気なく、光インターコネクトの規模が現在の総量の15倍になる可能性があると口にしました。$NVDAのサプライチェーンにおけるボトルネックに注目していないなら、絶好の投資機会を見逃しています。
これは単に$LITEや$COHRの話ではありません。構造的なCWレーザー不足が、これからさらに深刻化しようとしているのです。問題はこうです。独立系サプライヤーは利益率を追求し、超高性能CPOレーザーへ生産能力を振り向けています。業績にはプラスですが、プラガブル製品の需要が急増するなか、ローエンド製品の供給を圧迫することになります。
レーザー工場の生産能力は一朝一夕には拡大できません。リードタイムは長く、設備投資も巨額で、生産能力の再配分は簡単には覆せません。サプライヤーが積極的に生産能力を移さないとしても(Coherentは移す可能性を示唆しました)、レーザーの全領域で需要が急増しています。
低い部品表(BOM)コスト+非弾力的な供給+爆発的に拡大するAIインフラ需要=供給割り当てをめぐる争いと値上げ。供給を握る企業にとって、こうしたボトルネックは複数四半期にわたる利益率のテーマになります。
Jensenの構想が実現すれば、光部品はAIのスケーリングにおける新たな隘路となります。レーザーサプライヤー、フォトニクス関連銘柄、そしてこのサプライチェーンで価格決定力を持つ企業に注目してください。リスクリワードは非対称です。