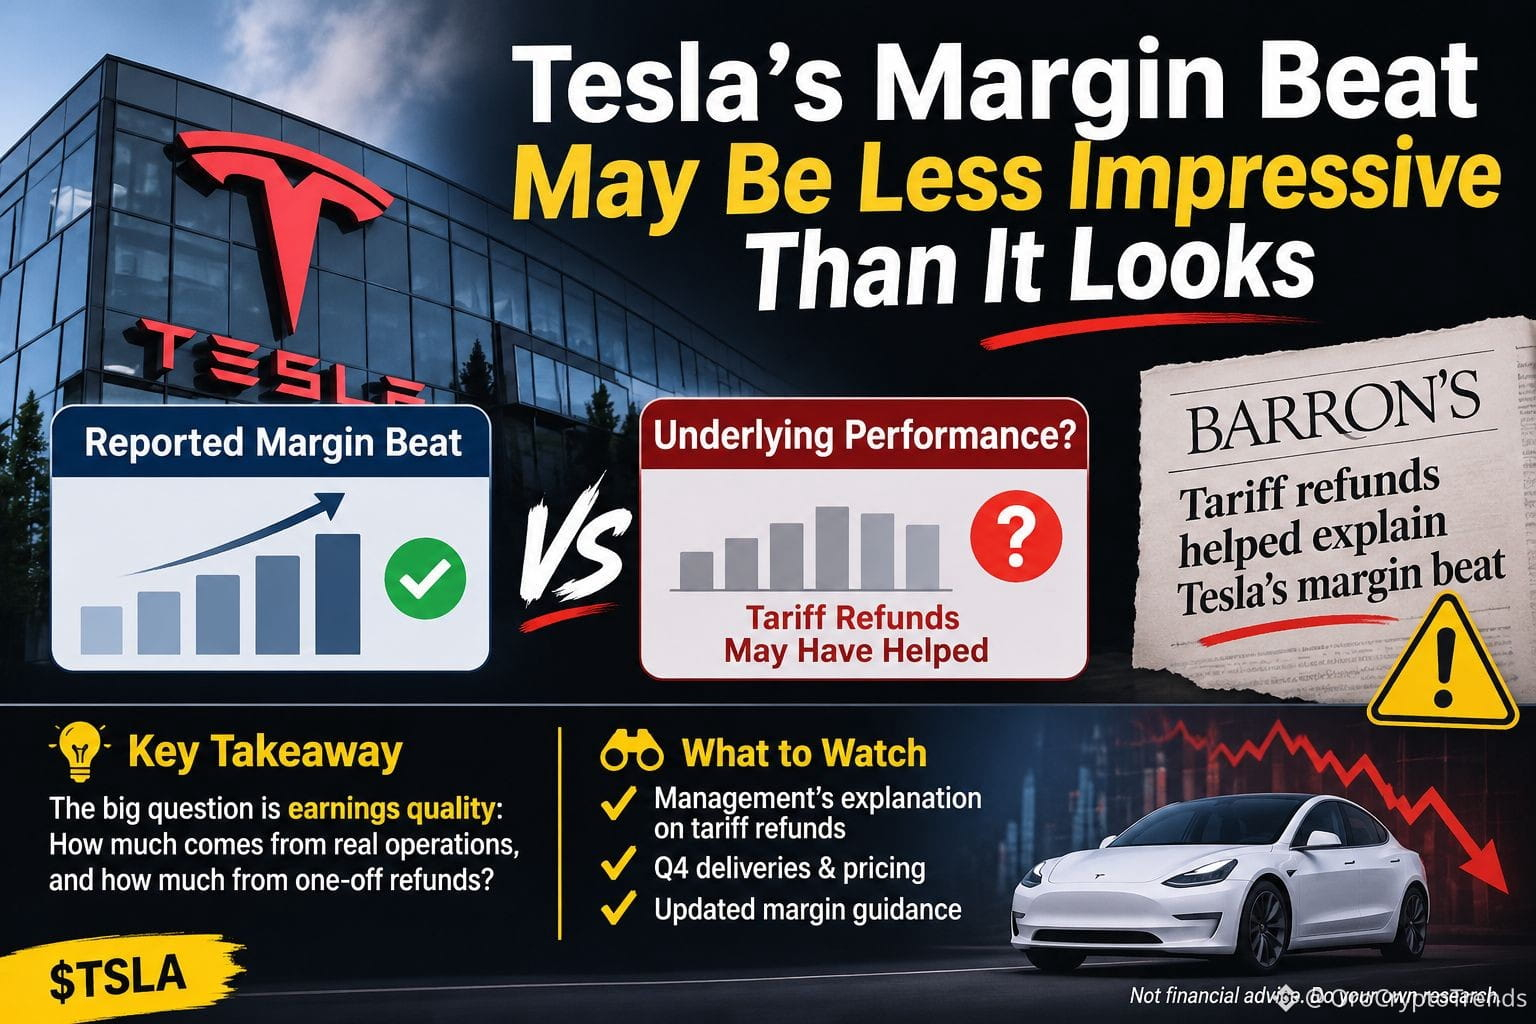

$TSLA.US テスラの利益率の上振れは、見た目ほど印象的ではないかもしれません。
Barron’sの報道によると、投資家を困惑させていた利益率の上振れは関税の還付によって説明できる可能性があり、テスラの第3四半期決算に注目が集まっています。
本当に重要なのは、利益の質です。改善のうち、どれだけが本業によるもので、どれだけが還付によるものなのでしょうか?
$TSLA | 私の見解
私は見出しの数字だけでなく、その背景にも目を向けています。製造効率の向上、価格決定力、あるいはより収益性の高い製品構成を反映した利益率の改善なら、説得力があります。関税の還付が四半期の業績を大きく下支えしたのであれば、同じ改善を再現するのは難しいかもしれません。
弱気シナリオで懸念されるのは、投資家が通常の収益力に対する期待を引き下げざるを得なくなることです。ただし、この報道だけを根拠にテスラの本業が悪化していると結論づけるつもりはありません。重要なのは、同様の一時的な追い風がなくても同社が利益率を維持できるかどうかです。
私は、還付に関する経営陣の説明、第4四半期の納車台数、車両価格、利益率見通しの更新に注目しています。通常の収益が弱まり、利益率を維持できなければ、弱気の見方が強まります。持続的な事業改善を示す明確な証拠があれば、その見方は揺らぐでしょう。
この違いは重要です。報告上の収益性が、必ずしも再現可能な収益性と同じとは限りません。
金融アドバイスではありません。ご自身で調査してください。