テスラ(米国株:TSLA)の今回の四半期決算では、Cybercabがすでに乗客の輸送を始めていました。同社によると、9月3日からこの車両がオースティンのRobotaxi車両群に加わり、第3四半期末までにRobotaxiサービス全体で累計約200万マイルの無人走行を達成しました。発表会で車両を1台披露するのと比べ、実際に運行を始めたのは、うれしい進展です。
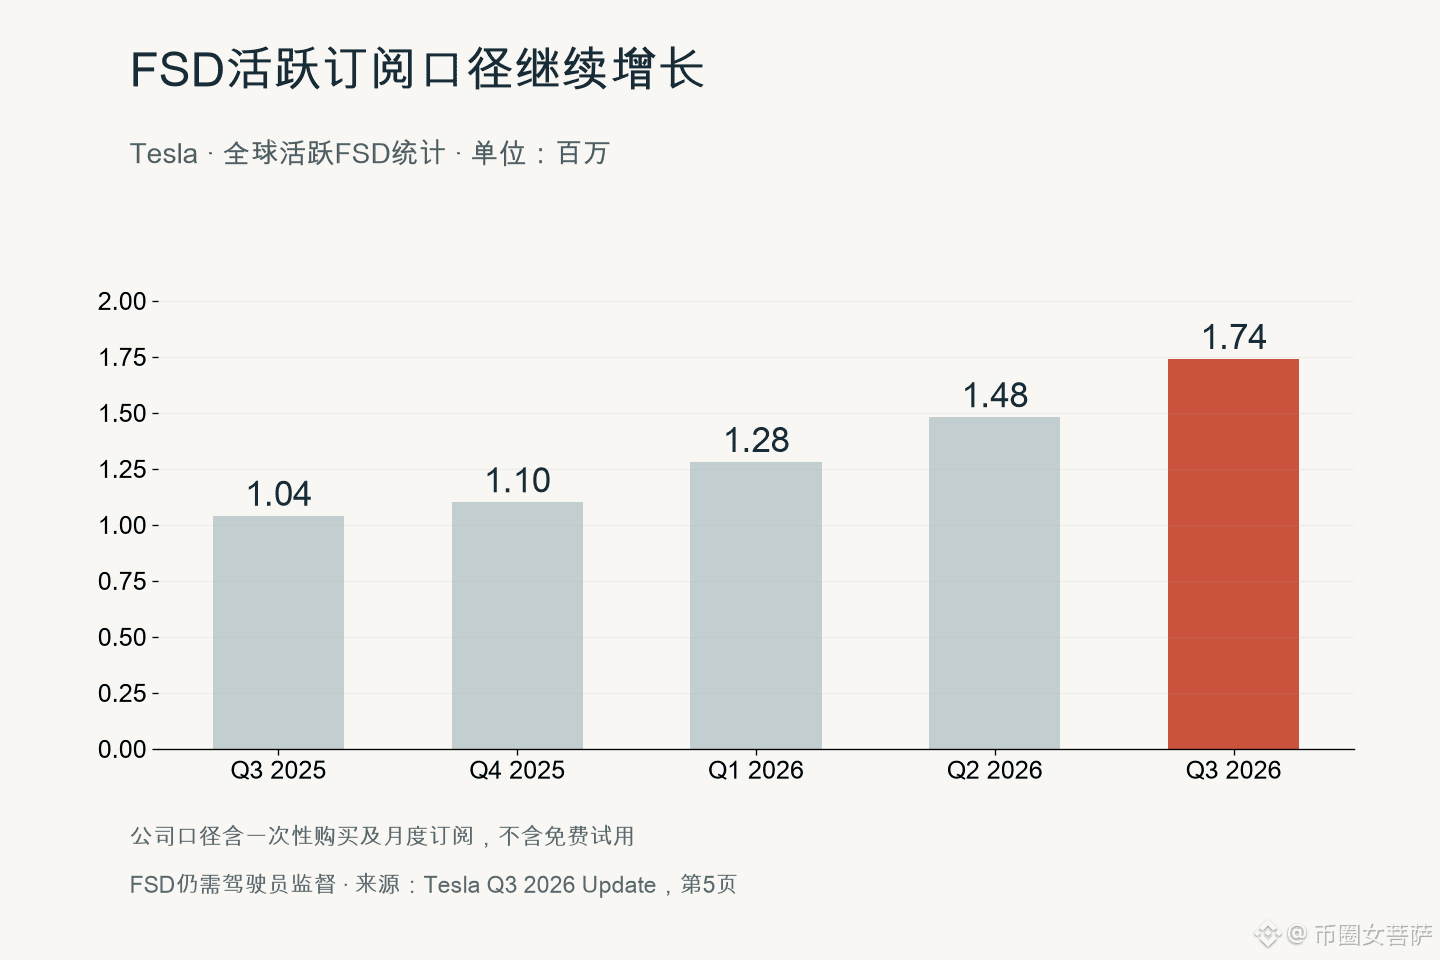
さらに、北米での新車納車に占めるFSDの採用率は75%を超え、前四半期から約20ポイント上昇しました。FSDには依然としてドライバーの監督が必要ですが、この変化は新車での採用が明らかに増えていることを示しています。TSLAにとって、ソフトウェア収入が今後も増えれば、1台当たりの収益性を改善し、テクノロジー企業としての評価を支えることにもつながります。
ただし、Robotaxiの累計走行距離は収益を意味するものではなく、今回、同社はこのサービスの収益を個別に開示していません。ですから、事業が一歩前進したとは見ていますが、大規模な車両群による利益をすでに織り込むのはまだ早いでしょう。
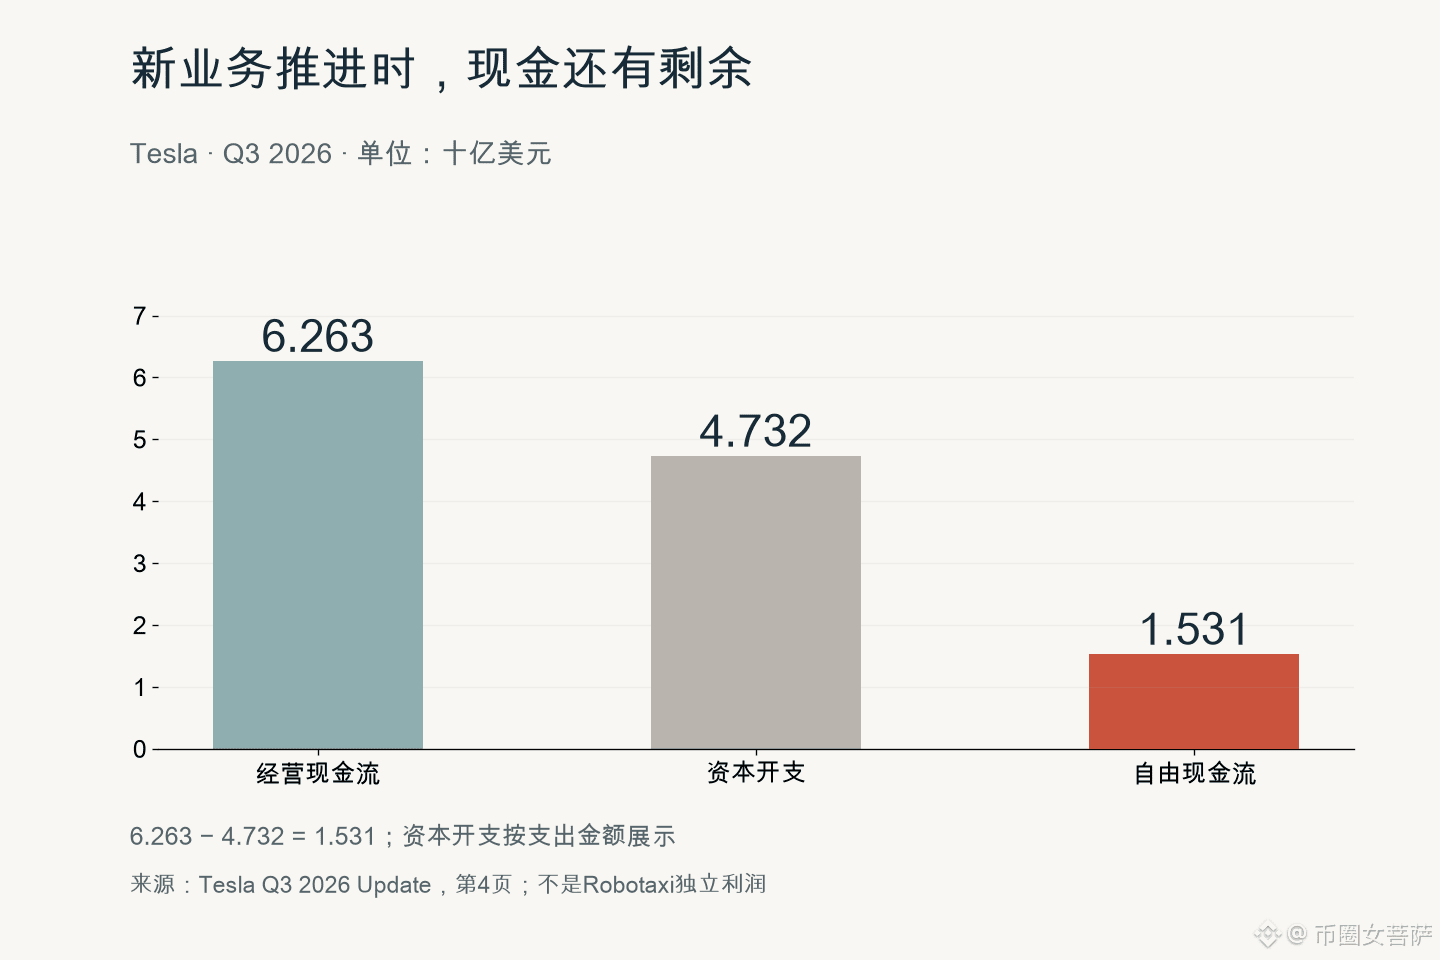
第3四半期のフリーキャッシュフローは約15億ドルに回復しました。少なくとも、こうした新規事業を進めるなかでも、同社には現金が残っています。一方で、純利益は前年同期比で43%減少したままです。ですから、無人運転が将来生む利益を根拠に、現在の企業価値をすべて説明するのは、個人的にはまだ早いと思います。今後数四半期にわたり、FSDの採用がさらに増えるか、そして車両群を拡大した後に実際にどれだけ収益を得られるかが、試験運行を行う都市がさらに増えることよりも、TSLAの株価に対する私の見方を左右するでしょう。