Meta とテスラが同じ日に第3四半期決算を発表:どちらも利益は落ちたが、AI への出費はそのまま、Meta はすでに営業キャッシュフローの外まで支出している
【$META 】
- 売上高は646億ドル、+26%;広告インプレッション +10%、単価 +14% で、数量も価格も上昇
- 営業利益は130億ドル、−37%。このうち99億ドルは52州の州司法長官との青少年訴訟和解に関する引当金。これを除くと229億ドルで、+11%
- 純利益 +264% は真に受けないこと:前年第3四半期に一時的な税費用があり、実効税率は87%で、比較対象の基準が低すぎる
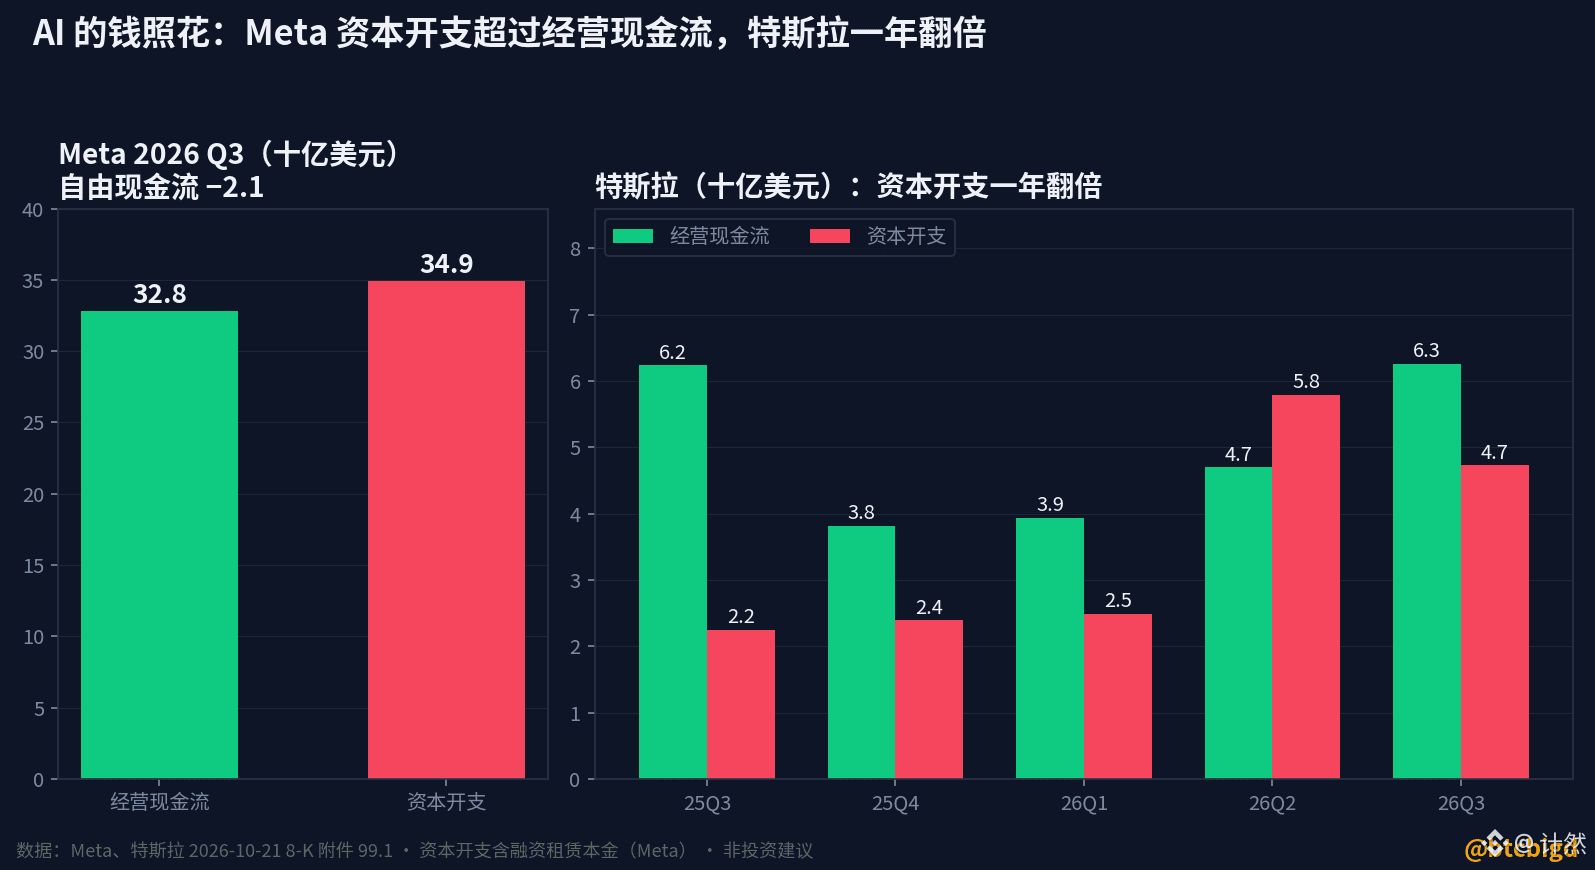
- 四半期の設備投資は349億ドル、営業キャッシュフローは328億ドル、フリーキャッシュフローは−21億ドル
- 通年の設備投資は1,350億〜1,450億ドル。従来は1,300億〜1,450億ドルだった。レンジが狭まったのは下限の引き上げであって、削減ではない
- 議決権のないC種株を新設し、2027年1月19日に発効。既存株主に対して1株につき1株の形で付与する。取締役会が挙げた第1の理由は資金調達、従業員報酬、M&Aで、原文では AI への転換に必要な投資規模が大きいと書かれている。今回は新株発行ではなく、将来の株式による資金調達に道を開いた形だ
【テスラ $TSLA 】
- 売上高は280億ドルで前年並み;自動車 −3%、エネルギー貯蔵 −16%、サービスおよびその他 +33%
- 粗利益率は1.6ポイント改善したが、営業費用が39%増加し、営業利益は7.2億ドル、−56%、営業利益率は2.6%
- 2つの利益指標は大きく異なる:GAAP純利益は7.9億ドル、−43%;非GAAPでは17億ドルで、下落はわずか4%
- エネルギー貯蔵の導入量は13.7GWh、+10%だが、売上高は−16%。単価が下がっている
- 四半期の設備投資は47億ドルで、1年前は22億ドル;直近4四半期累計は154億ドル、2025年通年は85億ドル。株主レターでは、投資先として AI コンピュート、太陽光、電池材料、半導体製造が挙げられている
- FSD の有料ユーザーは174万人、+67%;9月3日からオースティンで Cybercab を使った無人タクシーの運行を開始
【まとめて見ると】
両社とも利益は見栄えが悪いが、理由は異なる:Meta は和解費用、テスラは費用増が粗利益の伸びを上回ったため。共通点は、どちらも設備投資が増え続けていて、縮小している会社はないこと。Meta は今期、稼いだ営業キャッシュフローより多くを支出し、さらに C 種株という手段も用意したことで、AI 投資はすでに巨大企業自身のキャッシュフローを超え始めている。
次に、キャッシュフローの外まで設備投資を膨らませるのは、どの会社だと思う?