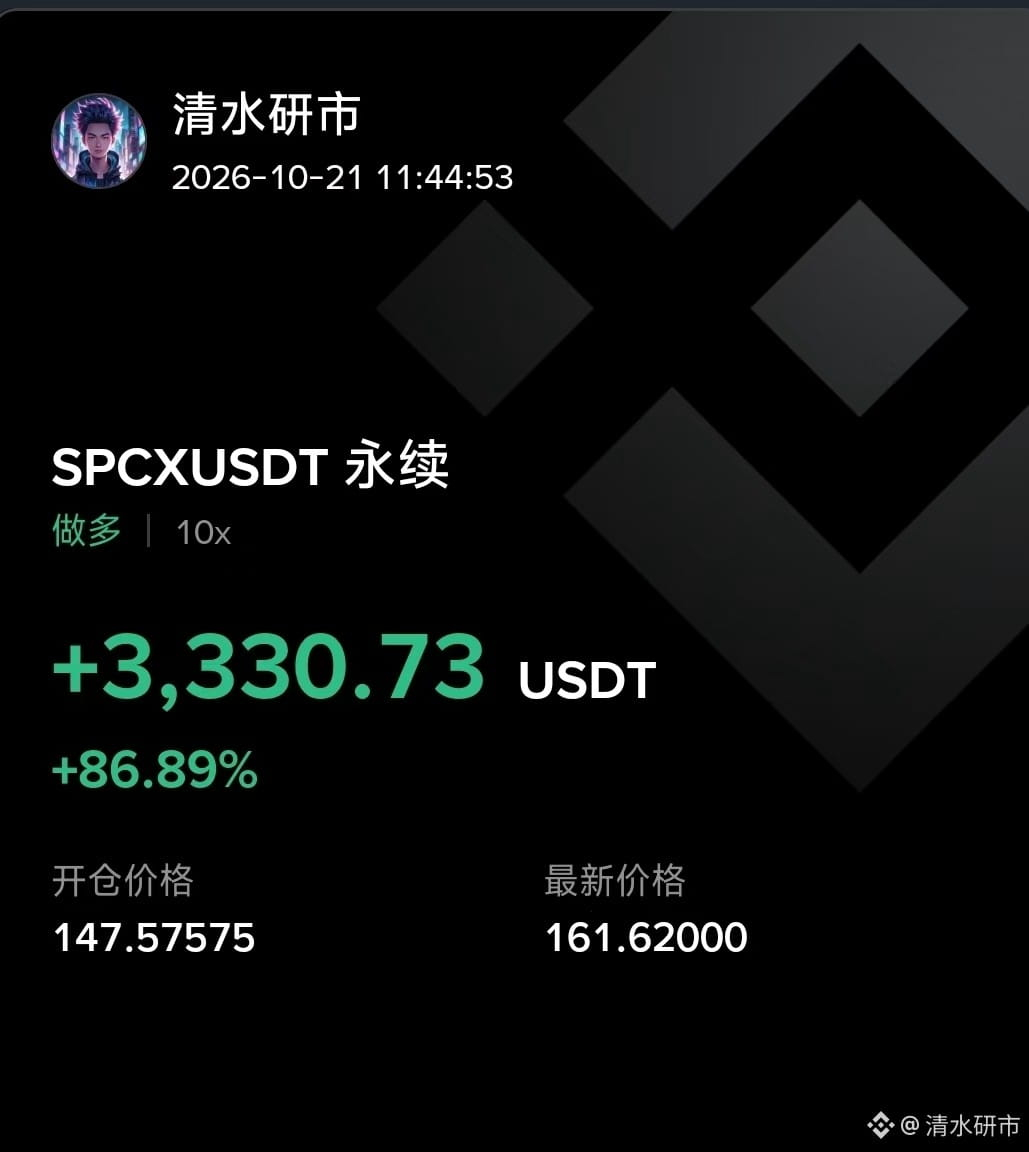
昨夜、NVDAのポジションを手放し、その一部をSPCXに振り替えて147付近で買い増しました。もともとは141~143で注文を出し、NVDAのポジションをすべてSPCXに移して買い増すつもりでしたが、残念ながらチャンスがありませんでした。現在の取得単価は147.5です。
今朝、SPCXの第3四半期決算が予想を大幅に上回りました。SPCXは上場後初めて黒字化し、利益の大部分はAIによるものでした。これは非常にポジティブな兆候です。時間外取引では大きく上昇しました。SPCXのAI計算能力に対する需要の伸びが非常に強いため、マスク氏は長期契約を結ばず、短期契約しか結ばないそうです。今後値上がりすれば、さらに稼げるからです。また、現在、同社が自社のAIに使う計算能力と他社に貸し出す計算能力の比率は5対5ですが、今後は6対4になる可能性があります。これは主に、GROKのトレーニングとGROKBOTを考慮したものかもしれません。正直なところ、今年CURSORに使ったトークン費用はすでに6桁に達しています(CLAUDEを使いたくないわけではなく、アカウント停止が怖いのです。中継サービスを使いたくないわけでもありませんが、データ漏えいが怖いのです)。今は普段、OPUS5.5は純粋なAPI利用だと料金が高すぎて、ほとんど使えません。そのため、ほぼCURSOR内蔵のGROKIとGROK BOTだけで大半の作業をしています。これが自分に最も合っていて、今ではかなり依存しています。マスク氏のAI事業にはとても期待しています。自分自身がヘビーユーザーなので、彼のAI事業には間違いなく大きな需要があると分かっているからです。
それに、考えれば考えるほど、計算能力、AIアプリケーションと大規模言語モデル、スターシップ、宇宙資源の活用、スターリンク――こうした分野は、他社が持っているものは彼も持っていて、他社にないものは彼のほうがさらに強いと言えます。今後、他社は地球上でしか競争できません。しかしSPCXが宇宙資源の活用を段階的に実現すれば、将来の規模は地球上の企業とは比べものにならないでしょう。さらに、SPCXとTSLAはすでにそれぞれ合併委員会を設置しており、あとは合併の時期の問題にすぎません。TSLAにはロボットや自動運転車の事業もあり、いずれも大きな成長余地があります。10年後、SPCXは本当に世界最大の企業になっているかもしれません。10年後から振り返れば、きっと過去に戻って、この水準で全財産を投じて買い増すよう自分に言いたくなるでしょう。
#股票财报季 #SPCX