AI泡沫的裂痕,不在股价上,股价只是最外面那一层,先裂的是债,是债啊!
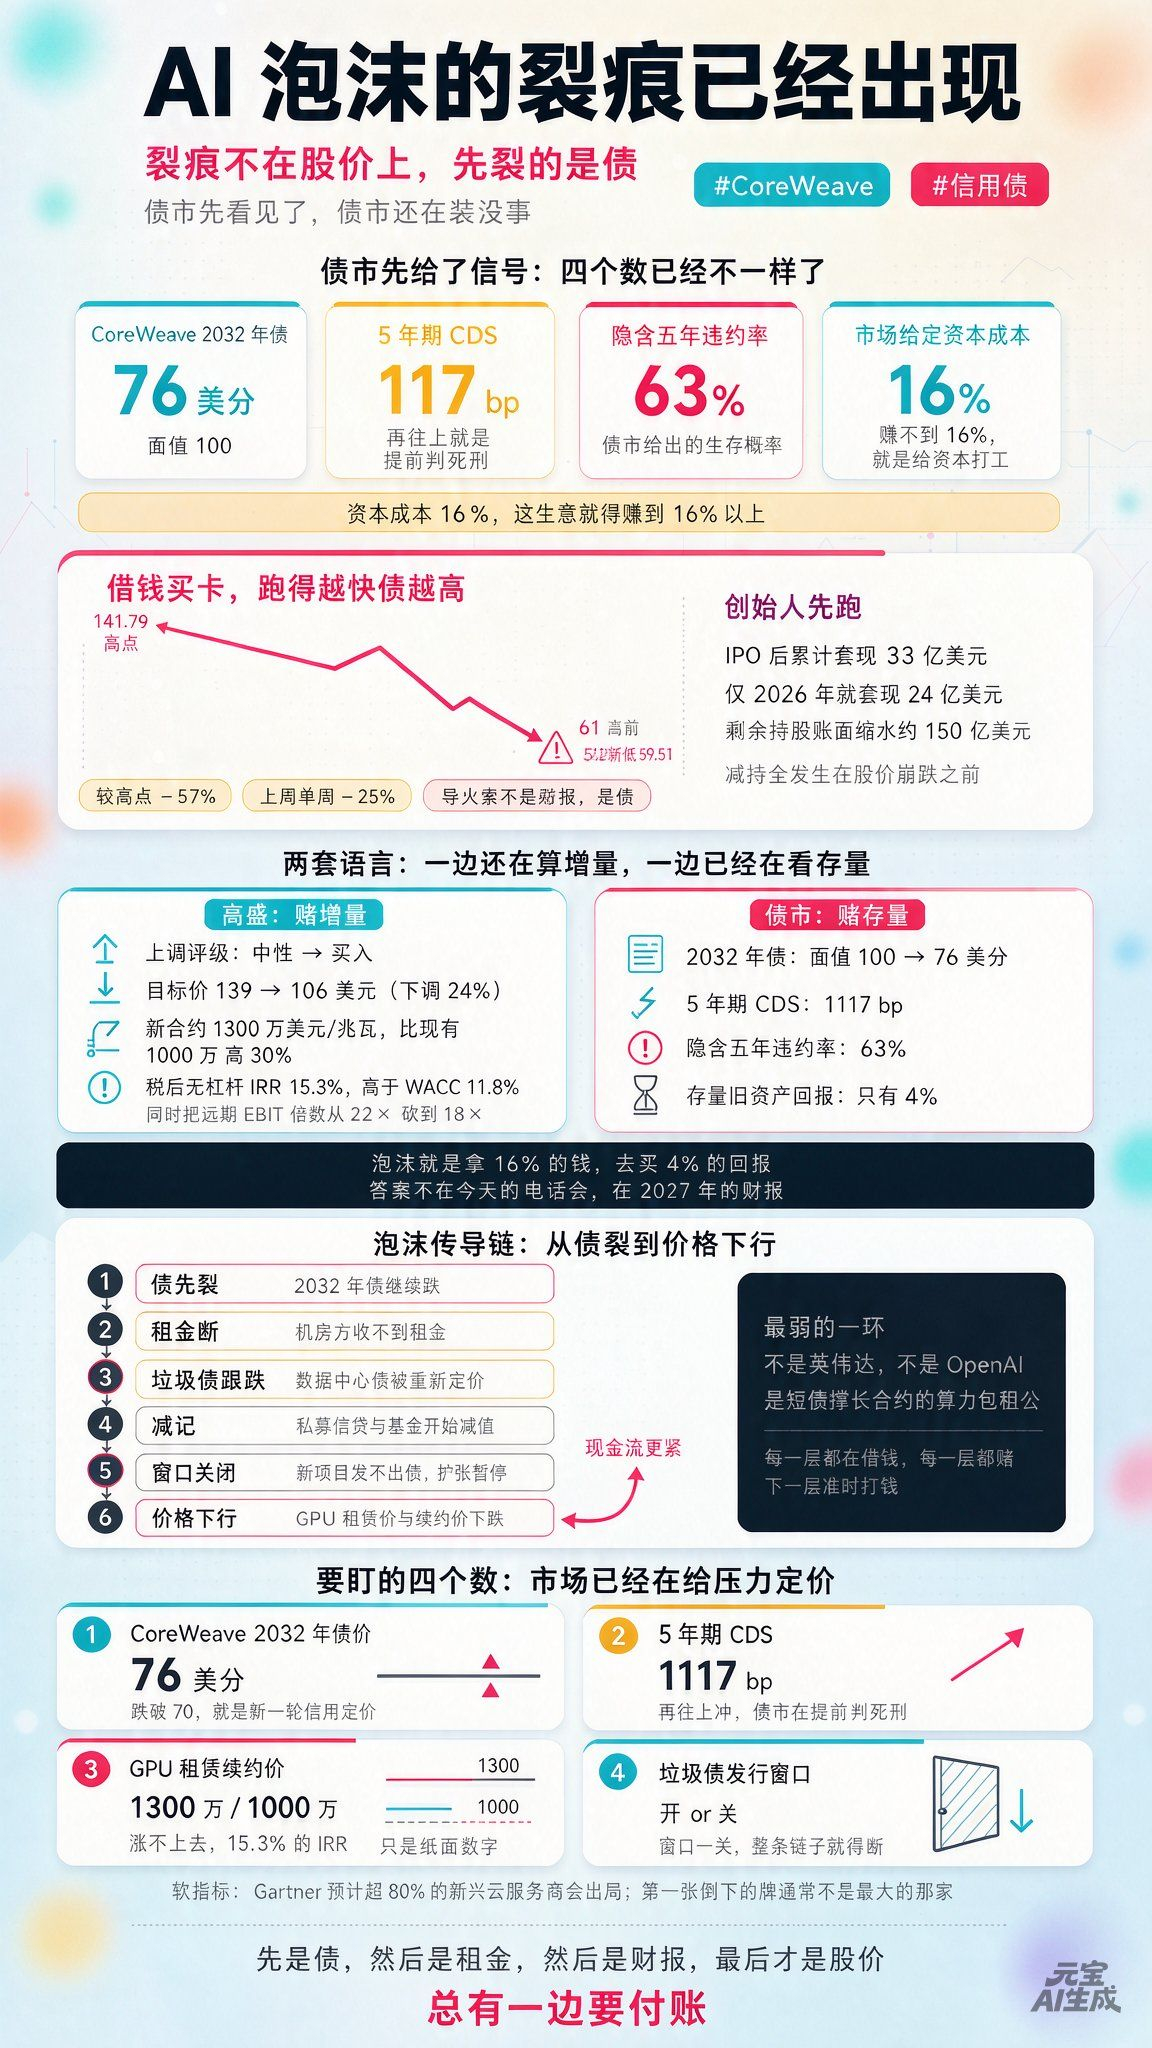
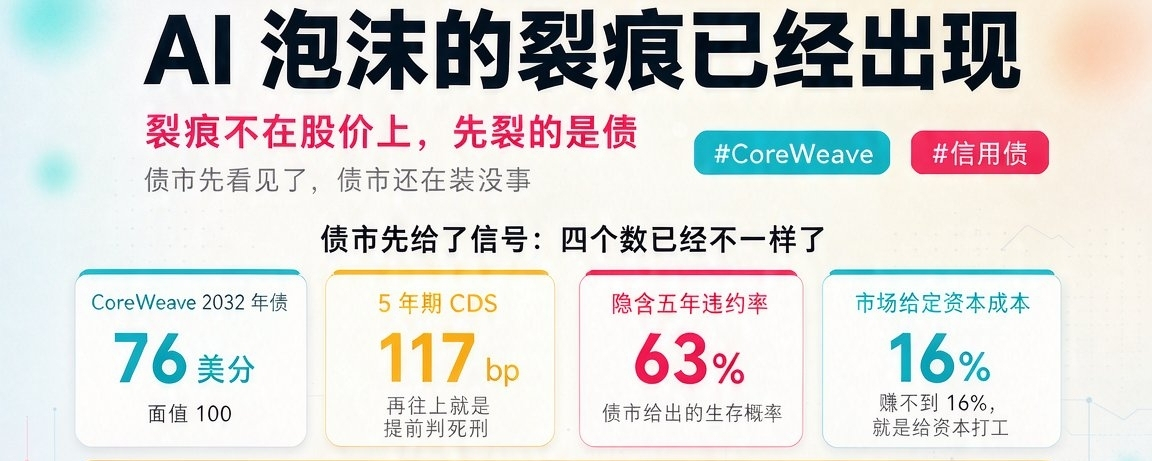
CoreWeave 这家算力租聘公司2032 年到期的债券,已经从面值 100 跌到 76 美分;
5 年期 CDS 1117bp,隐含五年违约率 63%。市场给它定的资本成本,16%。
一家公司如果资本成本是 16%,它做的生意就得赚到 16% 以上。赚不到,就是在给资本打工。
裂痕已经出现。债市先看见了,股市还在装没事。
先看 CoreWeave 的问题。
CoreWeave 的生意,说白了不复杂。
借钱买英伟达的 GPU,把机柜塞进数据中心,再把算力租给 AI 公司。
跑得越快,债堆得越高。
2025 年 3 月上市,股价一度冲到 141.79 美元。
到上周,只剩 61 美元附近,52 周新低 59.51。
较高点跌掉一半多。
上周单周跌了 25%。
导火索主要不是哪份财报,而是它的债先撑不住了。
股市还在算“明年收入翻多少倍”,债市已经在算“违约时能拿回多少”。
杠杆生意就这么残酷。股权是最后一张牌,债权是第一张牌。
债主先翻脸,股东还在装没事。
更有意思的是创始人。Michael Intrator、Brian Venturo、Brannin McBee 三位,2025 年 3 月 IPO 后累计套现 33 亿美元。
光 2026 年一年,就套现 24 亿美元。这些减持,全发生在股价崩跌之前。
现在股价跌到 61 美元,他们剩下的持股账面缩水约 150 亿美元。
创始人比债主先跑,比散户先跑,比研报先跑。
别急着喊内幕交易,这就是商人最朴素的本能:在资产负债表还能看的时候,把能拿的拿走。
就在这个节骨眼上,高盛来了。
10 月 19 日,高盛把 CoreWeave 从“中性”上调到“买入”。股价盘中反弹了近 3%。收盘还是跌了 0.4%。
听着像利好,是吧?
但目标价从 139 美元下调到 106 美元。
139 是旧目标价,106 才是新的。
106 仍比上周五收盘高 72%,但比高盛自己原来的预期少了 24%。
一边升级,一边降目标。这并不矛盾;
卖方是在“跌够了”和“别指望回到从前”之间找平衡。
高盛不是听不懂债市在说什么。
它只是赌另一件事:市场把融资成本算得太高,把算力收费能力算得太低。
这话不是拍脑袋。
CoreWeave 的无担保债收益率确实到了 13.5%-15%,但它扩张主要靠资产抵押贷款,不是全靠这些高息债。
高盛估算,综合债务成本最多比当前水平再升 1 到 2 个百分点。换句话说,市场把最坏情况当成了基准。
更关键的是新合约的定价。
高盛假设新增长约能做到每兆瓦 1300 万美元的年化收入,比当前 blended 的 1000 万美元高 30%。
在这个假设下,剔除五年后 GPU 残值,税后无杠杆 IRR 是 15.3%,高于 11.8% 的 WACC。
说人话就是:如果新合约真能涨价 30%,这生意还能转。高盛赌的就是这个“如果”。
可高盛自己也在往后缩。
目标价从 139 砍到 106,远期 EBIT 倍数从 22 倍降到 18 倍。
一边喊“买入”,一边把估值倍数砍掉 18%。
这更像是“跌够了,但别指望回到 2025 年的估值”,谈不上无脑唱多。
卖方给的是相对收益的判断:在 61 美元的位置,风险收益比划算。
债市给的是绝对生存的判断:在 16% 的资本成本下,这生意能不能撑到 2028 年。
两套语言,两个时间表。谁都没错,但谁都要付账。
高盛这份研报能改变什么?改变不了债市的价格。
CoreWeave 的问题,不是一个季度多赚少赚,是一整条链条。
它不只是自己债券的借款人。
它还是好几家垃圾级数据中心债的大租户。
那些债能不能还上,很大程度就看 CoreWeave 按时不按时交租金。
它要是一违约,先炸自己的债,再炸这些数据中心的现金流,然后顺着算力租赁的融资链条往下传。
Gartner 的预测是:超过 80% 的新兴云服务商会出局。
这不等于说 AI 没人要了;
问题在于,AI 需求的融资链条太长了。
每一层都在借钱,每一层都赌下一层会准时打钱。
最上面那家一打喷嚏,下面全得感冒。
再把镜头拉远点。
瑞银把 2026 年全球 AI 资本开支预测上调到 9000 亿美元,2027 年 1.2 万亿美元。
ASML 三季度营收 117 亿欧元、净利翻倍,说 AI 芯片需求超过供应。
上游拼命扩产,下游拼命借钱,中间层拼命加杠杆。
链条越长,越怕某一个环节打喷嚏。
所以,泡沫到底是什么?
AI 基建的泡沫论,从来不是“算力没人要”。
算力当然有人要,OpenAI、微软、Meta、xAI,都在抢。
泡沫就是“拿 16% 的钱,去买 4% 的回报”。
高盛说,新合约能做到 15.3% 的 IRR。
债市说,旧资产只有 4% 的回报。
两边赌的不是同一件事:一个赌增量,一个赌存量。
新合约能不能补上旧资产的窟窿,这是 2027 年财报要回答的问题。
不是今天的电话会,不是下季度的指引,是 2027 年。
所以别再光盯着纳指涨几个点了。
真正的戏在债市,在租金,在续约价。
这条链子怎么传?
CoreWeave 先扛不住,它的 2032 年债继续跌;
给它供机房的数据中心收不到租金,那些垃圾级数据中心债跟着跌;
买这些债的私募信贷、基金开始减记,融资成本再往上抬;
新的算力项目发不出债,扩张暂停;
GPU 租赁价格和续约价往下掉;CoreWeave 的现金流更紧。
一圈转回来,还是它。
这就是泡沫传导链。
不是一根线,是一圈一圈的债。最弱的那一环,不是英伟达,不是 OpenAI,是中间那些用短债撑长合约的算力包租公。
要盯什么?四个数。
第一,CoreWeave 2032 年债的价格。
76 美分是现在的位置,再跌破 70,就是新一轮信用定价。
第二,5 年期 CDS。
1117bp 已经很难看,再往上冲,说明债市在提前判死刑。
第三,GPU 租赁的续约价。
高盛的模型建立在每兆瓦 1300 万美元的新合约上,当前 blended 只有 1000 万。
续约价涨不上去,15.3% 的 IRR 就是纸面数字。
第四,数据中心垃圾债的发行窗口。
还能不能发出去,发出去要付多少利息。
窗口一关,整条链子就得断。
还有一个软指标:Gartner 说超过 80% 的新兴云服务商会出局。接下来看谁先撑不住,谁被并购,谁直接清盘。
第一张多米诺骨牌倒下的时候,通常不是最大那家。
泡沫破裂从来不是一声巨响。
是一根链条一根链条地断。
先是债,然后是租金,然后是财报,最后才是股价。
总有一边要付账。