

Ещё несколько лет назад блокчейн и международные денежные переводы существовали почти как два разных мира.
С одной стороны — Western Union и MoneyGram.
С другой — USDT, USDC, Solana, Stellar и криптокошельки.
Но в 2026 году граница между ними начала быстро исчезать.
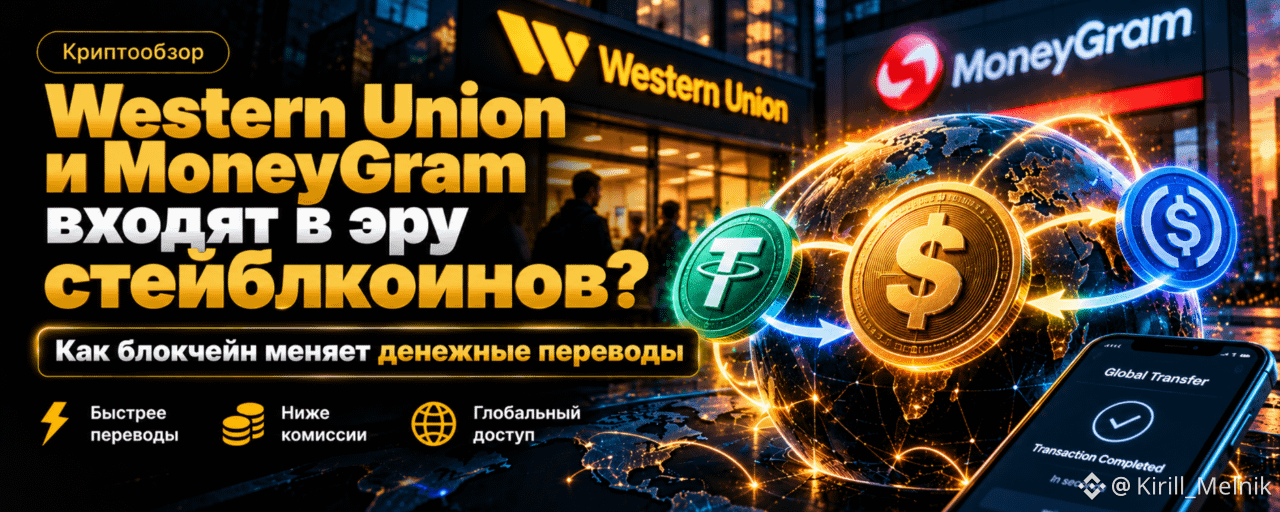
Western Union уже запустил собственный стейблкоин
В мае Western Union объявил о запуске USDPT — собственного долларового стейблкоина.
Он:
💵 обеспечен долларами США
🏦 выпускается Anchorage Digital Bank
⚡ работает на блокчейне Solana
🌍 интегрируется в глобальную платёжную инфраструктуру Western Union
Компания хочет использовать USDPT в том числе для расчётов между Western Union и её агентами практически 24/7.
И вот здесь начинается самое интересное.
Western Union — это не криптостартап.
Это компания с инфраструктурой денежных переводов более чем в 200 странах и территориях.
Когда такая система начинает использовать блокчейн не ради рекламы, а как реальный расчётный слой — это уже совсем другой уровень принятия технологии.
А MoneyGram идёт ещё дальше
MoneyGram тоже активно строит инфраструктуру вокруг стейблкоинов.
В 2026 году компания:
— запустила собственный стейблкоин MGUSD
— стала валидатором Solana
— подключила MoneyGram Ramps к Solana
— запустила карту, обеспеченную стейблкоинами
Причём сама MoneyGram всё чаще позиционирует себя уже не просто как сервис денежных переводов, а как открытую глобальную сеть для движения цифровых денег.
Почему традиционным переводам вообще нужен блокчейн?
Потому что классический международный платёж может проходить через:
🏦 несколько банков
🌍 разные юрисдикции
💱 валютную конвертацию
🕐 банковские часы
💰 комиссии посредников
Стейблкоин потенциально упрощает часть этой цепочки.
Цифровой доллар может перемещаться:
⚡ почти мгновенно
🌍 круглосуточно
🔗 через единую blockchain-инфраструктуру
А уже на конечной точке Western Union или MoneyGram могут превращать его обратно в привычные деньги.
И вот это, на мой взгляд, главный сценарий массового принятия крипты
Не обязательно человек будет покупать Bitcoin.
Не обязательно будет разбираться в seed-фразах.
Не обязательно вообще будет знать, что внутри перевода использовался блокчейн.
Он просто отправит деньги родственнику в другой стране.
А под капотом часть операции будет работать через стейблкоины.
Именно так технологии обычно и становятся массовыми:
когда пользователь перестаёт замечать саму технологию.
Что тогда будет со старыми денежными переводами?
Скорее всего, они не исчезнут.
Наоборот.
Компании вроде Western Union и MoneyGram могут использовать свою главную силу — огромную сеть:
— касс
— агентов
— банковских партнёров
— пунктов выдачи наличных
и соединить её с blockchain-инфраструктурой.
Получается довольно мощная комбинация:
крипта отвечает за быстрое движение стоимости,
а традиционная сеть — за связь с реальными деньгами.
И здесь есть ещё один важный момент
Многие годы криптосообщество говорило:
«Блокчейн заменит Western Union».
Но сейчас происходит немного иначе.
Похоже, что Western Union и MoneyGram сами постепенно встраивают блокчейн внутрь своих систем.
И, возможно, победитель будет не тот, кто уничтожит старые финансы.
А тот, кто первым соединит:
банки + наличные + стейблкоины + блокчейн.
👇 Как думаете, через 5 лет международные переводы всё ещё будут идти через обычные банки или большая часть незаметно переедет в стейблкоины?
💵 Банки останутся главными
🪙 Стейблкоины постепенно заберут рынок
🤝 В итоге всё сольётся в одну систему
#Stablecoins #USDC #USDT #solana #WesternUnion
$SOL
